※本記事は情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。数値は2026年11月13日時点で確認できた情報にもとづきます。
※しんちゃんはシイエム・シイの株を保有しています。保有状況は予告なく変わることがあります。
3行まとめ
① 増配が続く:1株配当は16年9月期の14.17円から26年9月期の57円へ約4.0倍。18年9月期から毎年増配で、27年9月期は60円の予想。予想配当利回りは約3.4%。
② 配当の余力が大きい:27年9月期の予想配当性向は33.7%と低め。自己資本比率は82.0%で借入金はなく、PBRは約0.96倍。
③ 注意点もある:売上の約8割が自動車(モビリティ)関連で、仕事量はお客さまの新製品の時期で上下する。27年9月期の上半期は大きな減益の予想。
シイエム・シイの基本データ
| 項目 | 数値 | 補足 |
|---|---|---|
| 株価 | 1,748円 | 2026年11月12日終値 |
| 予想配当(27年9月期) | 60円 | 中間30円+期末30円 |
| 予想配当利回り | 約3.43% | 60円÷1,748円 |
| 予想PER | 約9.8倍 | 予想EPS 178.00円 |
| PBR | 約0.96倍 | BPS 1,813.89円(26年9月末) |
| ROE(26年9月期) | 10.0% | 会社の決算説明会資料 |
| 自己資本比率 | 82.0% | 26年9月末 |
| 時価総額 | 約251億円 | 発行済株式数ベース |
| 市場・決算期 | 東証スタンダード・名証プレミア/9月決算 | 本社:名古屋市 |
最新の株価・配当利回りは、Yahoo!ファイナンス(シイエム・シイ)で確認できます。
シイエム・シイはどんな会社?
シイエム・シイは、名古屋に本社を置く、製品の「情報」を作る会社です。自動車の取扱説明書や修理書などの原稿(データ)を多くの言語で制作するほか、メーカーが持つ製品・技術の情報を整理して、研修や業務の手順づくり、販売の支援など、現場で使いやすい形にして届けるサービスを手がけています。
1962年にマイクロフィルムの仕事から始まり、印刷、技術マニュアルへと、時代に合わせて商品を変えてきました。「お客さま企業の技術情報を扱う」という仕事の中心は変えていない、と会社は説明しています。
| 事業分類 | 主な内容 |
|---|---|
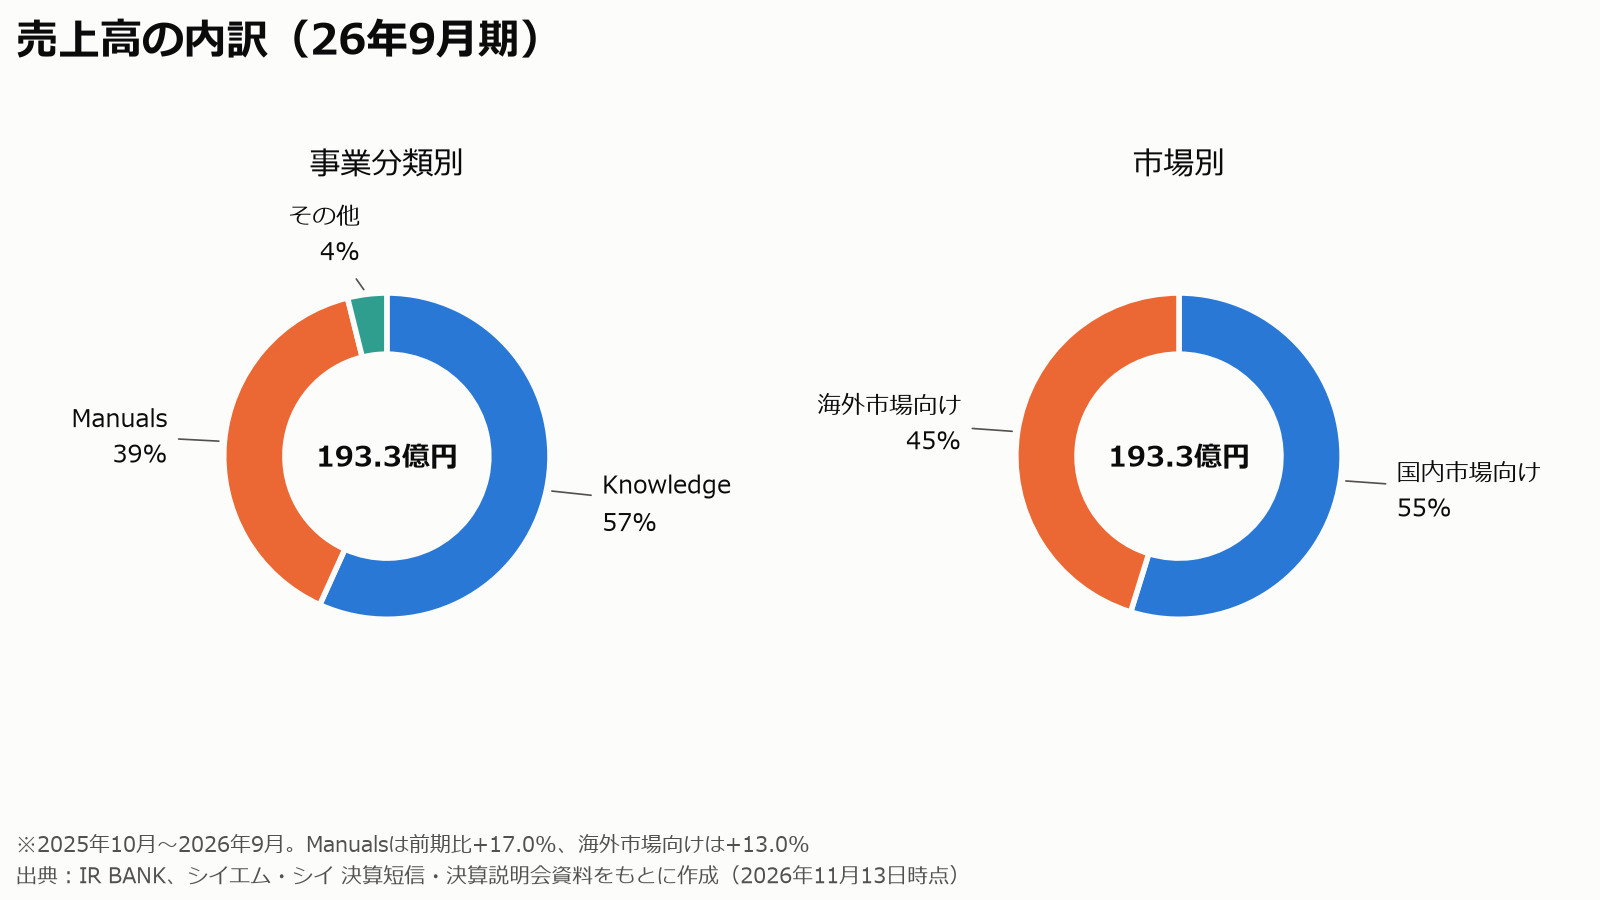
| Manuals | お客さま企業の商品・市場を理解し、目的に合わせて情報を体系化(取扱説明書・修理書など) |
| Knowledge | 情報を必要とする人の場面に合わせ、AIなどの技術を使って届ける(研修・業務の手順づくり・データの活用支援など) |
| その他 | 情報活用の基盤となるソフトウエアのライセンス販売など |
お客さまの業界は、売上の79%が自動車(モビリティ)関連です(26年9月期末、会社の決算説明会資料)。主要な取引先はトヨタ自動車で、有価証券報告書によると25年9月期の売上高のうち26.7%(24年9月期は34.0%)を占めています。お客さまの数は約630社です。
26年9月期は売上の45%が海外市場向けでした。医薬・医療や製造業など、自動車以外の分野も開拓しています。
しんちゃんが注目したきっかけ:取引先が、言わずと知れた大きな会社のトヨタ自動車であること。そして、配当性向が低いなかでも、安定して増配を続けていることを評価しています。
業績の推移:売上は上下するが、利益率は上がってきた
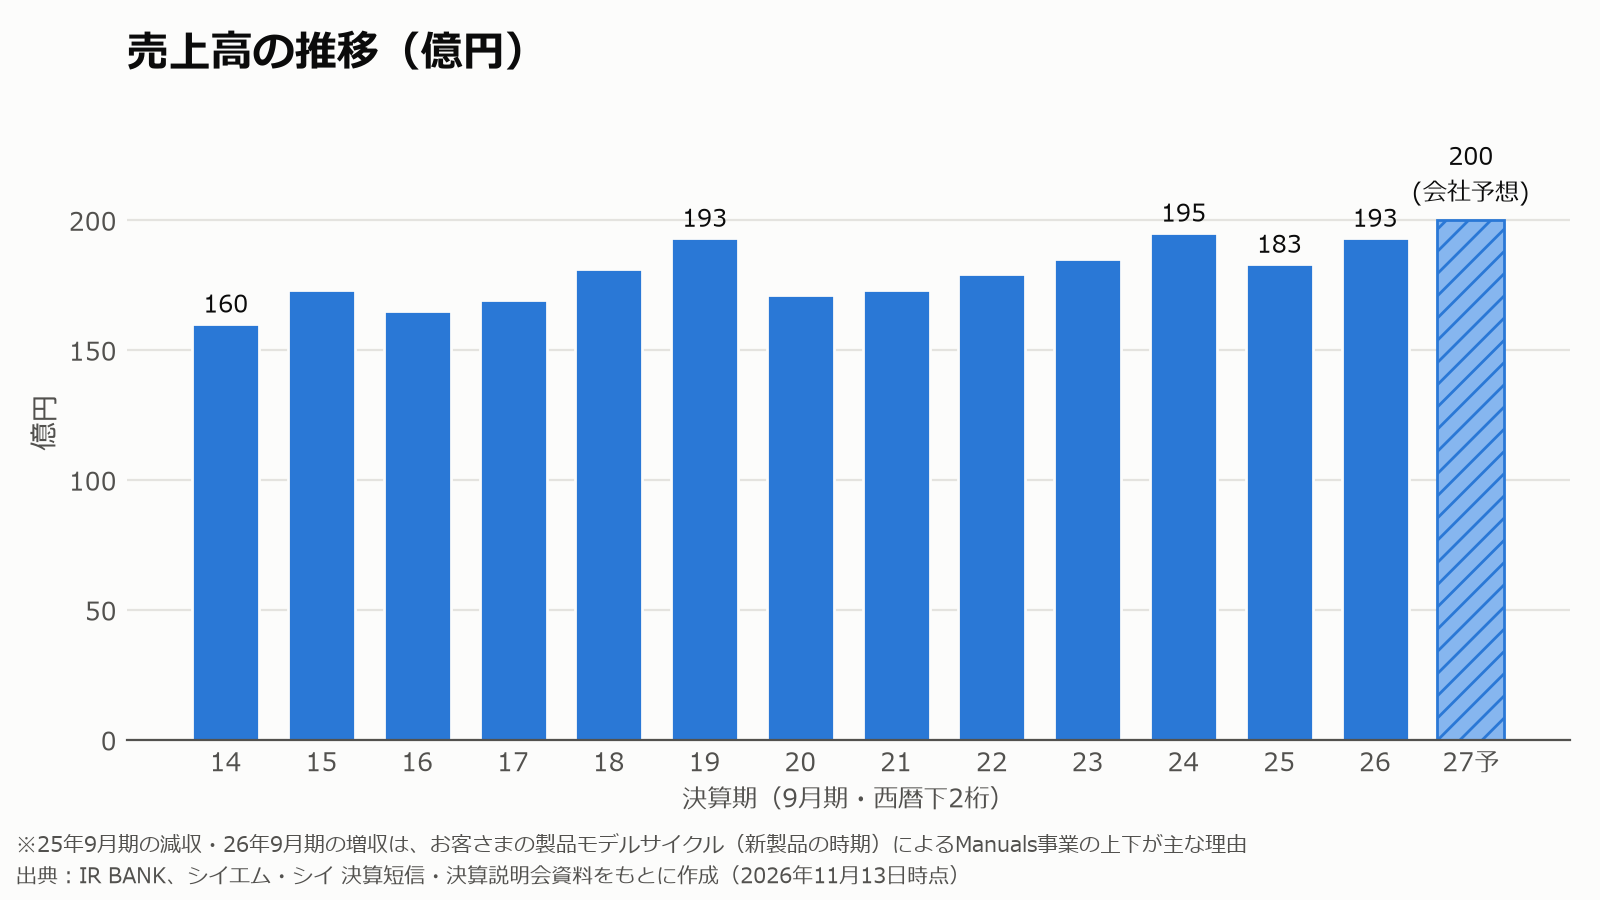
売上高は16年9月期の165億円から26年9月期の193億円と、10年間ではあまり増えていません。お客さまの新製品の時期(製品モデルサイクル)によって、マニュアル制作の仕事量が年ごとに変わるためです。
| 決算期 | 売上高 | うちManuals | 会社の説明 |
|---|---|---|---|
| 24年9月期 | 195.2億円 | 84.4億円 | |
| 25年9月期 | 182.6億円(−6.5%) | 65.1億円(−22.9%) | モデルサイクルと、お客さまの販売計画の変更・中止 |
| 26年9月期 | 193.3億円(+5.9%) | 76.1億円(+17.0%) | モデルサイクルがプラスに働いた |
※25年9月期から事業の分け方を見直しており、24年9月期のManualsは見直し後の数字です。
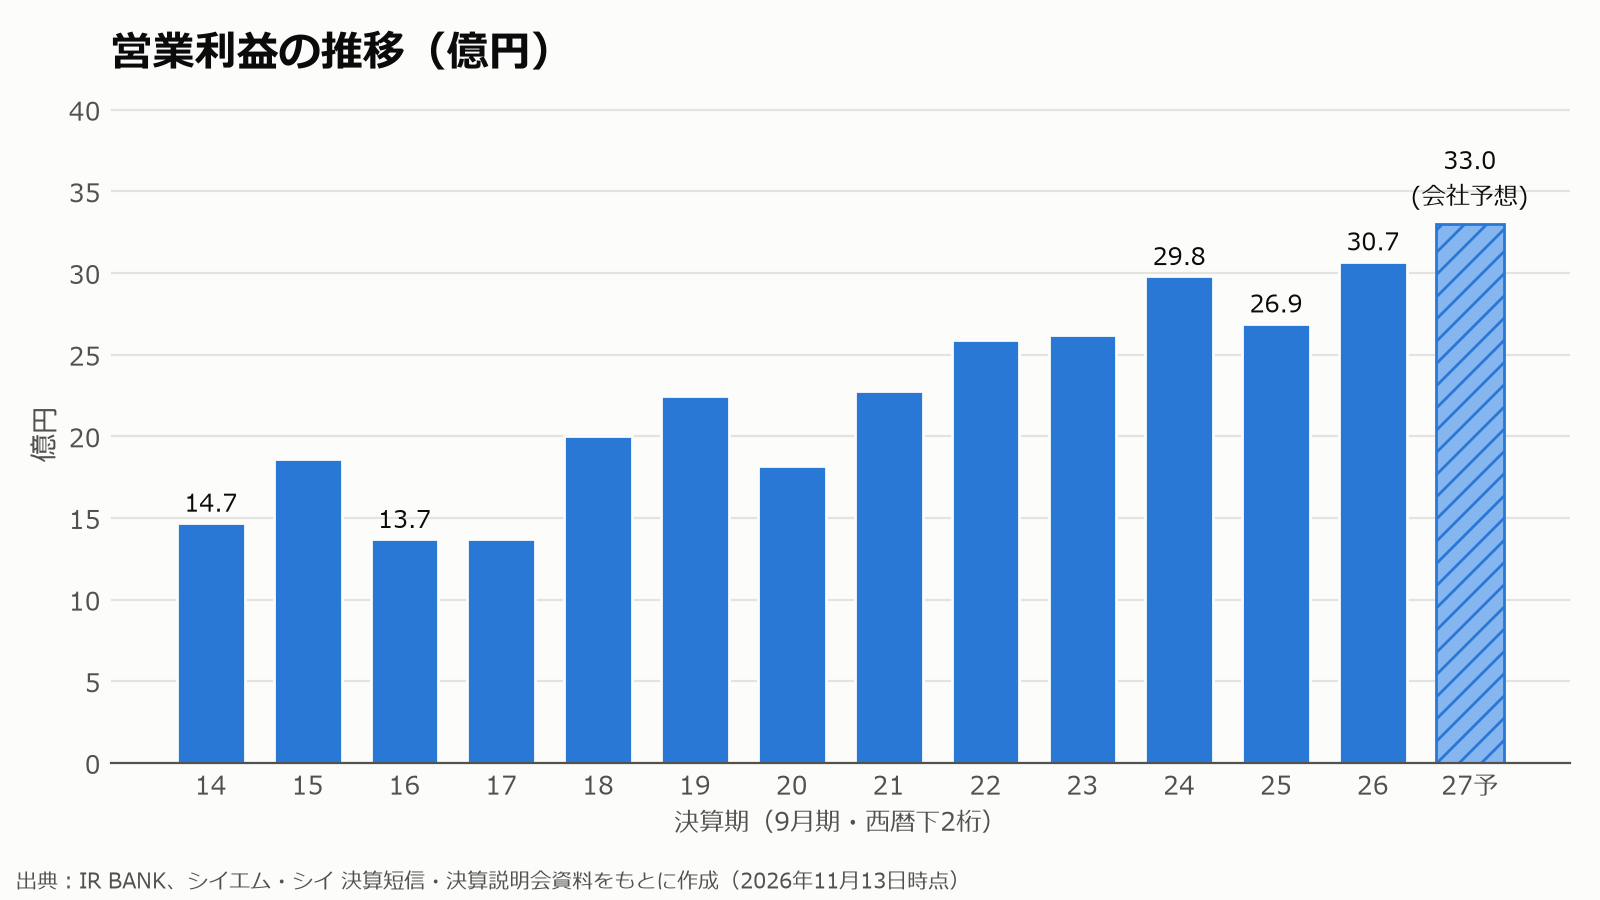
一方、営業利益は16年9月期の13.7億円から26年9月期の30.7億円へ、約2.2倍になりました。
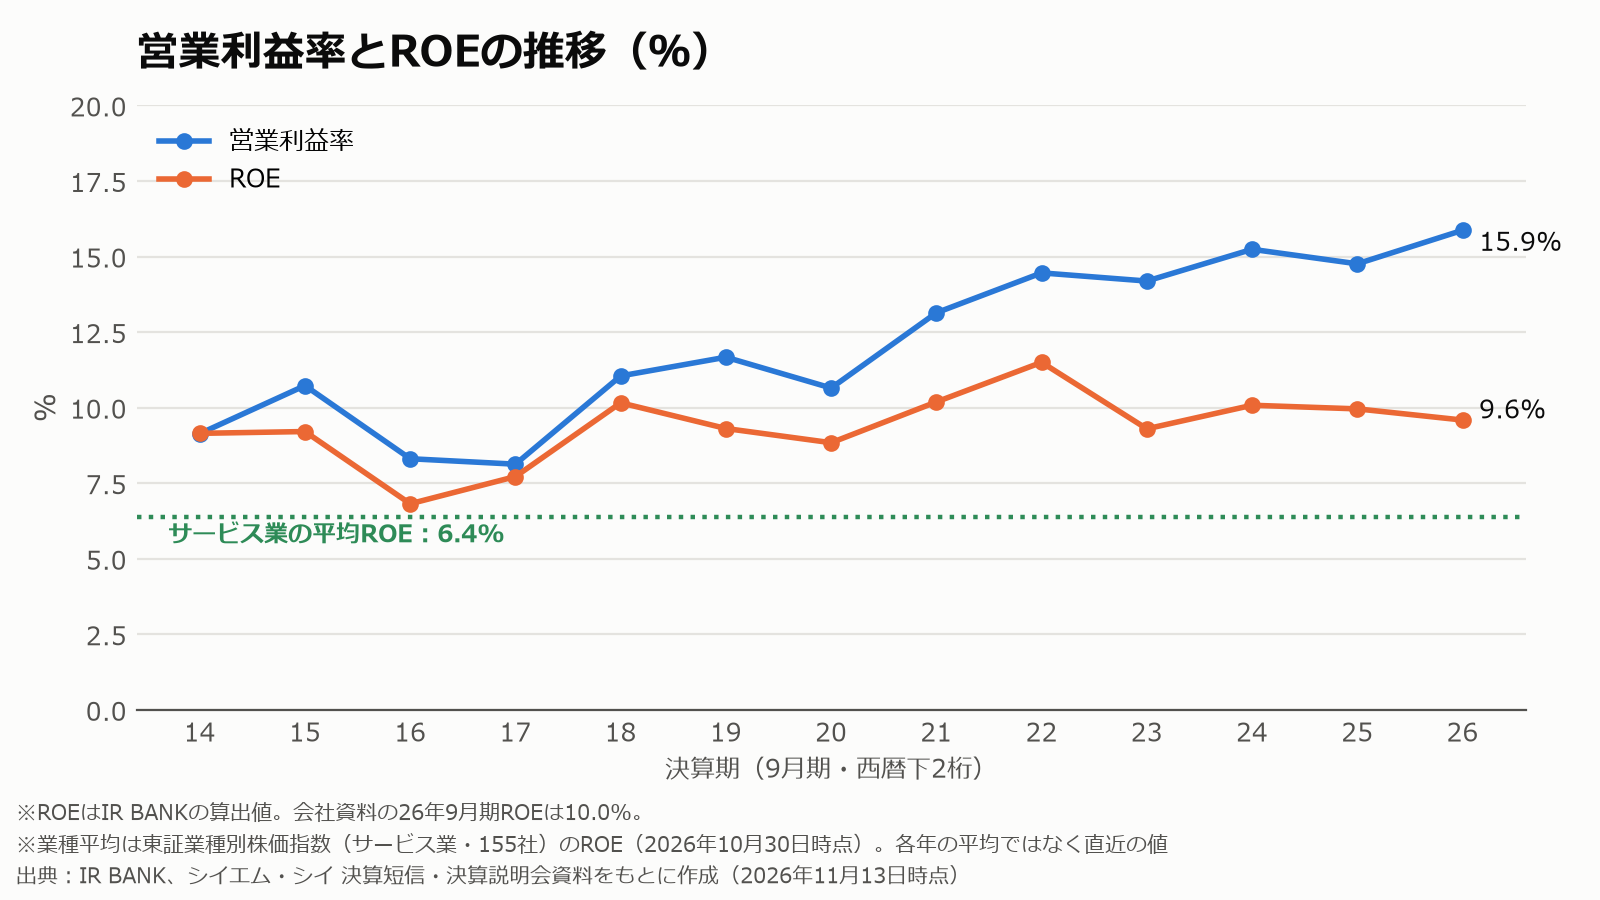
営業利益率は8%台から15.9%まで上がっています。会社は、デジタル技術を使って品質・コスト・納期(QCD)を磨いた効果だと説明しています。
業種の平均と比べると:東証の業種別株価指数で、シイエム・シイが属するサービス業(155社)の平均ROEは6.39%です(2026年10月30日時点)。シイエム・シイのROEは10%前後で、業種の平均を上回っています。ただ、現金を多く持っているため、利益率の高さに比べるとROEは伸びにくくなっています。
26年9月期の決算(2026年11月11日発表)
26年9月期は、売上高193.3億円(前期比+5.9%)、営業利益30.7億円(+13.9%)、純利益22.5億円(+4.6%)、EPS 174.00円でした。会社は「利益項目はいずれも過去最高」としています。期初の会社予想と比べると、売上高は3.3%少なく、営業利益は2.3%多い着地でした。
営業利益が増えた理由について、会社は、売上が増えた分(+4.07億円)と、商品の組み合わせ・生産性の向上(+3.10億円)が、賃上げや本社のリニューアルなどの投資(−3.43億円)を上回ったと説明しています。従業員数は24年9月期の862人から、825人、776人と減っています。
Knowledge事業は、データの活用支援は計画どおりだったものの、中国市場の縮小などで前期並み(−0.1%)でした。
27年9月期の会社予想:上半期は大きく減る見込み
| 項目 | 26年9月期 実績 | 27年9月期 予想 | 増減 |
|---|---|---|---|
| 売上高 | 193.3億円 | 200億円 | +3.4% |
| 営業利益 | 30.7億円 | 33億円 | +7.5% |
| 純利益 | 22.5億円 | 23億円 | +2.3% |
| EPS | 174.00円 | 178.00円 |
1年間では増収増益の予想ですが、上半期(2026年10月〜2027年3月)は、売上高91億円(前年同期比−11.1%)、営業利益13億円(−28.8%)の予想です。
26年9月期の上半期は、本社の改装・移転の費用が下半期にずれ込んだことと、円安による為替差益で、会社の予想を大きく上回っていました(2026年5月の予想修正)。27年9月期は「上半期が低く、下半期で取り戻す」形の予想なので、上半期の減益だけを見て判断しないよう注意が必要です。なお、上半期が減る理由について、決算短信と説明会資料には具体的な説明はありませんでした。
配当:18年9月期から毎年増配、余力は大きい
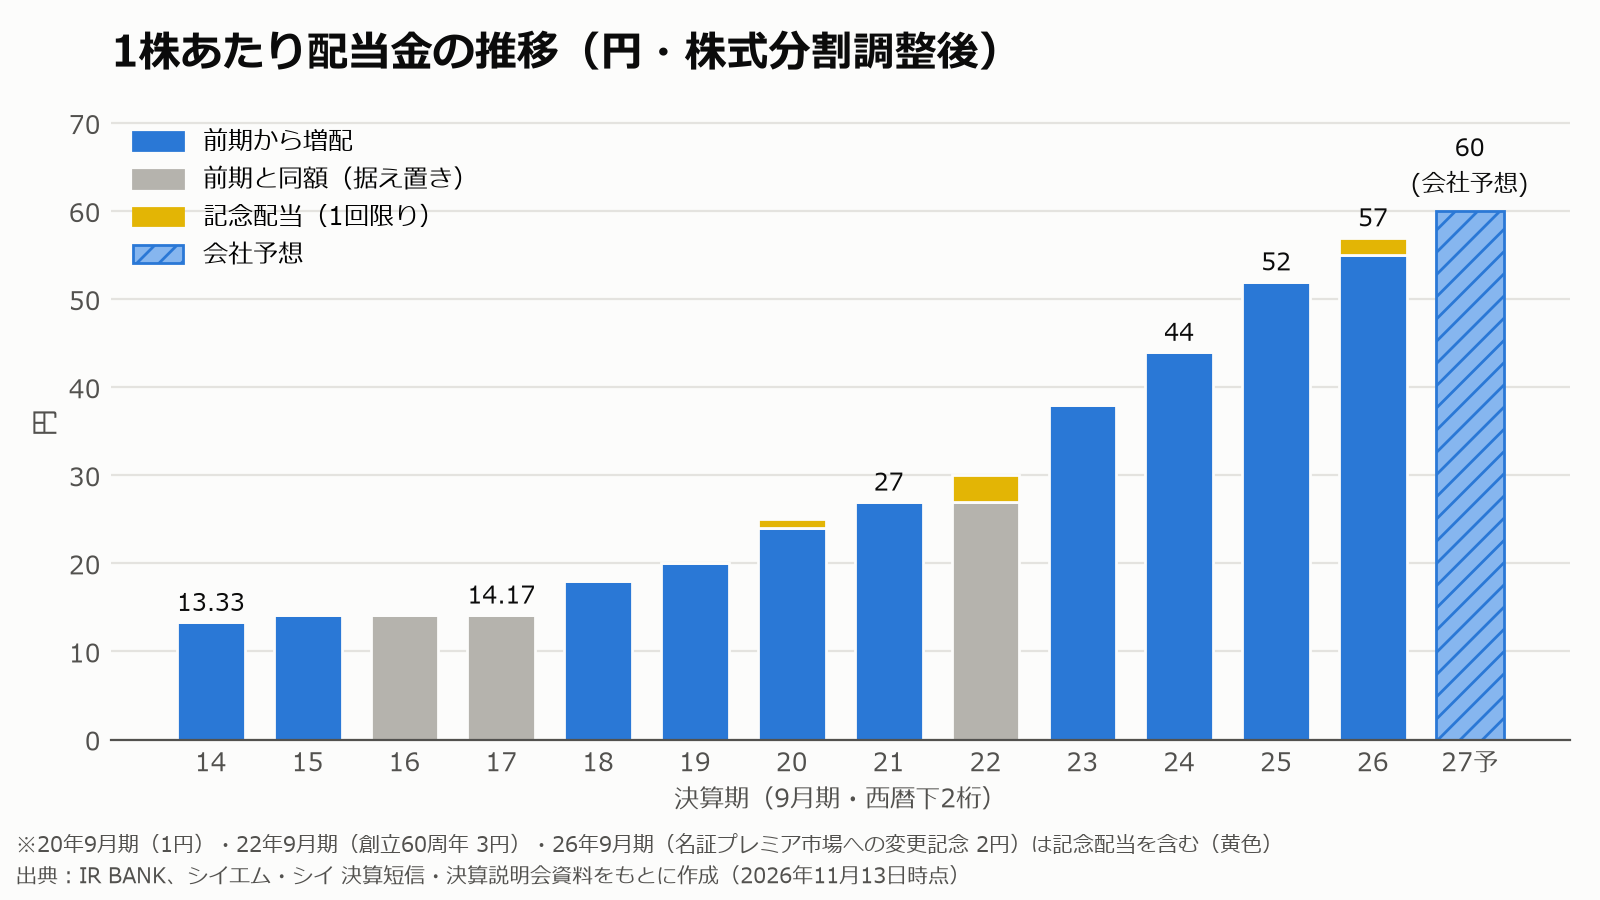
1株配当(株式分割調整後)は、16年9月期の14.17円から26年9月期の57円へ、10年で約4.0倍(年平均約15%)になりました。16〜17年9月期は据え置きでしたが、18年9月期からは年間配当が毎年増えています。10年9月期以降、減配はしていません。
ただし、20年9月期(1円)、22年9月期(創立60周年の3円)、26年9月期(名古屋証券取引所プレミア市場への変更記念の2円)には記念配当が含まれています(グラフの黄色)。記念配当を除いた普通配当で見ると、22年9月期は27円で据え置きでした。会社は27年9月期で「10期連続の増配」と説明していますが、これは記念配当を含めた数え方です。
27年9月期は、中間30円+期末30円の年60円の予想です。26年9月期の普通配当(55円)と比べると5円の増配で、予想配当性向は33.7%です。会社は「今後の業績の進み具合によっては、さらなる増配も検討する」としています。配当は25年9月期から年2回(中間・期末)になりました。
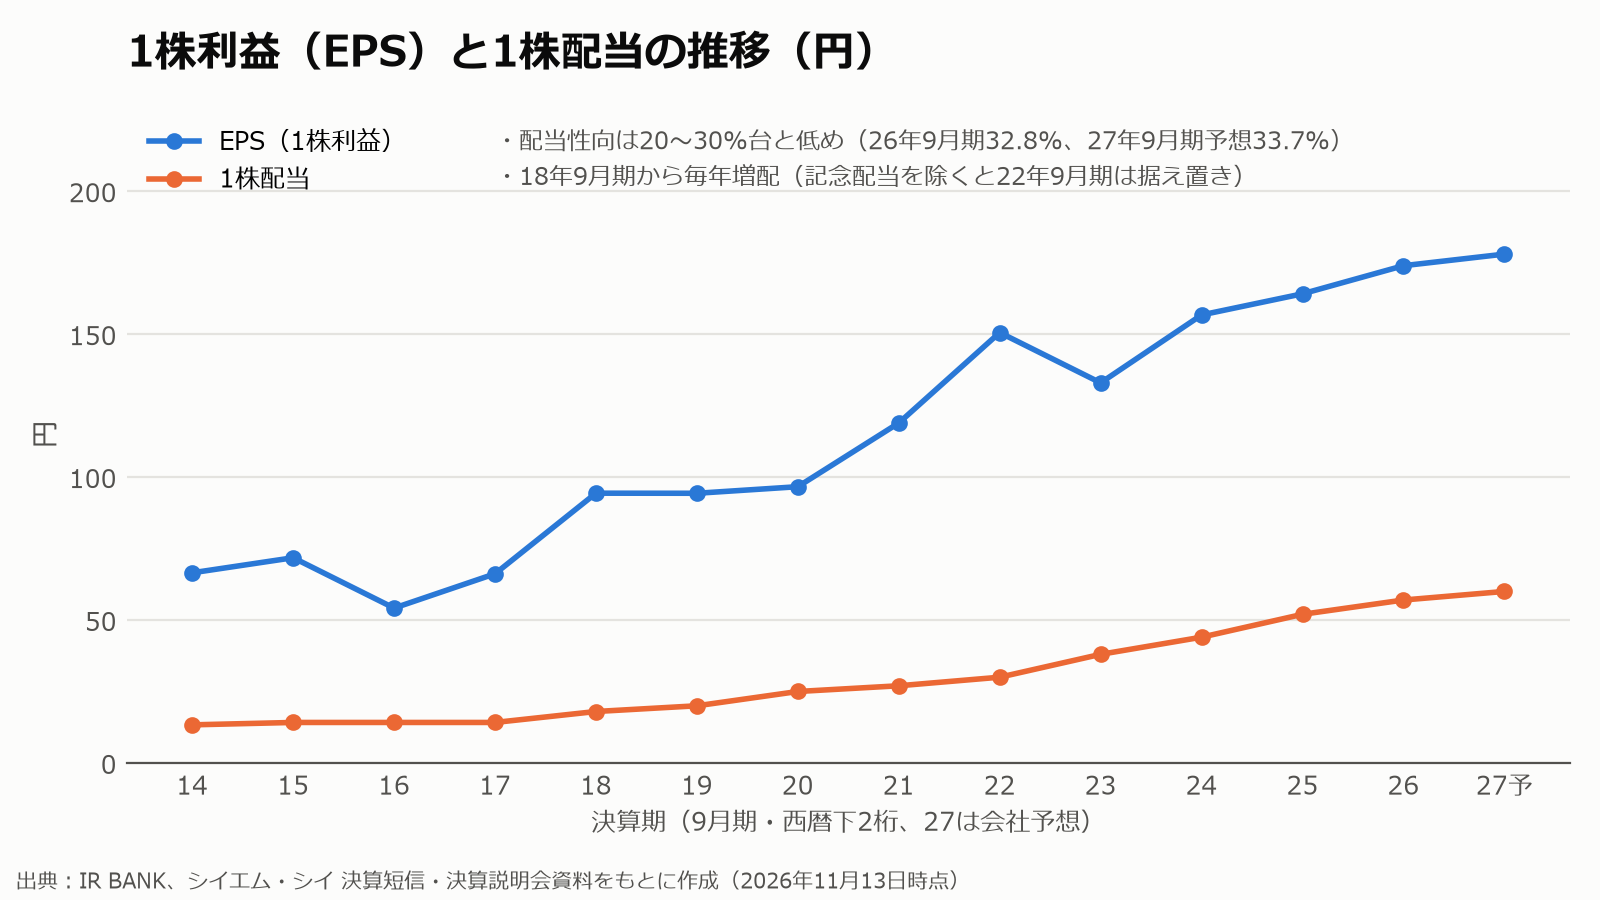
配当性向は26年9月期で32.8%と、他の増配株(40〜50%台が多い)と比べて低めです。利益の伸びに加えて、配当性向を引き上げる余地も残っているといえます。
配当方針:会社は「業績動向・財務体質、将来のための投資に必要な内部留保等を総合的に勘案し、配当金額の継続的な増額をめざしていく」を基本方針としています。配当性向やDOEの数値基準はなく、「累進配当」という言葉も使っていません。
株主優待:2025年8月に導入しました。毎年9月末に100株以上を1年以上続けて持っている株主に、カタログギフト(100〜299株は3,000円相当、300株以上は5,000円相当)。「1年以上」は、3月末と9月末の株主名簿に同じ株主番号で3回続けて載ることが条件です。
自社株買い:2025年11月に上限30万株・6億円の自社株買いを決めましたが、2026年9月末までに取得できたのは3.53万株(約5,900万円)で、上限の1割ほどでした。会社は、R-Edge社との資本業務提携(2026年8月発表)の準備中は、インサイダー取引の規制で買付けを見合わせたためと説明しています。今後は市場や株価の動向を見て検討するとしています。
配当の余力:キャッシュフローで確認
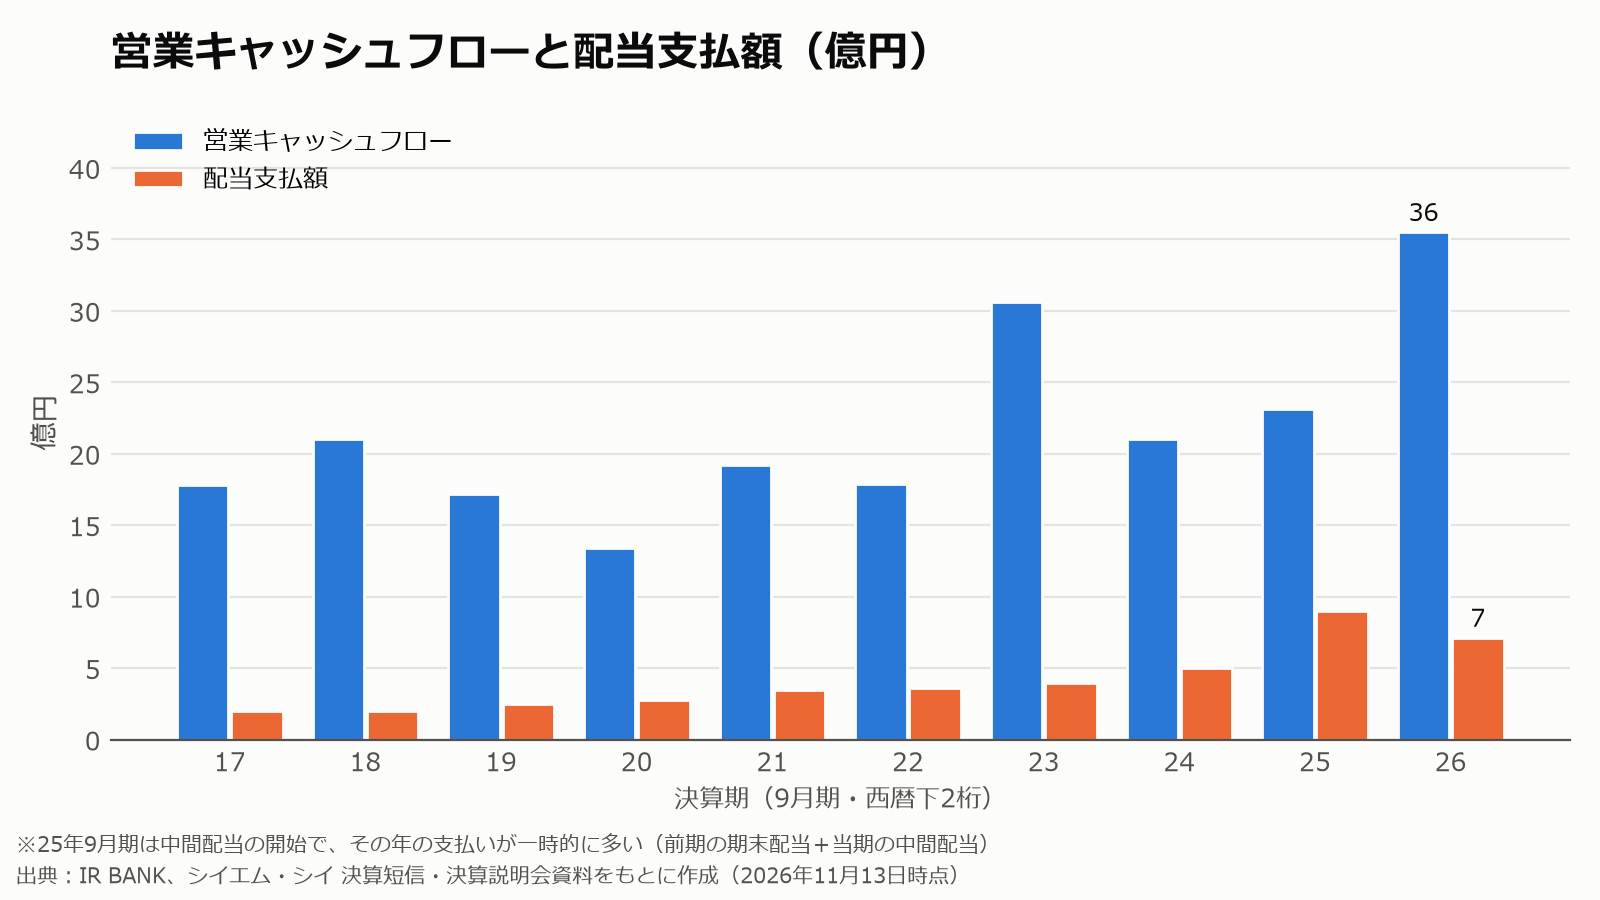
26年9月期の営業キャッシュフローは35.5億円で、配当支払額7.1億円の約5倍です。
財務の健全性:自己資本比率は82%、借入金なし
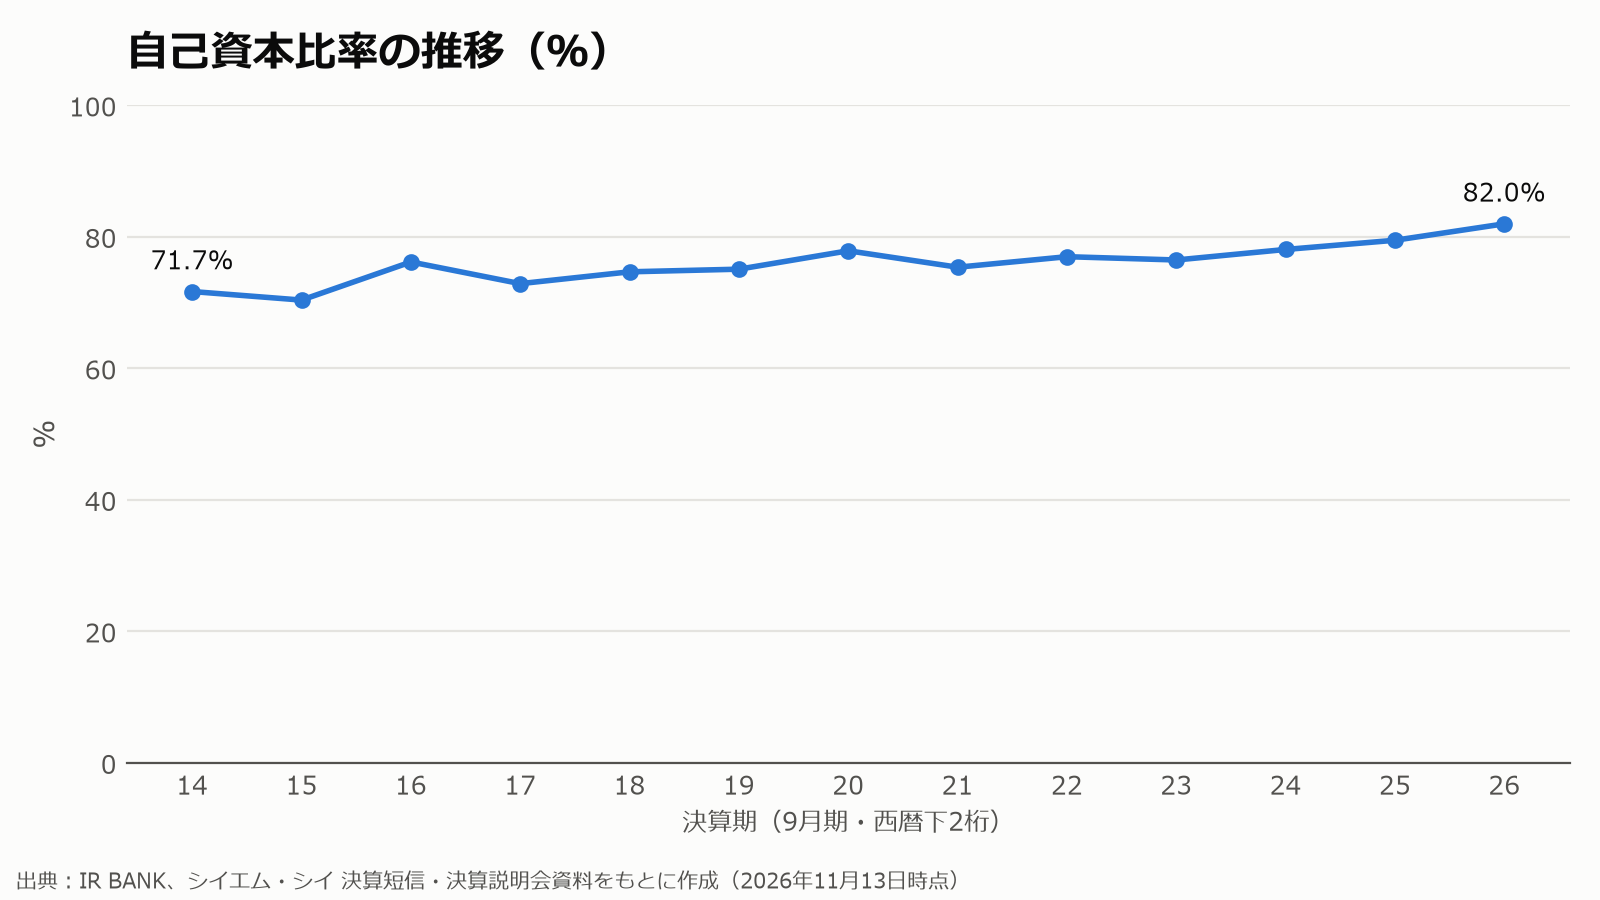
自己資本比率は70〜80%台で推移しており、26年9月末は82.0%です。有利子負債(借入金)はありません。現金及び現金同等物は138億円で、時価総額(約251億円)の半分を超えています。
現金が多い一方で、ROEは10%前後にとどまっています。会社も「ROEを意識し、資本効率の向上をめざす」としていて、現金を成長投資や株主還元にどう使うかが、今後の評価のポイントになりそうです。
将来性:自動車の情報から「データ活用」へ
会社は「2030年を見据え、人とデータの共生を支える情報活用の基盤を拡げる」を基本方針に掲げています。マニュアル制作で培った製品・技術情報への深い理解を生かして、お客さまの技術情報や現場のコツ(カンコツ)を整理し、必要な人に必要なときに届ける「Living Knowledge(活きる知識)」の提供を目指しています。現場で使われた情報を新しい知識としてためていく「データプラットフォーム型」のビジネスモデルづくりを進めています。
- KAIZEN FARMの全面リニューアル(2026年10月):「データプラットフォーム型」の第1弾。長年の業務改善のノウハウを入れた専用AIと、人による伴走支援を組み合わせた業務改善支援サービスです。
- R-Edge社との資本業務提携(2026年8月):AIの製品を開発する力を持つ会社と組み、サービスの開発体制を強化するのが目的です。
どちらも始まったばかりで、売上や利益への効果は、資料からはまだ分かりません。中期経営計画の期間は25年9月期〜27年9月期で、27年9月期は最終年度です。会社は「ビジネスモデル変革の確立・定着を図る1年」としていますが、有価証券報告書には売上高や利益の数値目標は書かれていません。
事業環境(2026年11月時点)
| 追い風 | 向かい風・課題 |
|---|---|
| 自動車の新しいモデルの投入(モデルサイクル)による制作需要 | 中国をはじめとする海外市況の悪化(Knowledge事業は前年並み) |
| お客さま企業でのAI活用の広がりと、情報整備・業務改善の需要 | AIによるマニュアル制作の自動化で、仕事の単価が下がるおそれ |
| 海外市場向けの売上拡大(26年9月期+13.0%)、円安 | 自動車業界・特定の顧客への依存 |
最近の主な出来事
- 2026年5月13日:名古屋証券取引所プレミア市場へ市場区分を変更。記念配当2円を加え、26年9月期の配当予想を57円に。
- 2026年8月:R-Edge社と資本業務提携。
- 2026年10月2日:2025年11月に決議した自己株式の取得が終了(取得は3.53万株)。
- 2026年10月:業務改善支援サービス「KAIZEN FARM」を全面リニューアル。
- 2026年11月11日:26年9月期決算。利益項目はいずれも過去最高、27年9月期は年60円の配当予想。
株価の水準と「将来の利回り」の目安
2026年11月12日の株価1,748円で計算すると、予想PERは約9.8倍、PBRは約0.96倍、予想配当利回りは約3.43%です。PERは低めで、PBRも1倍を少し下回り、資産の厚さに比べて株価は控えめな水準です。
参考として、今の株価で買った場合に、配当が毎年一定の率で増えたと仮定したときの5年後の利回り(取得価格に対する利回り)を計算しました。
| 仮定する年間増配率 | 5年後の1株配当 | 取得価格1,748円に対する利回り |
|---|---|---|
| 0%(据え置き) | 60円 | 約3.4% |
| 3% | 約70円 | 約4.0% |
| 5% | 約77円 | 約4.4% |
| 10% | 約97円 | 約5.5% |
※これは計算上の参考値であり、将来の配当を予想・保証するものではありません。基準は27年9月期の予想配当60円(記念配当を含まない)です。
リスク・注意点
まとめ:どんな投資家の検討対象になりやすいか
シイエム・シイは、配当性向が低く財務も健全で、増配の余力を残した小型株です。一方で、自動車業界・特定の顧客への依存が大きく、売上が年によって上下する点は押さえておきたいところです。
| 向いている考え方 | 向いていない考え方 |
|---|---|
| 配当の余力(低い配当性向・厚い現金)を重視したい | 取引先が1つの業界・1社に集中している会社を避けたい |
| PER・PBRが控えめな増配株を探している | 売上が毎年安定して伸びることを重視する |
| 製品情報×AIという新しい分野の成長に期待している | 大型株のような売買のしやすさを重視する |
しんちゃんの見方
いちばん気に入っているところ:売上の約45%が海外市場向けで、国内と海外にほぼ半分ずつ分かれていることです。日本で不況が起きても海外がある、という安心感があります。
いちばん心配していること:トヨタとの取引の比率が大きいことです。事業も自動車(モビリティ)関連の割合が高いので、新車の発売の見送りなどがあると、ダメージが大きいと思います。
トヨタへの依存度の高さ:今は依存度が高いと言わざるを得ません。ただ、会社は新しいお客さまの開拓も目指しているので、自動車以外にも広がっていくことを期待しています。
持ち続けるうえで確認していること:マニュアルの仕事(Manuals)の売上の動きと、配当が毎年増え続けているかです。
次の決算で見たいこと:Manualsの売上の伸びです。今はKnowledgeが売上の5割以上なので、ManualsとKnowledgeの両方が支え合えるくらいの比率になるのが望ましいと考えています。
ひとことで言うと:「トヨタという大きなお客さまに支えられて、配当をこつこつ増やしてきた会社」
補足:会社の予想では、27年9月期の上半期は売上が前年同期比で11.1%減る見込みです。前の年の上半期にManualsの仕事が集中した(上半期のManualsは+52.6%)反動もあるため、第1四半期・上半期の決算では、Manualsが減っていても、1年の予想に対して進んでいるかをあわせて見るのがよさそうです。
次の注目イベント
- 2026年12月14日(予定):26年9月期の有価証券報告書。トヨタ自動車向けの売上の割合が更新されます。
- 2027年2月10日(予定):27年9月期 第1四半期決算。上半期の減益予想に対して、どのくらいの進み具合か。
シイエム・シイの株を買うには
シイエム・シイは東京証券取引所・名古屋証券取引所に上場しており、ネット証券から100株単位で購入できます。新NISAの成長投資枠を使えば、配当金や売却益が非課税になります。
PR 株を買うには、証券会社の口座が必要です。手数料や取り扱う商品は会社ごとに違うので、公式サイトで確かめてから選んでください。

出典・データについて
- 株式会社シイエム・シイ「2026年9月期 決算短信〔日本基準〕(連結)」(2026年11月11日)
- 株式会社シイエム・シイ「2026年9月期 通期連結決算説明」(決算説明会資料、2026年11月)
- 株式会社シイエム・シイ「剰余金の配当に関するお知らせ」(2026年11月11日)
- 株式会社シイエム・シイ「2026年9月期 第2四半期(中間期)業績予想の修正に関するお知らせ」(2026年5月7日)
- 株式会社シイエム・シイ「剰余金の配当(中間配当)および名古屋証券取引所プレミア市場変更記念配当の実施(期末配当予想の修正)に関するお知らせ」(2026年5月13日)
- 株式会社シイエム・シイ「自己株式の取得結果および取得終了に関するお知らせ」(2026年10月2日)
- 株式会社シイエム・シイ「株主優待制度導入に関するお知らせ」(2025年8月8日)・「株主優待内容の決定に関するお知らせ」(2025年11月25日)
- 株式会社シイエム・シイ「配当予想の修正(60周年記念配当)に関するお知らせ」(2022年5月13日)
- 株式会社シイエム・シイ「取扱説明書の記載不備に伴う損失の発生について」(2024年1月17日)
- 株式会社シイエム・シイ 有価証券報告書(2025年9月期)
- EDINET DB「株式会社シイエム・シイの主要販売先」(有価証券報告書より)
- 日本取引所グループ「東証業種別株価指数 ファクトシート(サービス業)」(2026年10月30日時点)
- IR BANK「シイエム・シイ(2185)」(業績・財務・キャッシュフロー・配当の長期データ、株価指標)
※1株あたりの数値は、2018年(1株→3株)と2021年10月(1株→2株)の株式分割を考慮したIR BANKの株式数調整済みの値です。※データの確認日:2026年11月13日。
本記事は情報提供を目的としており、投資の勧誘や特定銘柄の推奨を目的としたものではありません。記載内容の正確性には注意を払っていますが、その完全性を保証するものではありません。投資に関する最終判断は、ご自身の責任でお願いします。
コメント