※本記事は情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。数値は2026年11月10日時点で確認できた情報にもとづきます。
※しんちゃんは澁澤倉庫の株を保有しています。保有状況は予告なく変わることがあります。
3行まとめ
① 配当方針を大きく転換:26年3月期から「配当性向50%以上の累進配当」を導入。1株配当は25年3月期35円→26年3月期56円→27年3月期予想90円(うち10円は創業130周年の記念配当)。予想配当利回りは約4.92%、普通配当80円だけなら約4.37%。
② 本業の伸びはゆるやか:営業利益率は10年以上5〜6%台。26年3月期は新拠点の立ち上げ費用や人件費増で営業減益。27年3月期はM&Aも加わり、営業利益53億円(+29%)の予想。
③ 注意点もある:最近の純利益は政策保有株式の売却益で押し上げられている。27年3月期の配当総額(約49億円)は、営業キャッシュフロー(26年3月期57億円)に近い水準。
澁澤倉庫の基本データ
| 項目 | 数値 | 補足 |
|---|---|---|
| 株価 | 1,830円 | 2026年11月9日終値 |
| 予想配当(27年3月期) | 90円 | 普通配当80円+創業130周年の記念配当10円。中間45円+期末45円(2026年7月30日に70円から増額) |
| 予想配当利回り | 約4.92% | 90円÷1,830円。普通配当80円だけなら約4.37% |
| 予想PER | 約14.2倍 | 予想EPS 128.87円(株式売却益などを含む) |
| PBR | 約1.46倍 | BPS 1,254.32円(2026年9月末) |
| ROE(26年3月期) | 9.3% | 株式売却益を含む。中計目標は7%以上 |
| 自己資本比率 | 54.4% | 2026年9月末 |
| 時価総額 | 約1,114億円 | |
| 市場 | 東証プライム |
最新の株価・配当利回りは、Yahoo!ファイナンス(澁澤倉庫)で確認できます。
澁澤倉庫はどんな会社?
澁澤倉庫は、「日本資本主義の父」と呼ばれる渋沢栄一が1897年に創業した、日本で最も古い近代的倉庫会社のひとつです。現在は、倉庫での保管から輸送、輸出入までをまとめて請け負う総合物流会社で、事業は「物流事業」と「不動産事業」の2本柱です。
| 事業 | 26年3月期 営業収益 | 構成比 | セグメント利益 |
|---|---|---|---|
| 物流事業 | 739.7億円 | 約92% | 36.6億円 |
| 不動産事業 | 61.5億円 | 約8% | 31.3億円 |
※セグメントの数値は調整前(セグメント間の取引・全社費用の配分前)。連結の営業収益は797.4億円、営業利益は41.0億円。
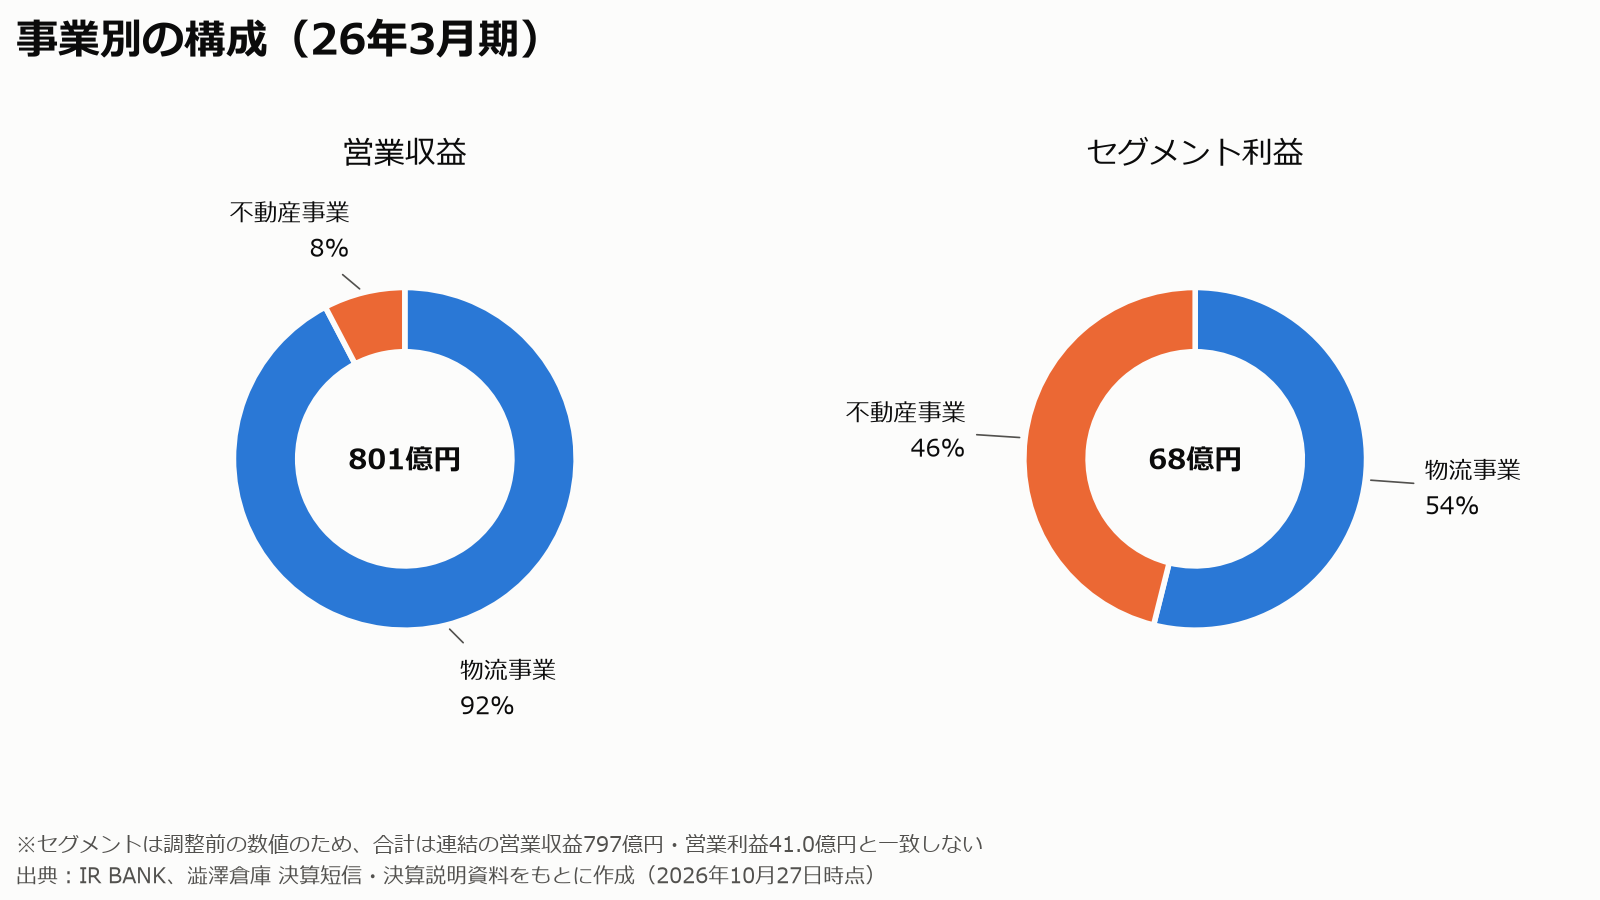
この会社の特徴は、収益の9割以上を占める物流事業と、収益は1割に満たない不動産事業が、利益ではほぼ半分ずつを稼いでいる点です。
- 物流事業:飲料・日用品などの消費財や、アパレル・化粧品のような多品種小ロットの物流が得意です。倉庫保管・流通加工・配送を一括で請け負う「3PL」が中心で、ほかに陸上運送、港湾運送、国際輸送(輸出入・海外拠点)などがあります。フェリー輸送の日正運輸、鉄道輸送の大宮通運を子会社に持ち、トラックから船・鉄道へ切り替える「モーダルシフト」にも対応しています。
- 不動産事業:もともと倉庫だった好立地の土地を、オフィスビルなどに再開発して賃貸しています(東京の澁澤シティプレイス永代・茅場町など)。利益率は50%を超え、景気に左右されにくい安定収益源です。
物流事業の利益率(約5%)は高くありませんが、不動産事業の安定した利益が全体を支える構造です。
しんちゃんが注目したきっかけ:ネット通販が広がるなかで、倉庫や配送はこれからも必ず必要になると考えました。増えていく需要のなかで、倉庫や配送の効率化という課題を解決できそうな会社で、成長のために設備投資をしているところを評価しています。
業績の推移:売上はゆるやかに成長、利益率は5〜6%台
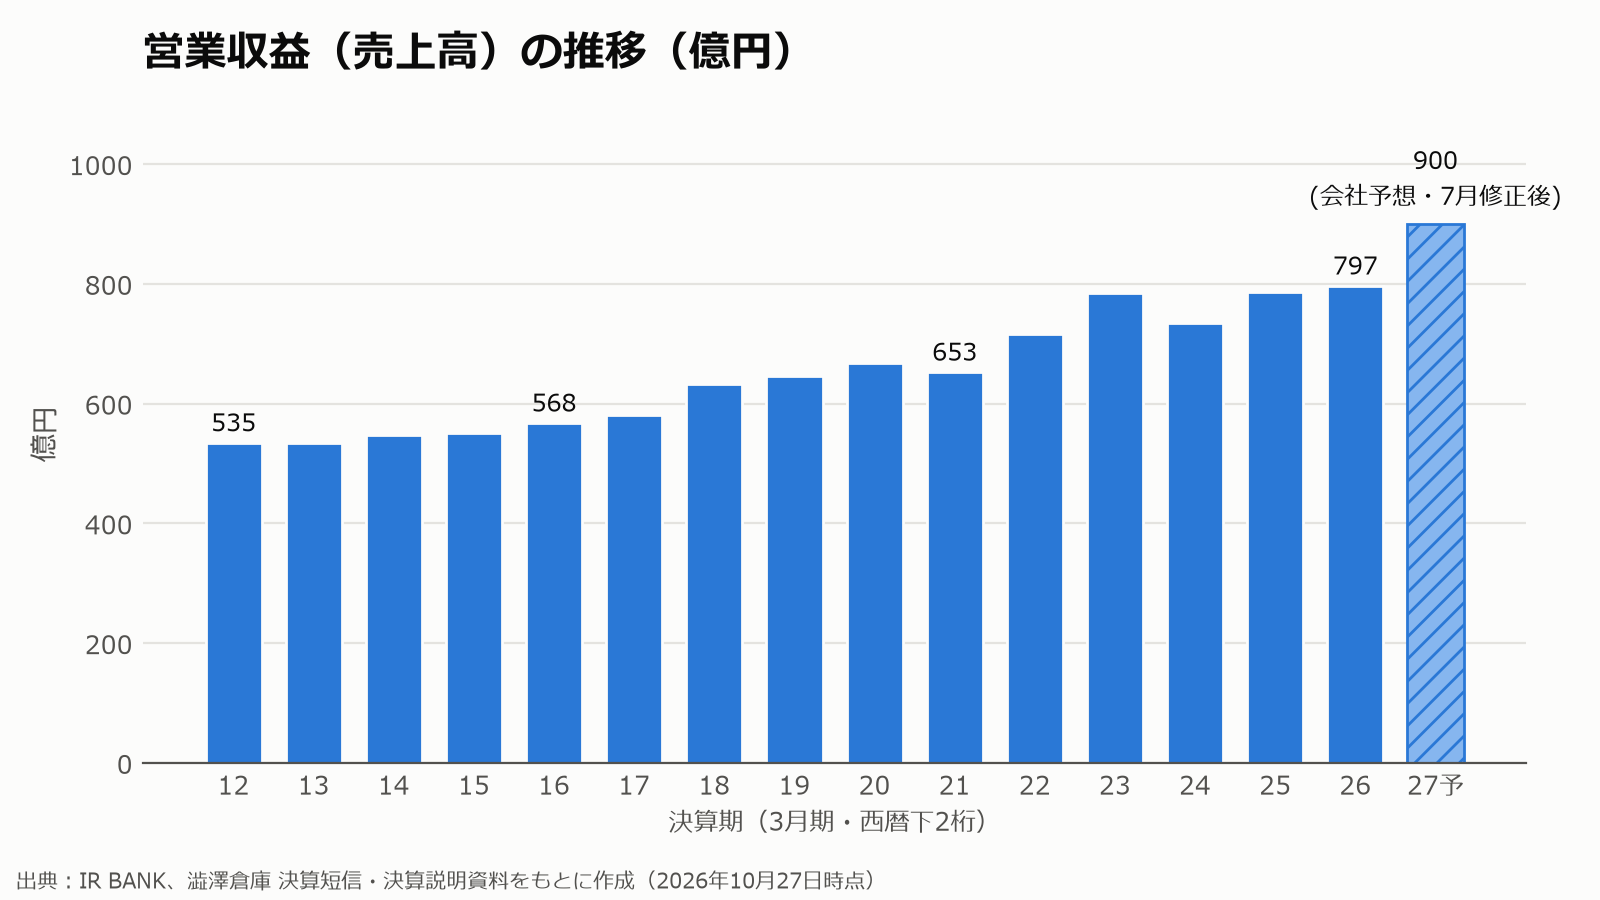
営業収益は16年3月期の568億円から、26年3月期には797億円まで伸びました。10年間の年平均成長率は約3.4%と、ゆるやかなペースです。27年3月期は、7月の上方修正で900億円(前期比+13%)の予想になっています。
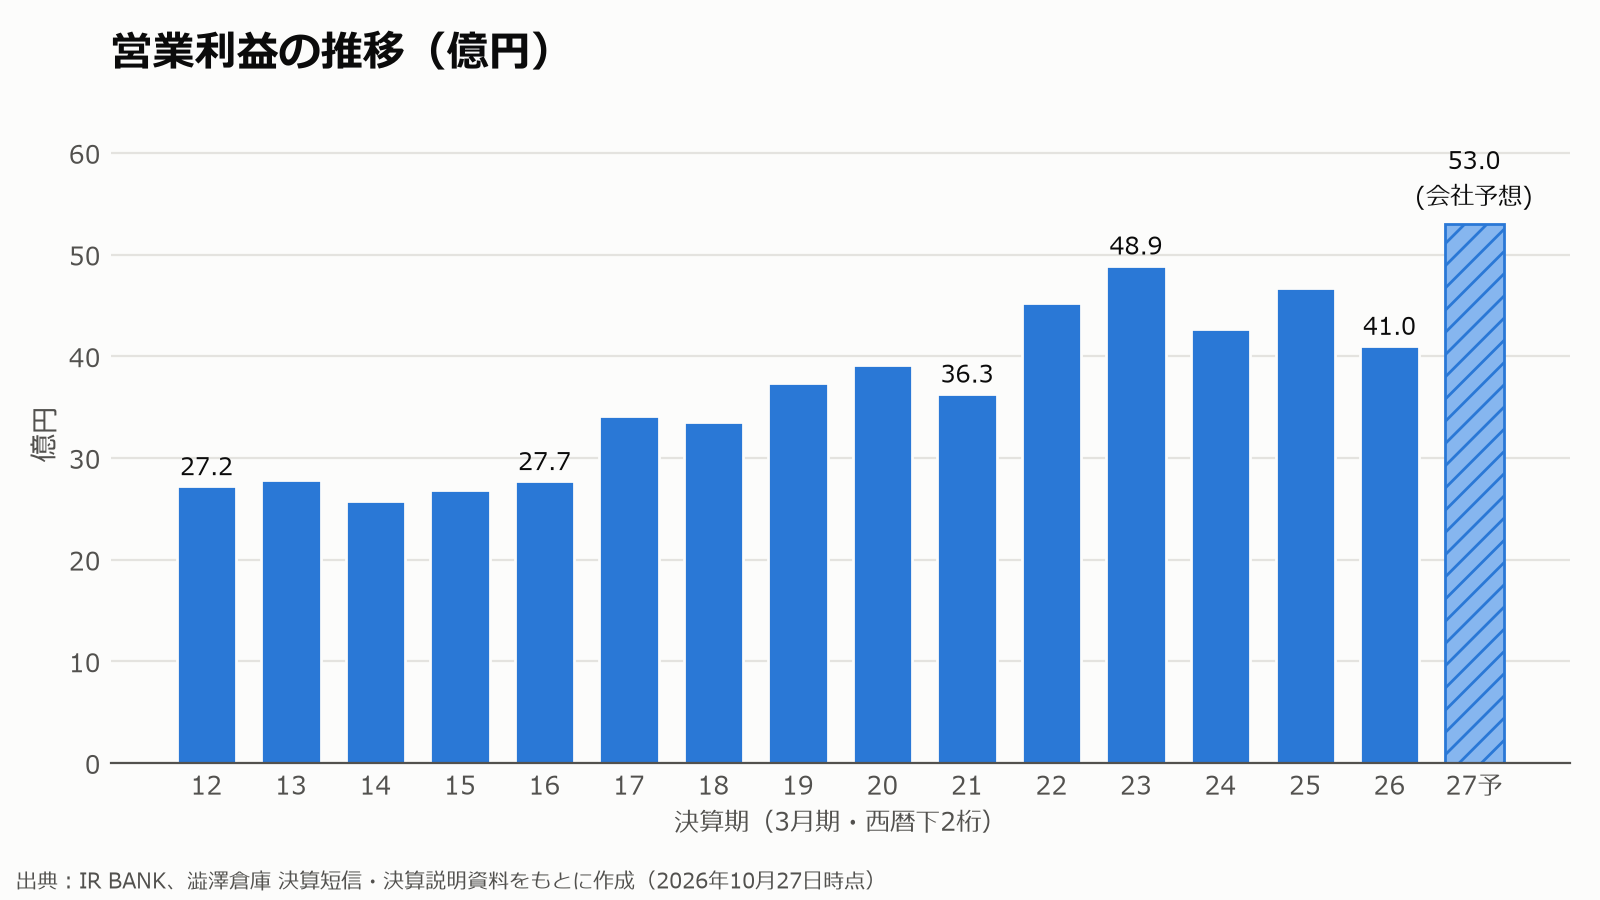
営業利益は16年3月期の27.7億円から26年3月期の41.0億円へ、約1.5倍になりました(年平均で約4.0%)。ただし、23年3月期の48.9億円をピークに足踏みしており、26年3月期は前期比12%の減益でした。
26年3月期の減益は、新しく建てた倉庫(横浜の本牧営業所など)の稼働率が上期に伸び悩んだこと、新拠点の減価償却費・賃借料が先行したこと、トラックドライバーの処遇改善や最低賃金の引き上げで人件費が増えたことが主な理由です。
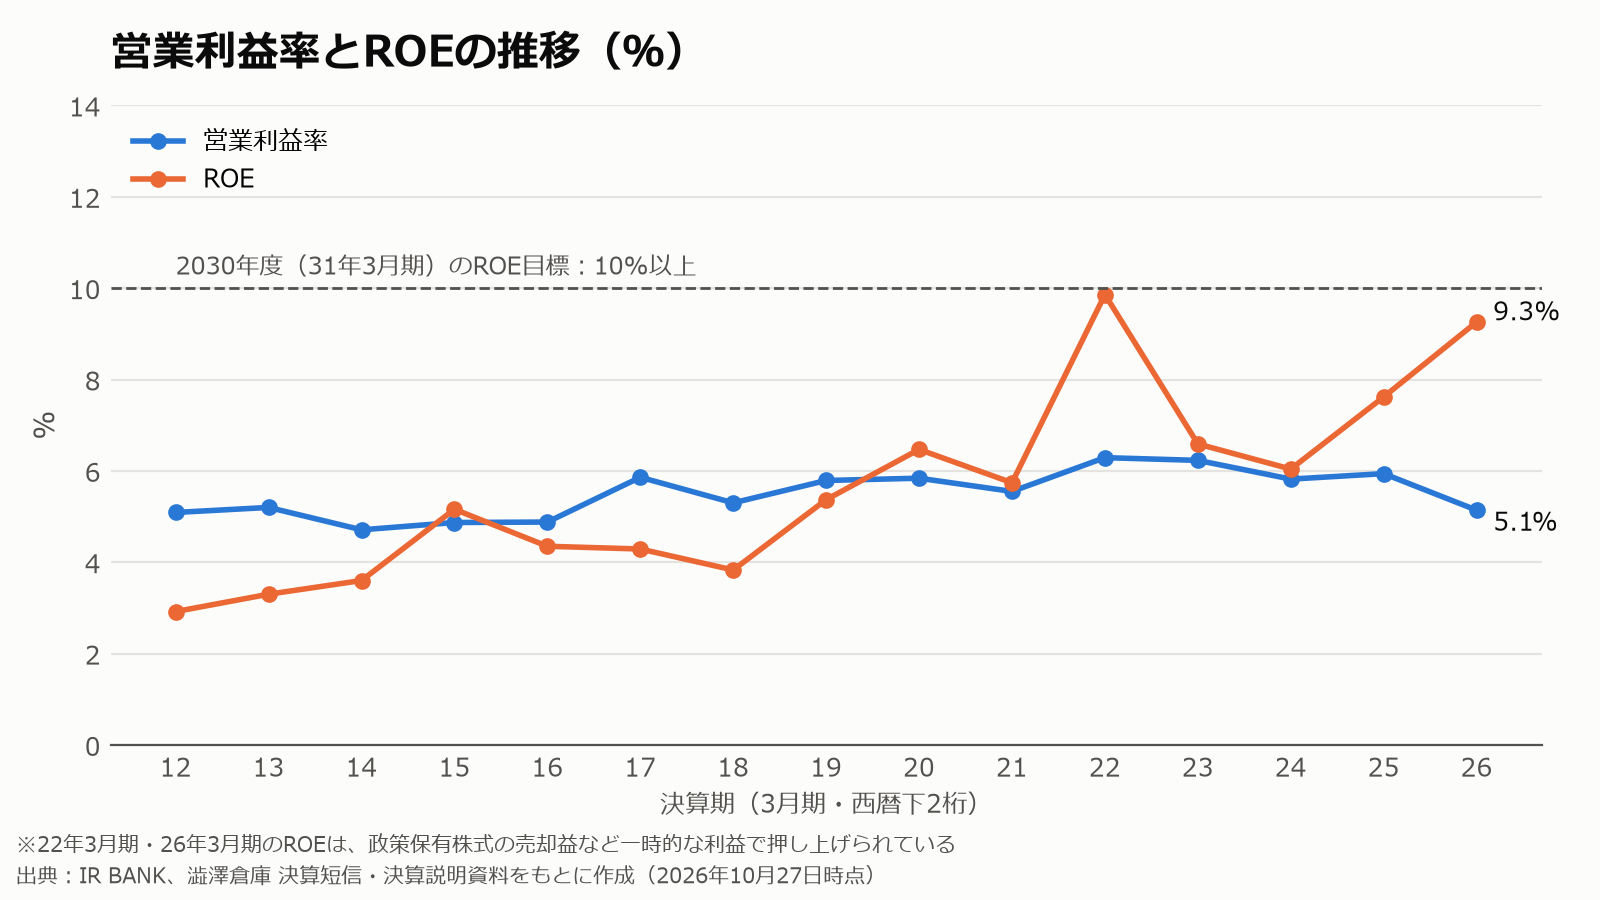
営業利益率は10年以上にわたって5〜6%台で、大きくは変わっていません。ROEは上昇傾向ですが、22年3月期と26年3月期の高いROEは、政策保有株式(取引先などの株)の売却益といった一時的な利益で押し上げられたものです。
27年3月期の見通し:M&Aと新拠点の稼働で増益予想
| 項目 | 26年3月期 実績 | 27年3月期 当初予想 | 27年3月期 修正予想(7/30) | 前期比 |
|---|---|---|---|---|
| 営業収益 | 797億円 | 830億円 | 900億円 | +12.9% |
| 営業利益 | 41.0億円 | 50億円 | 53億円 | +29.4% |
| 経常利益 | 48.6億円 | 57億円 | 60億円 | +23.5% |
| 純利益 | 63.3億円 | 65億円 | 72億円 | +13.7% |
2026年7月30日に業績予想を引き上げました。理由は、名古屋鉄道から買収した澁澤ワールドトランスポート(旧・名鉄ワールドトランスポート)を第2四半期から連結に加えること、既存の物流の取扱量増加、医療機器関連の新規業務の獲得などです。純利益には、政策保有株式の売却を前倒しする影響も織り込まれています。
第2四半期(4〜9月)は、営業収益444.7億円(前年同期比+11.1%)、営業利益25.1億円(同+15.5%)と増収増益でした。新拠点の稼働率向上や料金の適正化、輸出の航空貨物の増加に加え、7月から澁澤ワールドトランスポートの連結も加わりました。純利益は47.1億円(同+43.3%)で、横浜の山下ふ頭の再開発に伴う倉庫移転の補償金14.2億円と、政策保有株式の売却益22.7億円を特別利益に計上しています。通期予想は据え置きです。
見方のポイント:澁澤ワールドトランスポートは、買収前の25年3月期に営業収益58.4億円・営業損失5.6億円の赤字会社です。会社は、赤字の原因を国内倉庫の運営と特定し、自社のノウハウで早期に黒字化できるとしています。M&Aで売上は増えますが、利益面の効果が出るかは今後の確認ポイントです。
配当:「配当性向50%以上の累進配当」で大幅増配
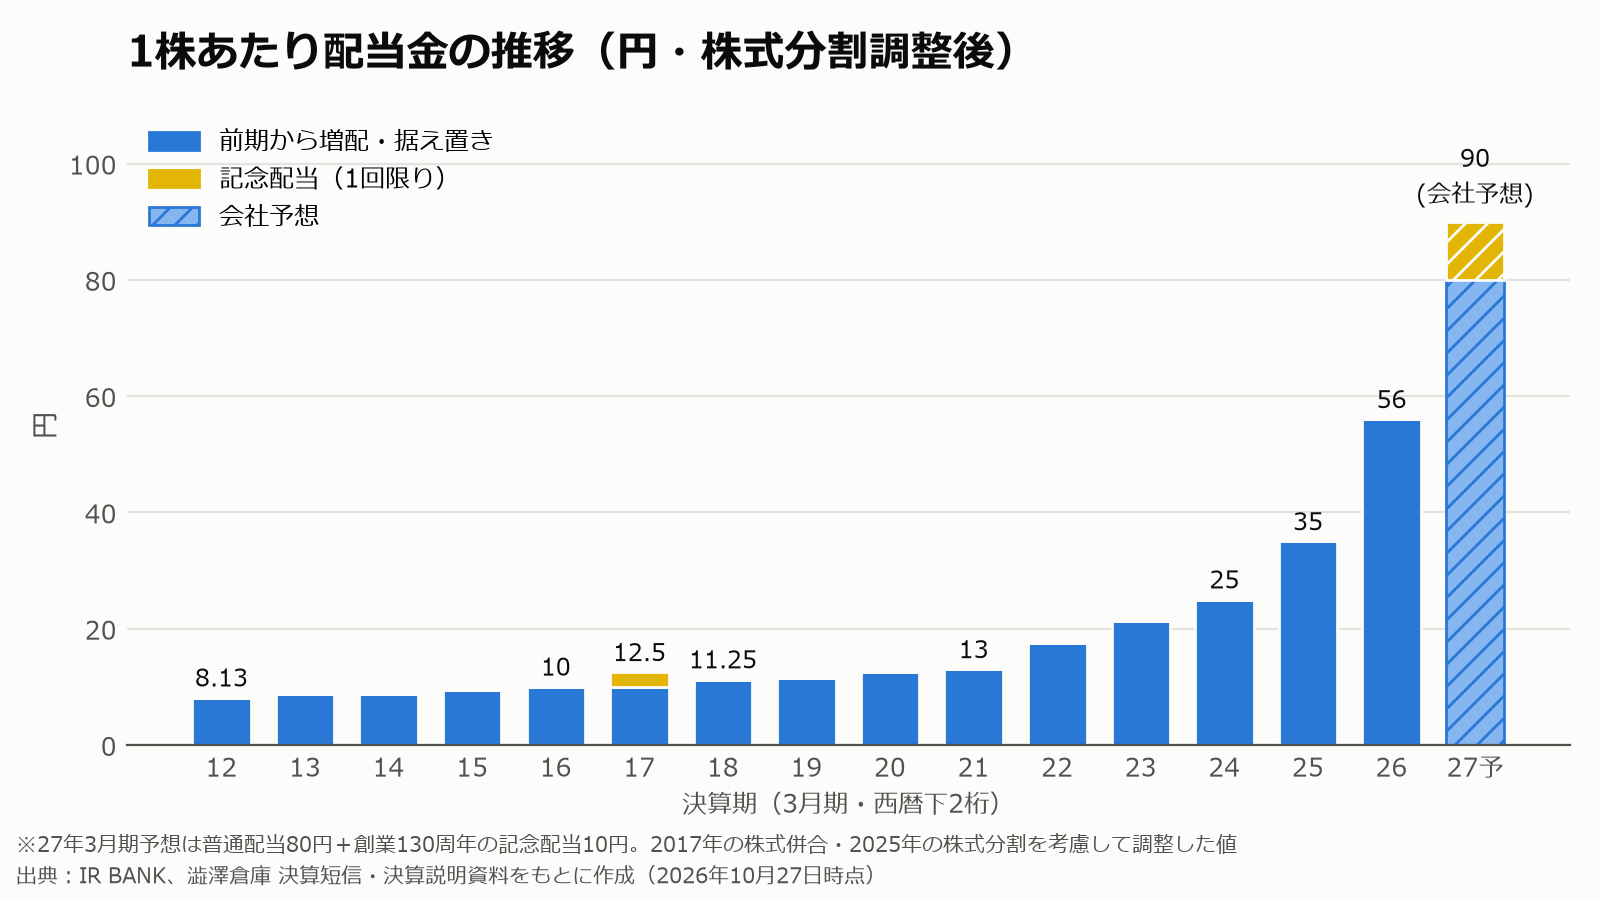
1株配当(調整後)は、16年3月期の10円から26年3月期の56円へ、10年で5.6倍になりました。27年3月期は90円の予想で、5年前(22年3月期)の17.5円と比べると約5倍です。ただし、この90円には創業130周年の記念配当10円が含まれていて、普通配当は80円です(2027年3月30日に創業130周年を迎えます)。
グラフの黄色は記念配当です。17年3月期は創業120周年の記念配当(調整後2.5円)が上乗せされていたため、18年3月期は12.5円→11.25円と下がっていますが、普通配当で見ると増えています。普通配当は、10年3月期以降は減っていません。
過去には減配もあった
グラフより前の時期には、普通配当を減らした年があります。03年3月期から04年3月期にかけては年間8.75円→7.5円(調整後)、08年3月期から09年3月期にかけても同じく8.75円→7.5円(調整後)です。09年3月期は純利益が前期比65%減の3.5億円となり、配当を減らしても配当性向は130%でした。
見方のポイント:どちらも、今の「累進配当」の方針を掲げる前のことです。ただ、利益が大きく落ちた年に配当を減らした実績がある会社だと知っておくと、今の高い配当性向を考える材料になります。
配当方針の変遷
| 時期 | 配当方針 |
|---|---|
| 〜25年3月期 | 配当性向40%を目安に、年間配当金25円(分割後の金額。分割前は100円)を下限とした累進的な配当 |
| 26年3月期〜(2025年5月12日に発表) | 配当性向50%以上を基準に、年間配当金35円(分割後の金額。分割前は140円)を下限とした累進的な配当 |
「累進配当」とは、原則として減配せず、配当を維持または増やしていく方針のことです。澁澤倉庫はこれに「配当性向50%以上」という基準を組み合わせています。あわせて自社株買いも行っており、2026年5月に上限28億円、8月に上限15億円の取得を決議しました。取得した株は消却(なくすこと)する予定です。また、2025年10月1日に1株を4株に分割し、少ない金額から買えるようにしました。
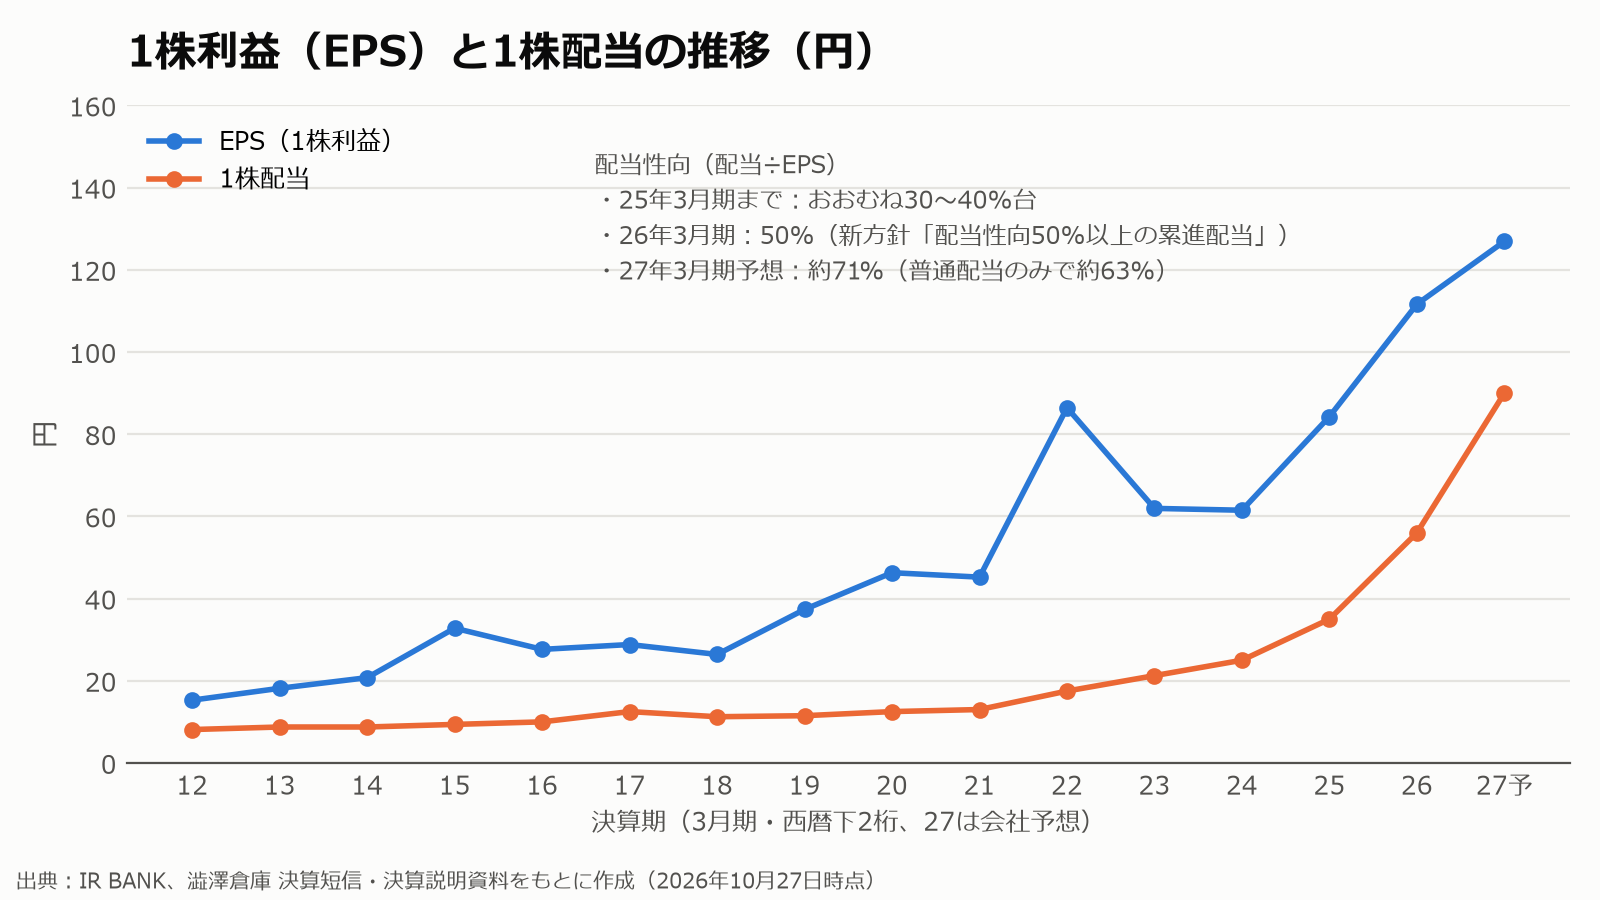
27年3月期の増配の中身:56円→90円の増配34円のうち、普通配当の増加は24円、記念配当が10円です。予想EPS 128.87円に対して配当90円で、配当性向は約70%(普通配当80円だけなら約62%)です。基準の50%を大きく上回っています。株主資本に対する配当の割合(DOE)で見ても、BPS 1,254円に対して約7.2%(普通配当だけなら約6.4%)と高い水準です。
見方のポイント:26年3月期・27年3月期の純利益(EPS)は、政策保有株式の売却益で押し上げられています。会社は政策保有株式を29年3月期までに純資産の20%以下に減らす目標を掲げており、売却が進むほど、将来この一時的な利益はなくなります。累進配当なので配当が下がりにくい一方、本業の利益(営業利益・経常利益)が伸びなければ、増配のペースは鈍る可能性があります。
配当の余力:キャッシュフローで確認
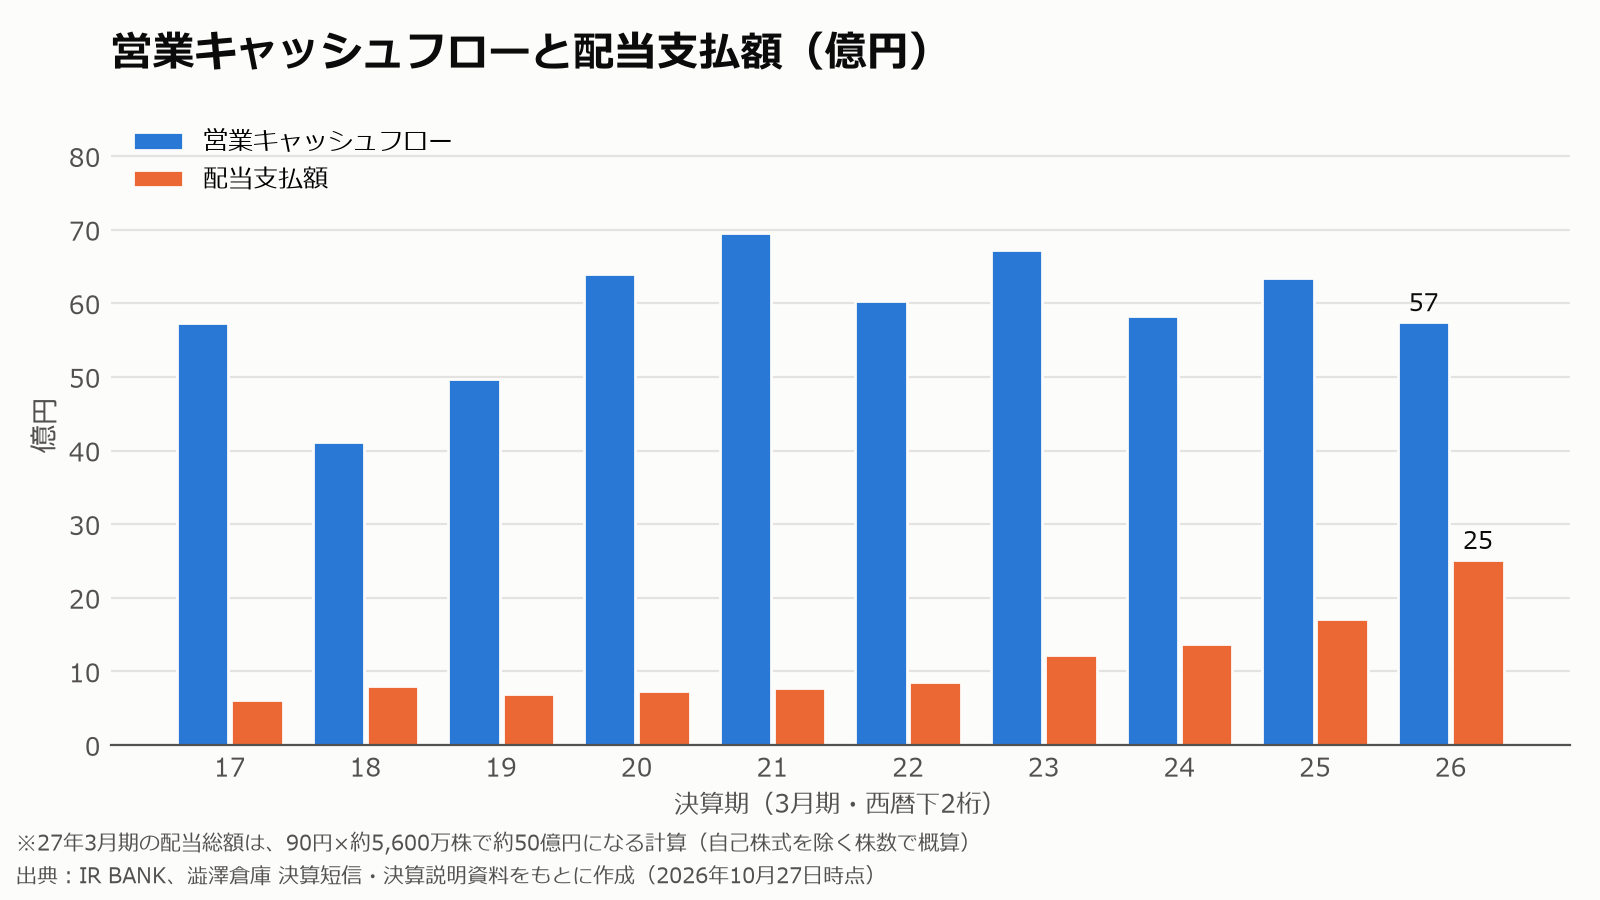
26年3月期の営業キャッシュフローは57.4億円で、配当支払額25.1億円の約2.3倍でした。一方、27年3月期の配当総額は、90円×約5,470万株(自己株式を除く、2026年9月末)で約49億円になる計算です(普通配当だけなら約44億円)。営業キャッシュフローの大部分が配当に回る水準です。
倉庫の新設などの設備投資(27年3月期は物流・不動産に40億〜80億円を計画)や自社株買いもあるため、その資金は政策保有株式の売却や社債の発行でまかなわれています。配当の持続性を見るうえでは、営業キャッシュフローが今後どこまで伸びるかが重要です。
財務の健全性:自己資本比率は50%台
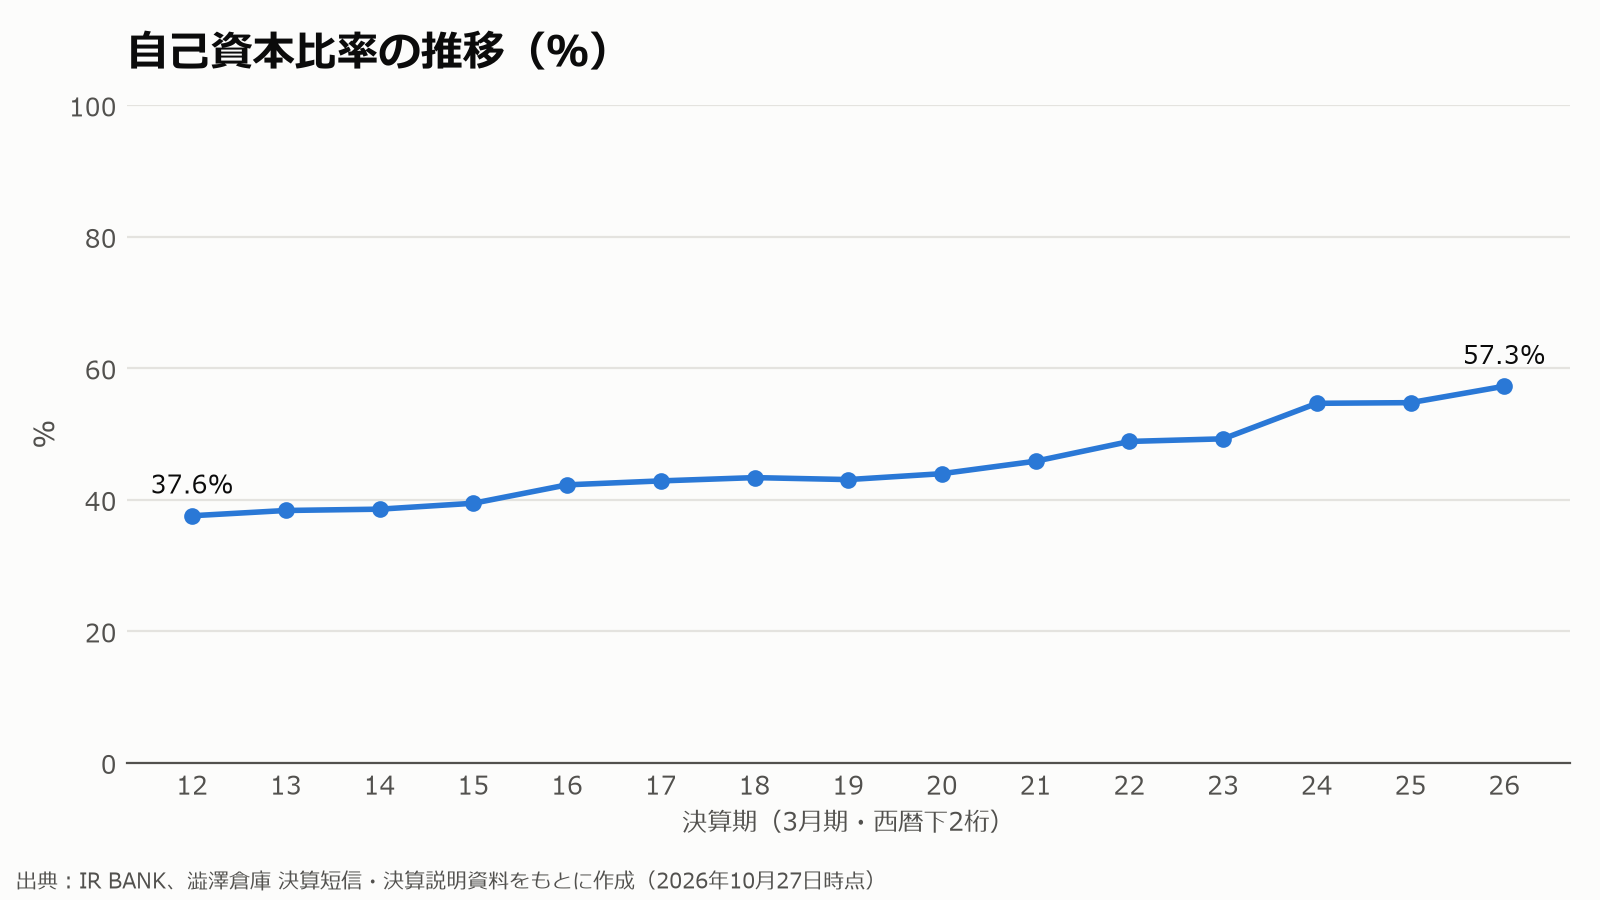
自己資本比率は12年3月期の37.6%から、26年3月期には57.3%まで上がりました。2026年9月末は、澁澤ワールドトランスポートの連結と社債の発行で54.4%に下がっています。現金及び現金同等物は2026年9月末で80.7億円です。
倉庫やオフィスビルなどの不動産を多く持つ会社なので、設備投資の負担は大きめです。一方で、含み益のある不動産や投資有価証券を持っていることは、財務面の支えになっています。
将来性:中期経営計画と事業環境
中期経営計画2026(25年3月期〜27年3月期)
澁澤倉庫は、長期ビジョン「Shibusawa 2030 ビジョン」のもと、2024年5月に「中期経営計画2026」を発表しました。①強みを生かした収益力の強化、②国内外の物流ネットワークの拡充、③物流を越えた業域の拡大、④不動産事業の価値創造、⑤ESGの強化、の5つの成長戦略を掲げています。27年3月期が最終年度です。
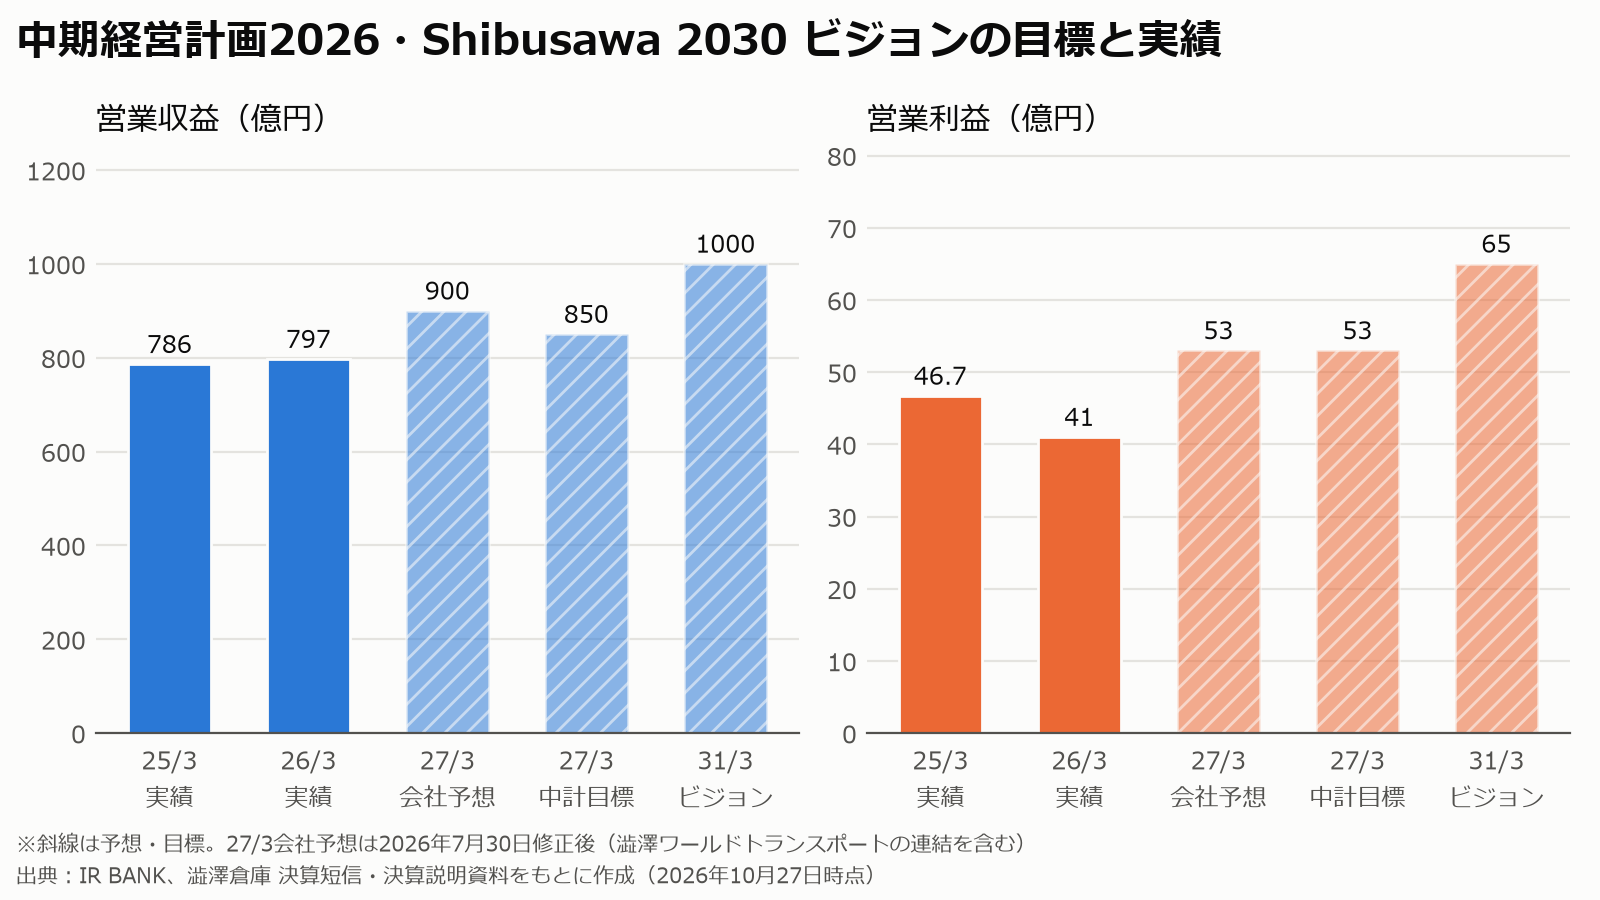
| 項目 | 25/3 実績 | 26/3 実績 | 27/3 会社予想 | 27/3 中計目標 | 31/3 ビジョン |
|---|---|---|---|---|---|
| 営業収益 | 786億円 | 797億円 | 900億円 | 850億円 | 1,000億円 |
| 営業利益 | 46.7億円 | 41.0億円 | 53億円 | 53億円 | 65億円 |
| 経常利益 | 55.8億円 | 48.6億円 | 60億円 | 60億円 | 70億円 |
| ROE | 7.6% | 9.3% | ― | 7%以上 | 10%以上 |
※27/3会社予想は2026年7月30日修正後。出典:中期経営計画2026、決算短信、FISCO企業調査レポート(2026年7月10日)
会社は、27年3月期の予想で中計の利益目標(営業利益53億円・経常利益60億円)を達成し、営業収益は目標を50億円上回る見込みとしています。ただし、利益目標の達成はM&Aの上乗せを含めたうえでのもので、26年3月期は営業減益でした。
見方のポイント:2030年度(31年3月期)の目標は営業利益65億円で、27年3月期予想の53億円から年4〜5%程度の成長が必要です。次の中期経営計画(28年3月期から)で、利益成長と株主還元の目標がどう示されるかが注目点です。
事業環境(2026年11月時点)
| 追い風 | 向かい風・課題 |
|---|---|
| 物流の「2024年問題」を機に、運賃・料金の値上げが受け入れられやすくなった | ドライバー・倉庫作業員の人手不足と人件費の上昇 |
| 飲料を中心とした3PLの好調、新しい倉庫のフル稼働 | 燃料・エネルギー価格の上昇(中東情勢の影響は業績予想に織り込まれていない) |
| 生産拠点の国内回帰による輸入貨物、半導体関連の航空貨物 | 米国の通商政策や中国景気の低迷による輸出貨物の減速 |
| オフィス出社回帰による賃貸ビルの空室率改善 | 金利上昇・建設コスト高による不動産開発の慎重化 |
最近の主な出来事
- 2025年10月1日:1株→4株の株式分割を実施。
- 2026年2月:子会社の大宮通運・平和みらいを完全子会社化。
- 2026年3月:千葉県習志野市に飲料物流専用の新倉庫を開設(旧拠点から約1.4倍に増床)。
- 2026年5月:名鉄ワールドトランスポートを買収し、澁澤ワールドトランスポートに社名変更。26年3月期決算で増配を発表。
- 2026年7月30日:27年3月期の業績予想を上方修正し、配当予想を70円→90円に増額(普通配当80円+記念配当10円)。
- 2026年5月〜9月:自社株買いを実施(5月に上限28億円、8月に上限15億円を決議)。8月の決議分は約74万株・約15億円を取得して9月4日に終了し、取得分は2027年3月31日に消却予定。
- 2026年11月9日:27年3月期 第2四半期決算。上期は増収増益で、通期予想と配当予想(90円)は据え置き。
株価の水準と「将来の利回り」の目安
2026年11月9日の株価1,830円で計算すると、予想PERは約14.2倍、PBRは約1.46倍、予想配当利回りは約4.92%です。記念配当を除いた普通配当80円で見ても約4.37%で、高配当株の目安とされる3〜4%を上回っています(10月下旬からの株価の下落で利回りが上がっています)。また、予想EPSには株式の売却益が含まれているため、本業の利益だけで見たPERは、表示の数値より高めになると考えておく必要があります。
参考として、今の株価で買った場合に、配当が毎年一定の率で増えたと仮定したときの5年後の利回り(取得価格に対する利回り)を計算しました。記念配当は一度きりのものとして除き、普通配当80円を出発点にしています。
| 仮定する年間増配率 | 5年後の1株配当 | 取得価格1,830円に対する利回り |
|---|---|---|
| 0%(据え置き) | 80円 | 約4.4% |
| 3% | 約93円 | 約5.1% |
| 5% | 約102円 | 約5.6% |
| 10% | 約129円 | 約7.0% |
※これは計算上の参考値であり、将来の配当を予想・保証するものではありません。過去10年の増配ペースは年平均約19%ですが、その多くは配当性向の引き上げによるもので、同じペースが続くとは限りません。
リスク・注意点
- 一時的な利益への依存:最近の純利益は政策保有株式の売却益で押し上げられています。売却が一巡すると、純利益が減る可能性があります。
- 配当とキャッシュフローのバランス:27年3月期の配当総額は営業キャッシュフローに近い水準です。設備投資や自社株買いと合わせると、外部からの資金調達や資産売却に頼る面があります。
- コストの上昇:人件費・燃料費の上昇を料金に転嫁できないと、もともと低い物流事業の利益率がさらに下がるおそれがあります。
- M&Aの統合リスク:買収した澁澤ワールドトランスポートは赤字が続いていた会社です。黒字化が遅れると、利益の重しになります。
- 取引先・業界の偏り:最大の顧客であるサントリーロジスティクスへの営業収益は全体の11.4%(26年3月期)で、前期の10.0%から上がっています。1社への依存度はそれほど高くありませんが、飲料などの消費財の物流が多いため、大口顧客の内製化や拠点の再編があると影響を受ける可能性があります。
- 金利の上昇:社債などの借入れコストや、不動産の評価・開発判断に影響します。
- 配当方針について:累進配当は会社の方針であり、減配がないことを保証するものではありません。04年3月期と09年3月期には実際に減配しています。また、27年3月期の90円には記念配当10円が含まれています。普通配当が80円のままなら、次の年の年間配当は90円より少なくなります。
まとめ:どんな投資家の検討対象になりやすいか
澁澤倉庫は、本業の成長はゆるやかですが、不動産事業の安定収益と、配当方針の大きな転換によって、利回りと増配の両方が期待される銘柄です。データから見える特徴を整理すると、次のとおりです。
| 向いている考え方 | 向いていない考え方 |
|---|---|
| 今の利回り(記念配当込みで4%台後半、普通配当でも4%台)と、累進配当による増配の両方を重視したい | 売上や利益が大きく伸びる成長株を探している |
| 不動産という安定収益を持つ会社に長く投資したい | 一時的な利益を除いた「本業の稼ぐ力」の伸びを最重視する |
| 政策保有株の売却や自社株買いなど、資本効率の改善に注目している | 配当の原資が営業キャッシュフローで十分にまかなえることを重視する |
しんちゃんの見方
配当への姿勢を評価しています:配当方針がしっかりしていて、株主還元を大きく意識しているところが、いちばん気に入っている点です。
大幅増配の受け止め方:急成長する会社ではありませんが、ゆるやかに成長しながら、投資と株主還元の両方を進めていると見ています。もともとPBR1倍割れで割安感が目立っていたので、株主還元を強めることで注目を集められたのかなと感じています。
気になっていること:26年3月期は、他社の株を売ったことで純利益は増えましたが、営業利益は新しい倉庫の初期費用や人件費の増加で減りました。本業でいかに効率よく利益を上げるかが、ここからの見せどころだと思います。もう1つは財務です。借入金と社債は、26年3月末の約275億円から9月末には約329億円に増えているので、変化を見ていきたいです。
売却益がなくなったあとの配当:今期の営業利益は増える予想ですが、買収した会社の分も含まれます。売却益がなくなったあとも今の配当を保てるかは、本業の利益がどこまで伸びるかで決まると考えていて、そこを見ていきたいです。
買収について:赤字の会社の買収には不安もありますが、赤字の原因は澁澤倉庫が得意な国内倉庫だとされています。国際物流を強くする狙いが実現するか、黒字化できるかを決算で見ていきたいです。
確認していること:配当方針にブレがないかを見ています。減配があったときは、その原因が一時的なものか、長く続くものかも確認します。
次の決算で見たいこと:営業利益が改善しているかに注目しています。
自分の持ち方:高配当株は、これまで売ったことがありません。企業の破産のような大きすぎる事件が起きないかぎり、原則として持ち続けています(あくまで自分のやり方で、読者におすすめするものではありません)。
ひとことで言うと:「世の中の需要に合っていて、長期的に安定した需要が見込めると考えている会社」
次の注目イベント
- 2027年2月上旬(見込み):27年3月期 第3四半期決算。澁澤ワールドトランスポートの連結後の利益、新拠点の稼働率、料金改定の進み具合に注目。
- 2027年5月ごろ(見込み):27年3月期決算と、次期中期経営計画の発表。配当方針(配当性向50%以上)がどう引き継がれるかに注目。
澁澤倉庫の株を買うには
澁澤倉庫は東証プライム市場に上場しており、ネット証券から100株単位で購入できます。新NISAの成長投資枠を使えば、配当金や売却益が非課税になります。
PR 株を買うには、証券会社の口座が必要です。手数料や取り扱う商品は会社ごとに違うので、公式サイトで確かめてから選んでください。
松井証券
出典・データについて
- 澁澤倉庫株式会社「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月11日)
- 澁澤倉庫株式会社「配当方針の変更に関するお知らせ」(2025年5月12日)
- 澁澤倉庫株式会社「剰余金の配当(増配)および次期配当予想に関するお知らせ」(2026年5月11日)
- 澁澤倉庫株式会社「連結業績予想の修正および配当予想の修正(増配)に関するお知らせ」(2026年7月30日)
- 澁澤倉庫株式会社「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月7日)、「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」「同 決算説明資料」(2026年11月9日)
- 澁澤倉庫株式会社「自己株式取得に係る事項の決定および自己株式の消却に関するお知らせ」(2026年8月7日)、「自己株式の取得状況および取得終了に関するお知らせ」(2026年9月4日)
- 澁澤倉庫株式会社「株式分割および株式分割に伴う定款一部変更ならびに配当予想の修正に関するお知らせ」(2025年8月7日)
- 澁澤倉庫株式会社「澁澤倉庫グループ中期経営計画2026」(2024年5月)
- 澁澤倉庫株式会社 有価証券報告書(2026年3月期、2026年6月25日)
- 澁澤倉庫株式会社「2026年3月期 決算説明会資料」「2026年3月期 決算説明会 主な質疑応答」(2026年5月25日)
- 澁澤倉庫株式会社「平成15年3月期 決算短信」「平成16年3月期 決算短信」「平成21年3月期 決算短信」「平成22年3月期 決算短信」「平成29年3月期 決算短信」
- 株式会社フィスコ「企業調査レポート 澁澤倉庫」(2026年7月10日)
- IR BANK「澁澤倉庫(9304)」(業績・財務・キャッシュフロー・配当の長期データ、株価指標)
※1株あたりの数値は、2017年10月1日(5株→1株の株式併合)と2025年10月1日(1株→4株の株式分割)を考慮して遡って調整した値です。※データの確認日:2026年11月10日。
本記事は情報提供を目的としており、投資の勧誘や特定銘柄の推奨を目的としたものではありません。記載内容の正確性には注意を払っていますが、その完全性を保証するものではありません。投資に関する最終判断は、ご自身の責任でお願いします。
コメント