※本記事は情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。数値は2026年11月10日時点で確認できた情報にもとづきます。
※しんちゃんは三菱商事の株を保有しています。保有状況は予告なく変わることがあります。
3行まとめ
① 累進配当+大規模な自社株買い:1株配当は17年3月期の26.67円から27年3月期予想の125円へ、約4.7倍。26年3月期の1兆円に続き、2026年11月にも1兆円の自社株買いを決定。予想配当利回りは約2.42%。
② 利益は大きく回復の予想:26年3月期の純利益は8,005億円で3期連続の減益。27年3月期は11月に上方修正し、1兆2,000億円(+50%)で過去最高の予想。ただし約2,700億円は資産の売却益などの一時的な要因で、資源価格の上昇も追い風。
③ 注意点もある:資源価格・為替・中東情勢の影響が大きい。過去には資源の損失で赤字になり、減配した経験がある。
三菱商事の基本データ
| 項目 | 数値 | 補足 |
|---|---|---|
| 株価 | 5,170円 | 2026年11月9日終値 |
| 予想配当(27年3月期) | 125円 | 中間62円+期末63円 |
| 予想配当利回り | 約2.42% | 125円÷5,170円 |
| 予想PER | 約15.6倍 | 予想EPS 330.43円(2026年11月4日修正後) |
| PBR | 約1.93倍 | 2026年9月末のBPS 2,674円で計算 |
| ROE(26年3月期) | 8.5% | 27年3月期の会社見通しは12.7%。経営戦略2027の目標は12%以上 |
| 自己資本比率 | 40.4% | 2026年9月末(親会社所有者帰属持分比率) |
| 時価総額 | 約18.9兆円 | 自己株式を除く株数で計算 |
| 市場 | 東証プライム |
最新の株価・配当利回りは、Yahoo!ファイナンス(三菱商事)で確認できます。
三菱商事はどんな会社?
三菱商事は、日本最大級の総合商社です。商社というと「貿易の会社」というイメージがありますが、今の三菱商事の利益の多くは、世界中の資源・エネルギー・食品・インフラなどの事業に出資し、その事業から得る利益(配当や持分の利益)です。
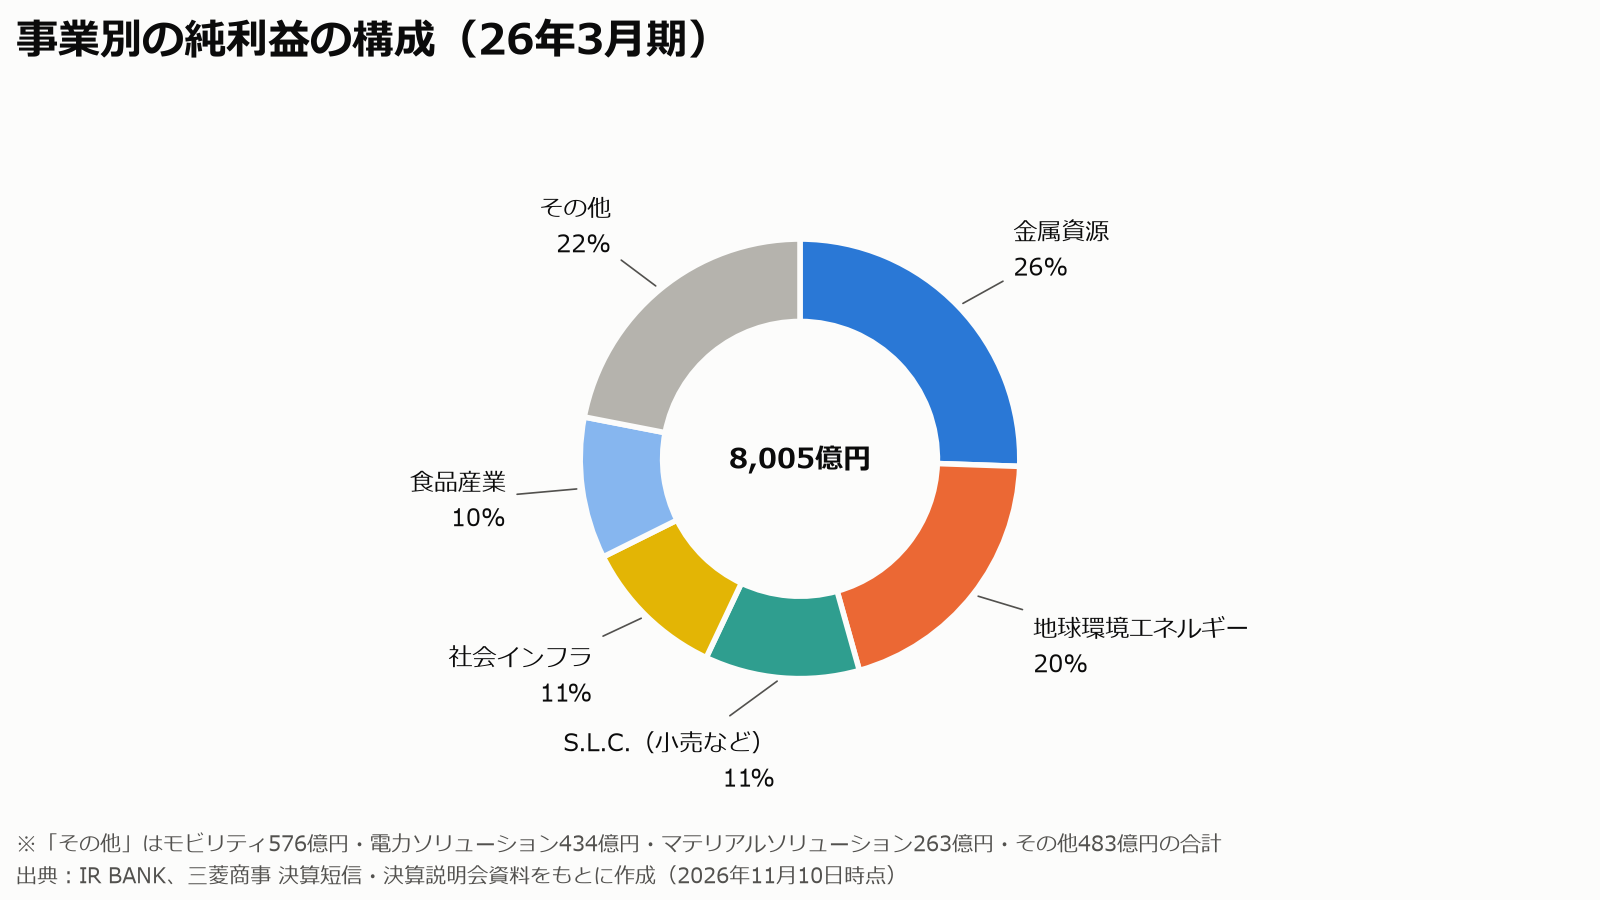
| セグメント | 主な事業 | 26年3月期 純利益 |
|---|---|---|
| 金属資源 | 銅・鉄鉱石・原料炭などの鉱山への出資 | 2,045億円 |
| 地球環境エネルギー | LNG(液化天然ガス)・石油・次世代エネルギー | 1,609億円 |
| S.L.C. | ローソンなどの小売・物流・ヘルスケアなど | 910億円 |
| 社会インフラ | 千代田化工建設、都市開発など | 851億円 |
| 食品産業 | サーモン養殖、食品原料、畜産など | 833億円 |
| モビリティ | アジアの自動車事業(三菱自動車関連など) | 576億円 |
| 電力ソリューション | 国内外の発電・電力事業 | 434億円 |
| マテリアルソリューション | 化学品・鉄鋼製品・建材 | 263億円 |
※このほか「その他」483億円。合計8,005億円。出典:2025年度決算説明会資料(2026年5月1日)。2026年4月に「地球環境エネルギー」と「電力ソリューション」は「エネルギー&パワーソリューション」に統合されています。
金属資源と地球環境エネルギーの「資源系」で純利益の約45%を占めます。資源価格が高いと大きく稼げる一方、下がると利益が減りやすい構造です。その波を、食品・小売・インフラなどの「非資源」の事業でならしています。
しんちゃんが注目したきっかけ:買ったときも利回りは低めでしたが、コロナ後の落ち込みや資源高による利益のピークは過ぎて落ち着いていて、LNGなど新しい利益の柱も見え始めていました。累進配当で配当が増え、自社株買いで株数も減っていくので、長く持てば買った値段に対する利回りは上がっていくと考えました。また、事業を育てたうえで、資本の効率が悪くなった事業は売り、その資金をより効率のよい事業に回す、という合理的な経営のしかたも好きなところです。
業績の推移:資源価格で大きく上下する
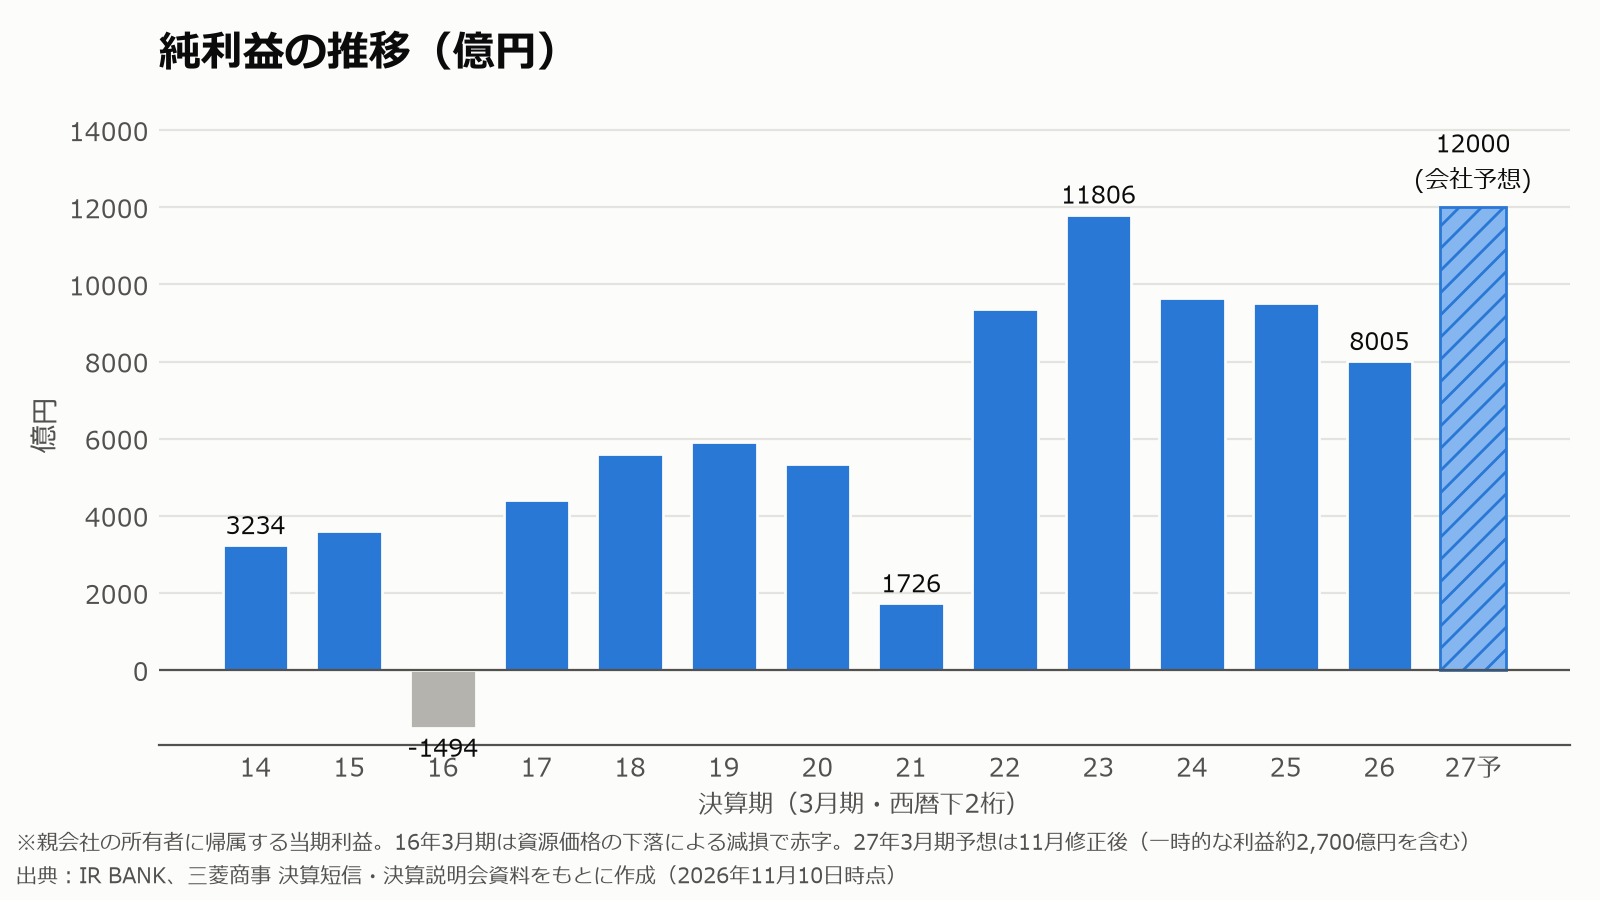
三菱商事の売上(収益)は、会計ルールの変更で19年3月期から金額の数え方が大きく変わったため、ここでは純利益で見ていきます。
純利益は、資源価格の下落で16年3月期に1,494億円の赤字になりました。その後回復し、資源価格が大きく上がった23年3月期には1兆1,806億円の過去最高を記録しました。その後は資源価格の落ち着きで3期連続の減益となり、26年3月期は8,005億円でした(会社の期初見通し7,000億円は上回りました)。
第2四半期(4〜9月)の純利益は6,197億円(前年同期比+74.2%)でした。北米のLNG事業の生産開始、米国シェールガス事業の新規連結、銅・原料炭の価格上昇に加え、ヘルスケア子会社や千代田化工建設に関する一時的な利益も出ました。
これを受けて会社は、2026年11月4日に27年3月期の純利益予想を1兆1,000億円から1兆2,000億円(前期比+50%)に引き上げ、過去最高益の見込みとしました。ただし、このうち約2,700億円は資産・事業の売却益などの一時的な要因です。それを除いた「巡航利益」(毎年くり返し稼げる利益)は約9,300億円の見込みで、期初の約8,200億円から上がりましたが、その多くは資源価格の上昇によるものです。
| 純利益の内訳(億円) | 26年3月期 実績 | 27年3月期 上期 | 27年3月期 通期予想 |
|---|---|---|---|
| 巡航利益 | 7,037 | 5,391 | 9,300 |
| 資産・事業の売却益など | 429 | 1,092 | 1,900 |
| 特殊要因(引当金・和解金など) | 539 | ▲286 | 800 |
| 純利益 | 8,005 | 6,197 | 12,000 |
※巡航利益は会社独自の指標で、2024年度(25年3月期)から公表されています。出典:2026年3月期・2027年3月期第2四半期 決算説明会資料
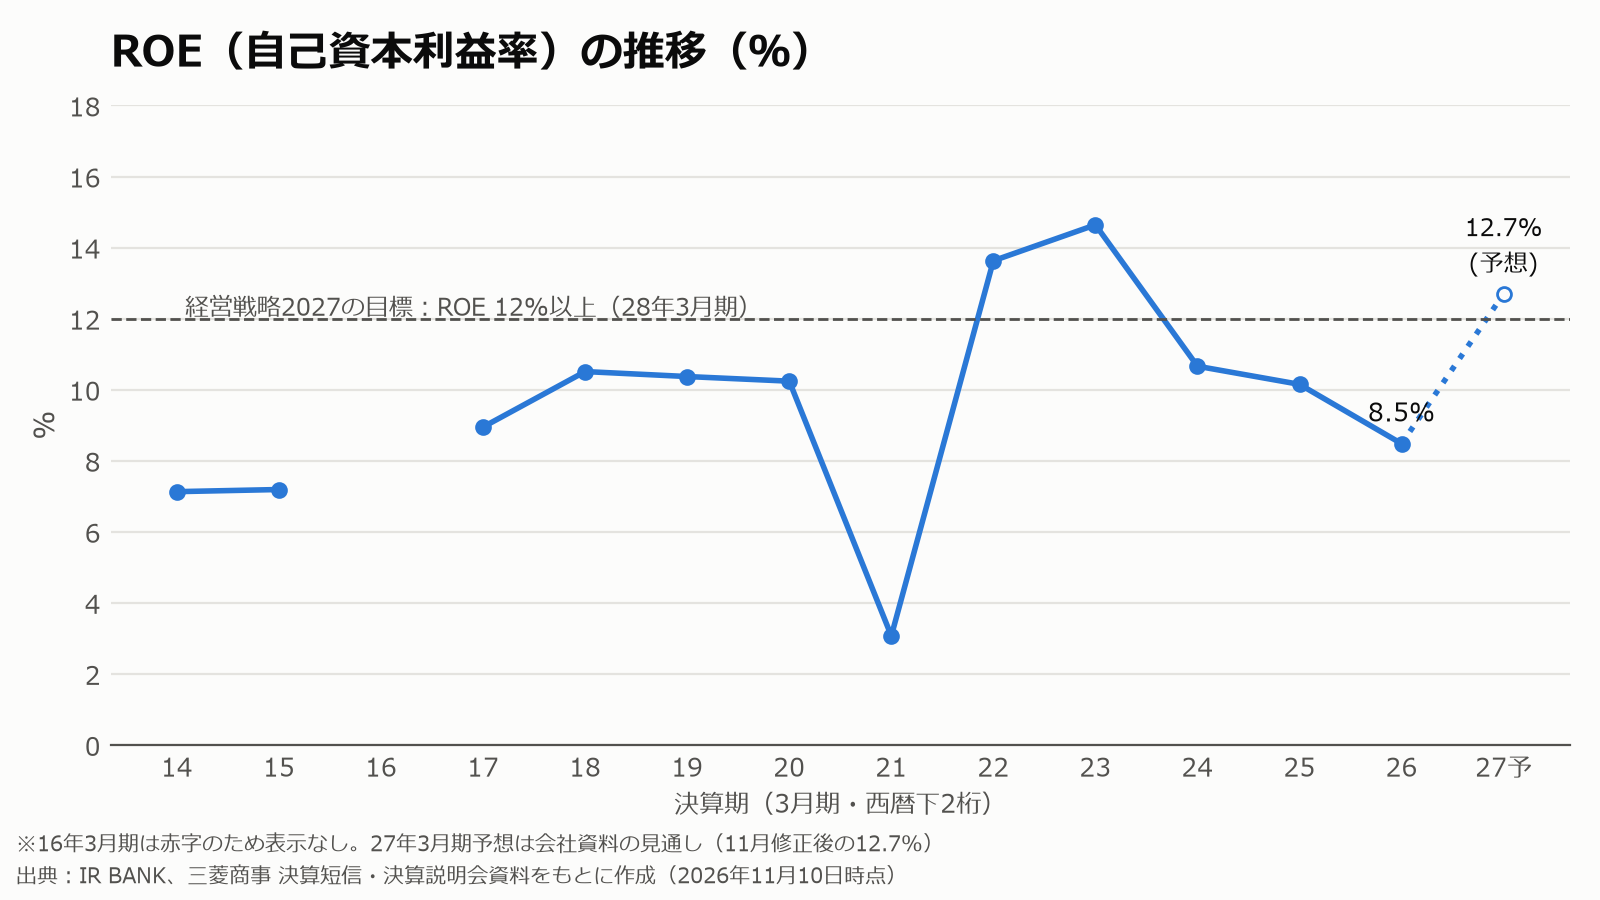
見方のポイント:ROEは資源価格の高かった22〜23年3月期に13〜14%台でしたが、26年3月期は8.5%まで下がりました。27年3月期は12.7%の見通しで、経営戦略2027の目標「ROE12%以上」を前倒しで達成する見込みです。ただし資源価格の追い風と一時的な利益を含むので、資源価格が落ち着いた後も12%以上を保てるかがカギです。
配当:「累進配当」で11期連続の増配予想
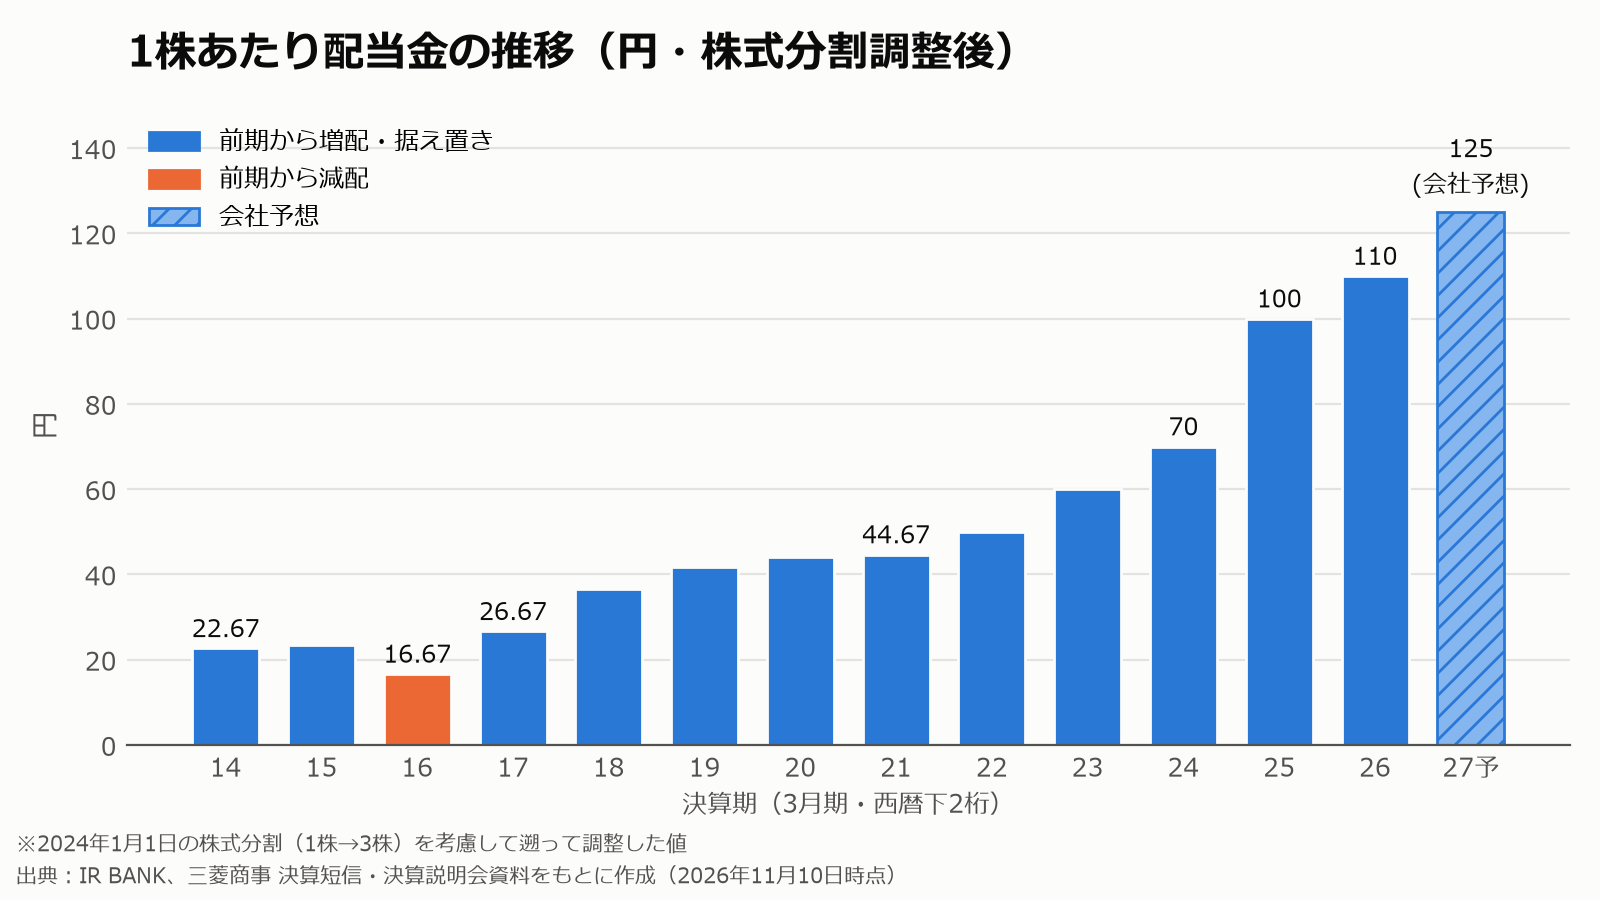
1株配当(株式分割調整後)は、17年3月期の26.67円から26年3月期の110円へ、9年で約4.1倍(年平均約17%)になりました。27年3月期は125円の予想で、実現すれば17年3月期から11期連続の増配です。
一方、資源価格の下落で赤字になった年には、減配しています(グラフのオレンジ色)。
配当方針
三菱商事は「累進配当」と「機動的な自己株式取得」を株主還元の基本方針としています。経営戦略2027での内容は次のとおりです。
- 配当:1株あたり配当額を基準とした累進配当を続ける。増配は、営業収益キャッシュフローなどの利益水準の向上を見極めたうえで判断する。
- 自己株式取得:キャッシュフローに余裕が生まれた場合に、投資と追加還元のどちらに回すかを機動的に判断する。
- 総還元性向:目標は設けないが、25〜27年度の3年平均で40%を上回る水準にする。
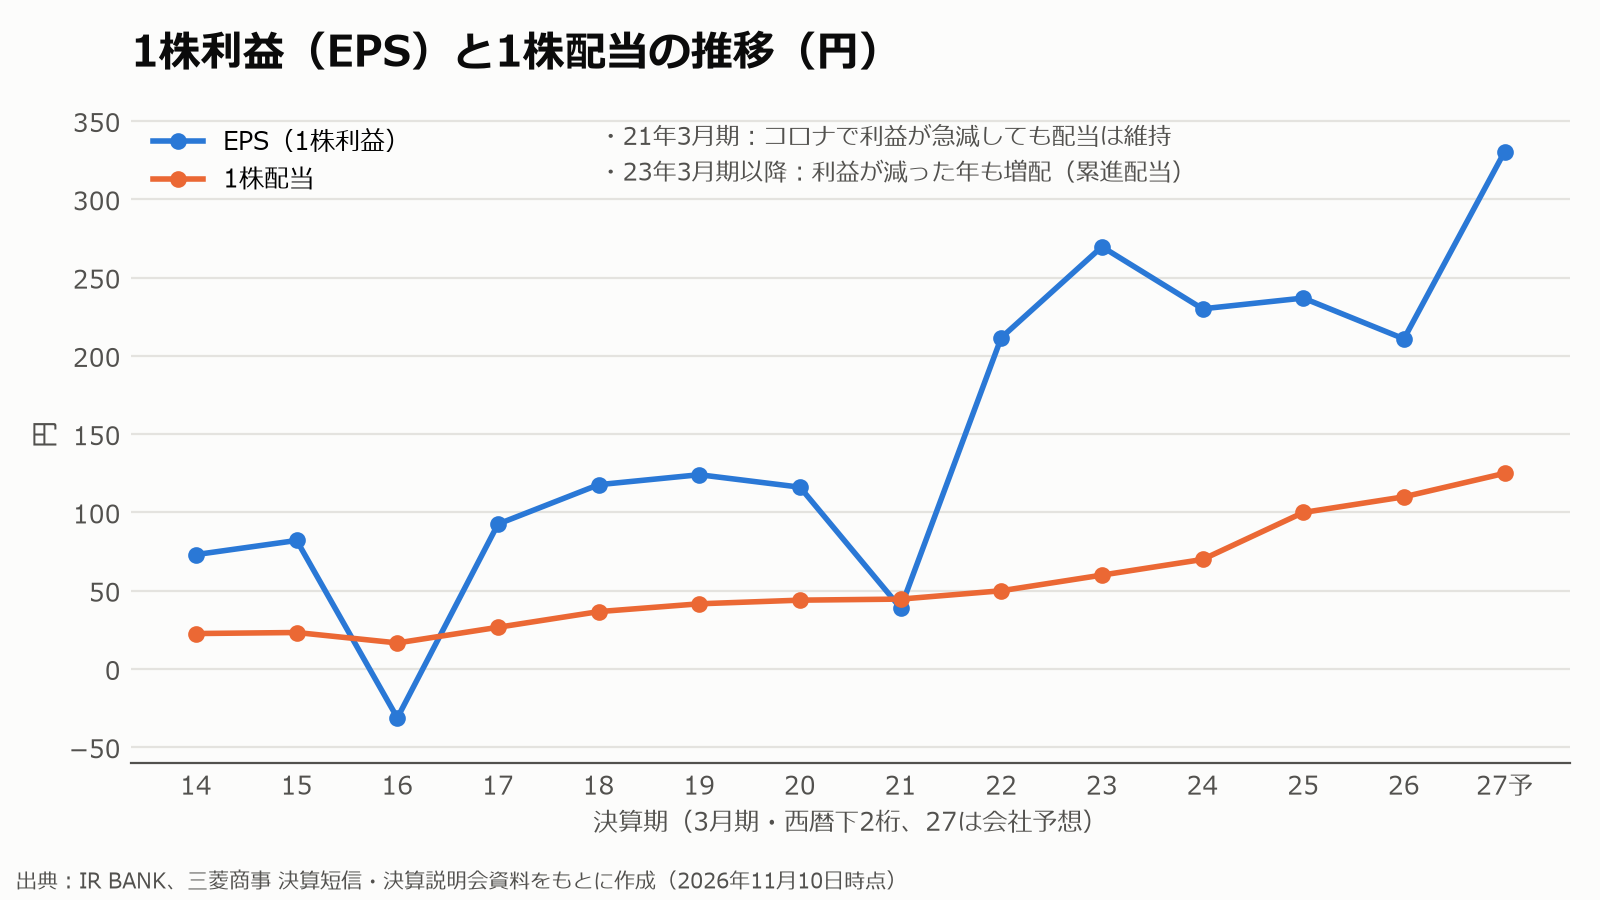
配当性向は26年3月期で52.2%、27年3月期の予想では約38%(125円÷予想EPS 330円)です。
見方のポイント:コロナで利益が急減した21年3月期(配当性向115%)や、3期連続減益の24〜26年3月期にも、配当を減らさず増やし続けてきました。累進配当の方針が実際に守られてきたといえます。
配当の余力:キャッシュフローで確認
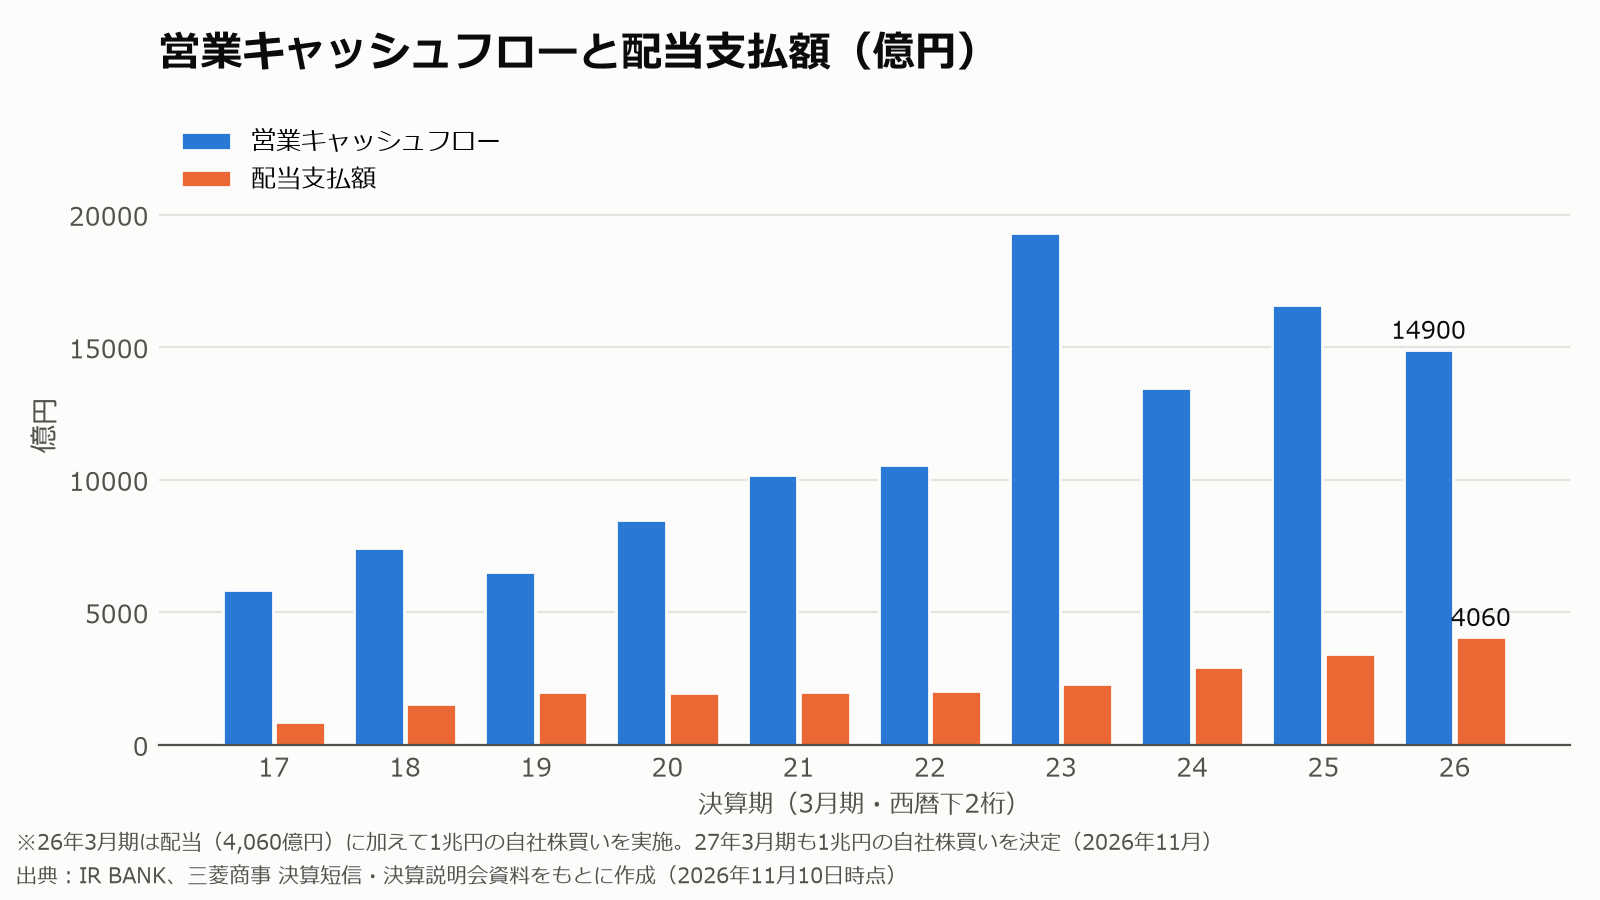
26年3月期の営業キャッシュフローは1兆4,900億円で、配当支払額4,060億円の約3.7倍です。配当だけを見れば余裕があります。
さらに26年3月期は、2025年4月に発表した1兆円の自社株買いを実施しました(2026年3月24日までに約3.2億株を取得)。取得した株は2026年4月30日にすべて消却され、発行済株式数は7.9%減りました。
さらに2026年11月4日には、2回目の1兆円の自社株買い(上限。2026年11月5日〜2027年7月31日に市場で買付け、発行済株式の約6%分)を決めました。取得した株は2027年8月31日に消却する予定です。これにより27年3月期の総還元性向(配当と自社株買いの合計÷純利益)は約121%の見通しです。自社株買いで株数が減ると、1株あたりの利益や配当を増やしやすくなります。
見方のポイント:自社株買いは配当と違い、「お金に余裕があるときに機動的に」行うもので、25年3月期のようにゼロの年もあります。会社は今後の追加の配分は「成長投資への配分を重点的に検討」としており、毎年1兆円が続くとは限りません。
財務の健全性:自己資本比率は約40%
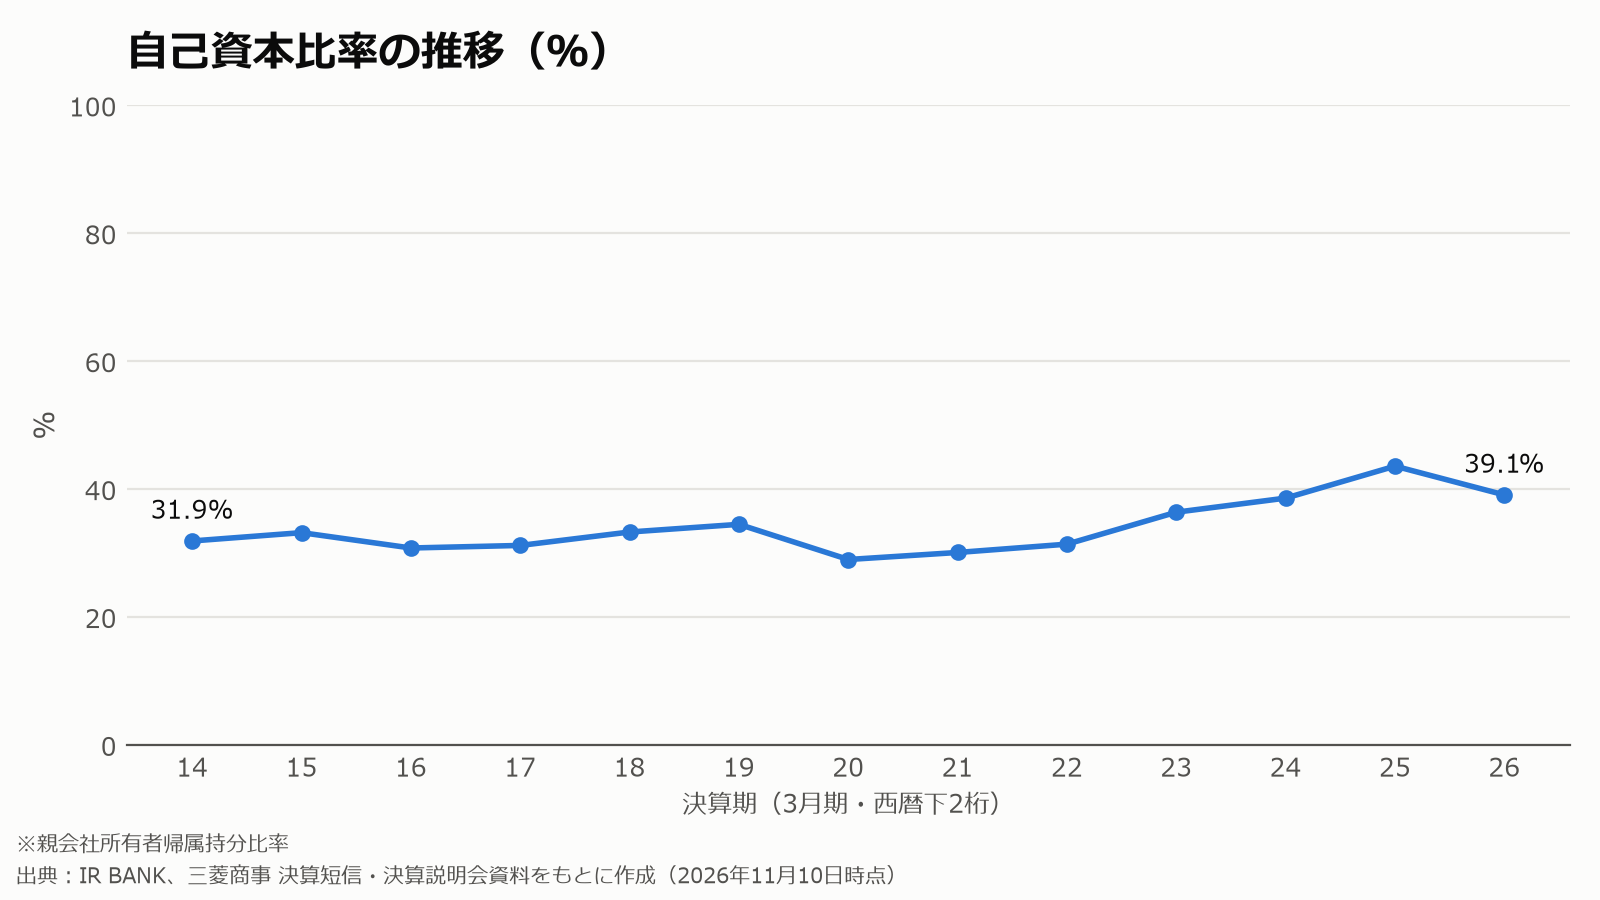
自己資本比率(親会社所有者帰属持分比率)は、16年3月期の30.8%から改善し、26年3月期は39.1%、2026年9月末は40.4%です。26年3月期に下がったのは、1兆円の自社株買いで自己資本が減ったことが主な理由と考えられます。
会社は、借入れの目安として「Net DER(純有利子負債÷自己資本)0.6倍程度を上限」とし、財務の健全性を保ちながら借入れも活用する方針です。ネット有利子負債(リース負債を除く)は、25年3月末の3.05兆円から26年3月末に3.89兆円、2026年9月末には4.43兆円に増え、Net DERは0.29倍→0.38倍→0.42倍と上がっています。米国シェールガス事業の取得や自社株買いに、借入れも使っているためです。
見方のポイント:有利子負債は、資源高で稼いだ21〜25年3月期に約1.9兆円減らしており(IR BANK、リース負債を含む)、今はその余力を投資と株主還元に使っている段階です。上限の0.6倍までは余裕がありますが、2回目の1兆円の自社株買いでどこまで上がるかは注目点です。
将来性:経営戦略2027と事業環境
経営戦略2027(25〜27年度)
2025年4月に発表した経営戦略2027では、既存事業を「磨く」「変革する」ことで3,000億円以上、新しい事業を「創る」ことで1,000億円以上、合わせて4,000億円の増益(24年度の巡航利益と比べて)を計画しています。
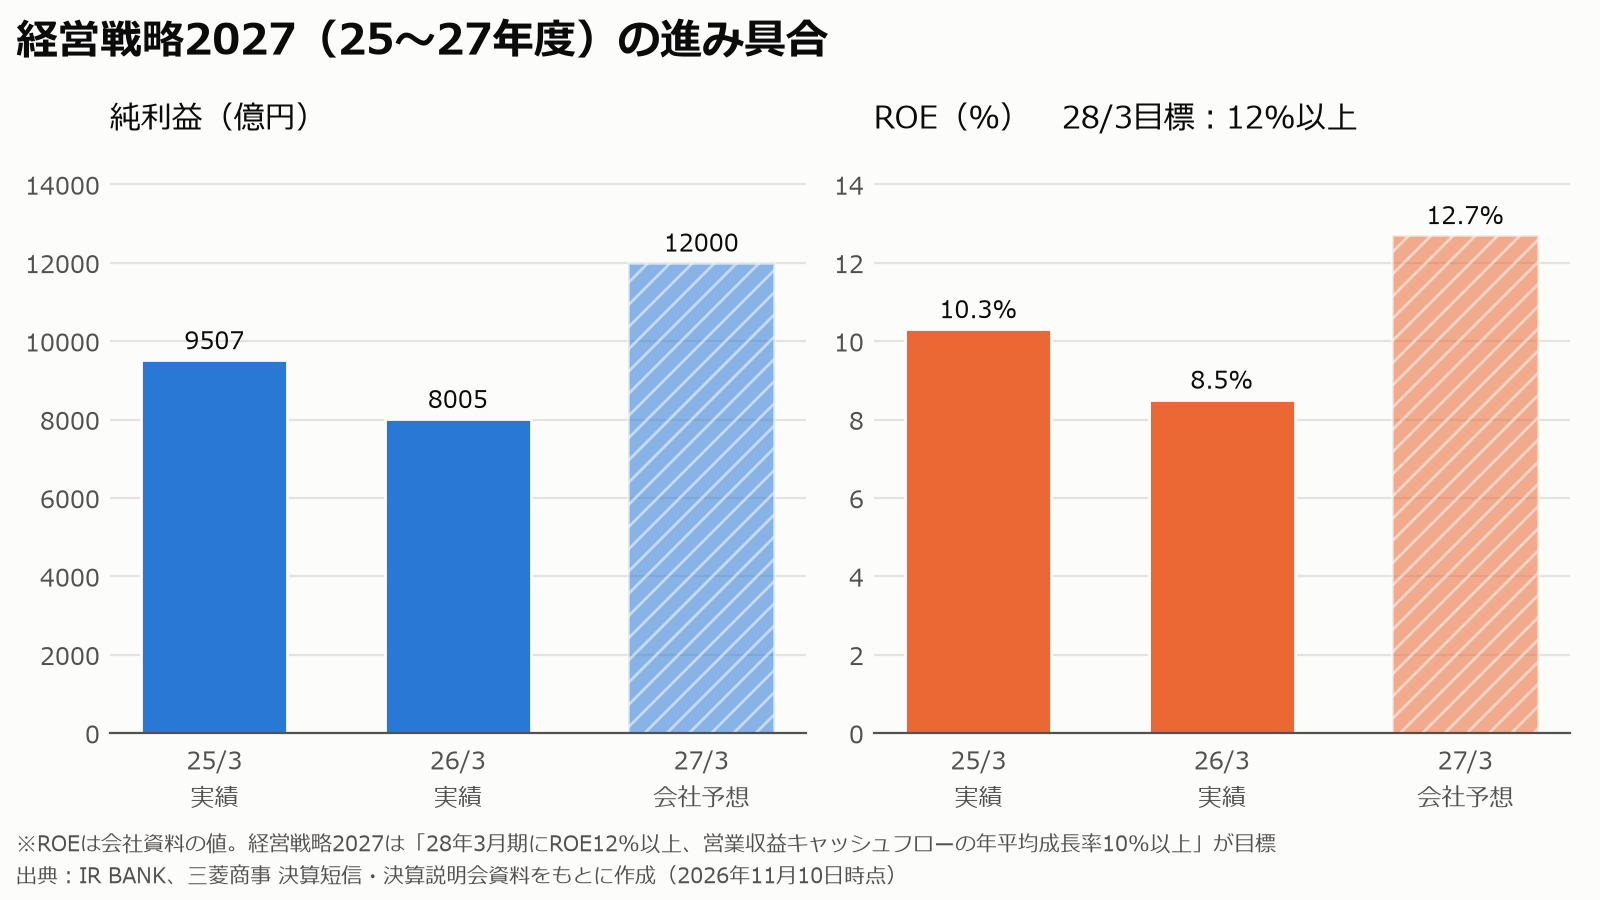
| 項目 | 25年3月期 実績 | 26年3月期 実績 | 27年3月期 会社予想 | 28年3月期 目標 |
|---|---|---|---|---|
| 純利益 | 9,507億円 | 8,005億円 | 1兆2,000億円 | 1.2兆円以上(イメージ) |
| ROE | 10.3% | 8.5% | 12.7% | 12%以上 |
| 営業収益キャッシュフロー | 9,837億円 | 1兆481億円 | 1兆3,800億円 | 年平均10%以上の成長 |
| 1株配当 | 100円 | 110円 | 125円 | 累進配当 |
※27年3月期の会社予想は2026年11月4日修正後。営業収益キャッシュフローは、運転資金の増減などを除いた、会社独自の稼ぐ力の指標。出典:2025年度決算説明会資料(2026年5月1日)、2026年度第2四半期決算説明会資料(2026年11月4日)
主な案件は、米国シェールガス事業への参画、フィリピンのデジタル金融事業(GCash)への出資、サーモン養殖事業の買収、三菱食品の完全子会社化などです。2026年9月には、出資するカナダのLNG事業の拡張(三菱商事の負担は約5,000億円、2030年代初めに生産開始予定)も決めました。拡張後、三菱商事が販売するLNGは年210万トンから420万トンに倍増する計画です。
一方で会社は、事業や株式の入れ替えも進めています。求める利回りに届いていない事業などを対象に、経営戦略2027の期間で約30社・投下資本約3,500億円の入れ替えを予定しており、27年3月期の上期にはTOYO TIREの株式の全量売却などを行いました(2026年8月時点の資料)。
見方のポイント:会社は、2027年度に資源価格が前提の水準に戻ると約1,400億円の減益要因になると見積もったうえで、「現在の資源市況水準に依拠せず、増益を目指す」としています。28年3月期以降も1兆円を超える利益を続けるには、一時的な利益や資源価格に頼らない「巡航利益」をどこまで伸ばせるかが重要です。
事業環境(2026年11月時点)
| 追い風 | 向かい風・課題 |
|---|---|
| LNG需要の拡大、カナダLNG・北米LNG事業の生産開始 | 米国の天然ガス価格の下落(シェールガス事業は通期で減益要因) |
| 銅・原料炭の価格上昇 | 中東情勢(燃料費の上昇で原料炭・鉄鉱石の採算が悪化。会社は影響を期初想定の▲300億円以内と見込む) |
| 円安(第2四半期時点で前年より円安) | サーモン市況の下落、海外の穀物・畜産事業の不振 |
| アセアンの自動車事業の販売好調(上期) | 借入れの増加に伴う金利負担の増加(上期の金融費用は前年の818億円→1,145億円) |
最近の主な出来事
- 2024年1月1日:1株→3株の株式分割を実施。
- 2025年4月3日:経営戦略2027と、1兆円の自社株買いを発表。
- 2026年3月24日:1兆円の自社株買いを完了。
- 2026年5月1日:26年3月期決算。27年3月期の配当予想を125円(+15円)、純利益予想を1兆1,000億円と発表。
- 2026年8月3日:27年3月期 第1四半期決算。純利益2,985億円(+47.0%)。
- 2026年9月29日:カナダのLNG事業の拡張について、最終投資決定を発表。
- 2026年11月2日:カナダのLNG事業の液化設備を持つ会社の株式49.9%を、Blackstoneグループのファンドに約2,500億円で売却すると発表(LNGの取扱数量は維持)。
- 2026年11月4日:27年3月期 第2四半期決算。上期の純利益は6,197億円(+74.2%)。通期予想を1兆2,000億円に引き上げ、2回目の1兆円の自社株買いを決定。
株価の水準と「将来の利回り」の目安
2026年11月9日の株価5,170円で計算すると、予想PERは約15.6倍、PBRは約1.93倍、予想配当利回りは約2.42%です。利回りは高配当株の目安(3〜4%)より低めで、三菱商事は「配当の伸び」と「自社株買いを含めた還元」が評価されている銘柄といえます。
参考として、今の株価で買った場合に、配当が毎年一定の率で増えたと仮定したときの5年後の利回り(取得価格に対する利回り)を計算しました。
| 仮定する年間増配率 | 5年後の1株配当 | 取得価格5,170円に対する利回り |
|---|---|---|
| 0%(据え置き) | 125円 | 約2.4% |
| 3% | 約145円 | 約2.8% |
| 5% | 約160円 | 約3.1% |
| 10% | 約201円 | 約3.9% |
※これは計算上の参考値であり、将来の配当を予想・保証するものではありません。17年3月期→26年3月期の増配ペースは年平均約17%ですが、資源価格が高かった時期の利益成長を含みます。
リスク・注意点
- 資源価格:純利益の約半分が資源系です。銅・鉄鉱石・LNGなどの価格が下がると、利益が大きく減ります。
- 為替:海外の事業が多く、円高になると円に換算した利益が減ります。
- 地政学:中東情勢やロシアなど、エネルギー事業は国際情勢の影響を受けます。
- 投資先の損失:大型の投資が多いため、事業がうまくいかないと減損(資産価値の切り下げ)で一度に大きな損失が出ることがあります。
- 一時的な利益:資産の売却益などで、年ごとの利益が大きく振れます。27年3月期の予想にも約2,700億円の一時的な利益が含まれます。
- 借入れの増加:投資と自社株買いに借入れも使っており、Net DERは上昇しています(2026年9月末0.42倍、上限の目安0.6倍)。金利が上がると利息の負担も増えます。
- 配当方針について:累進配当は会社の方針であり、減配がないことを保証するものではありません。
まとめ:どんな投資家の検討対象になりやすいか
三菱商事は、資源価格で利益が上下する一方、累進配当と大規模な自社株買いで株主還元を強めている大型株です。データから見える特徴を整理すると、次のとおりです。
| 向いている考え方 | 向いていない考え方 |
|---|---|
| 利回りは控えめでも、配当が増え続けることと自社株買いを重視したい | 今すぐ高い配当利回り(4%以上など)がほしい |
| 資源から食品・小売まで、幅広い事業に分散した会社に投資したい | 資源価格や為替による業績の上下を避けたい |
| 日本を代表する企業に長く投資したい | 一時的な利益を除いた利益の安定を最重視する |
しんちゃんの見方
気に入っているところ:自社株買いに積極的なところです。2025年度に続いて今期も1兆円の自社株買いを決めていて、株数が減る分、1株あたりの価値が高まっていくことに期待しています。
気になっていること:巡航利益(毎年安定して入る利益)がこの先も着実に増えていくかが心配です。利益の約半分はLNGなどのエネルギーや銅・原料炭などの資源なので、世界情勢で資源の値段や需要が大きく動くと影響を受けます。今期の巡航利益の伸びも、多くは資源価格の上昇によるものです。もう1つは借金です。借金は自己資本の0.6倍までという目安を決めていて、2026年9月末は0.42倍と余裕がありますが、借りたお金も使って株主還元をしている点は気にしています。
確認していること:巡航利益が伸びているか、自社株買いがどのくらい続くか、そして借金が目安(自己資本の0.6倍)に近づいていないかを確認しています。
次の決算で見たいこと:天然ガス・LNGです。LNGカナダの稼働が本格化して利益がどこまで伸びるかと、米国のガス価格の下落で、新しく買ったシェールガス事業の利益が落ちていないかを見たいです。
利回りが低くても持っている理由:自社株買いが株価を下支えしてくれることと、配当を毎年増やしていることが理由です(1株配当は20年3月期の44円から27年3月期予想の125円へ)。長く持てば、買った値段に対する利回りは高くなっていくと考えています。
資源価格について:資源の値段は、今の世界情勢では全く予想がつきません。多少の上振れ・下振れは覚悟しています。それでも、2025年に国内の洋上風力から撤退したように、採算が合わない事業からはきちんと手を引く会社だと思うので、ROE12%以上という目標に向けた会社の判断を見ていきたいです。
自分の持ち方:高配当株は、これまで売ったことがありません。企業の破産のような大きすぎる事件が起きないかぎり、原則として持ち続けています(あくまで自分のやり方で、読者におすすめするものではありません)。
ひとことで言うと:「今の利回りは低めだけど、配当が増え続ければ、長い目で見て高配当株になりうる会社」
次の注目イベント
- 2027年2月上旬(見込み):27年3月期 第3四半期決算。通期予想1兆2,000億円に対する進み具合と、資源価格・米国ガス価格の影響に注目。
- 2027年5月ごろ(見込み):27年3月期決算と28年3月期の配当予想。経営戦略2027の最終年度で、資源価格に頼らない増益の見通しが示されるかに注目。
三菱商事の株を買うには
三菱商事は東証プライム市場に上場しており、ネット証券から100株単位で購入できます。新NISAの成長投資枠を使えば、配当金や売却益が非課税になります。
PR 株を買うには、証券会社の口座が必要です。手数料や取り扱う商品は会社ごとに違うので、公式サイトで確かめてから選んでください。
松井証券
出典・データについて
- 三菱商事株式会社「2026年3月期 決算短信〔IFRS〕(連結)」(2026年5月1日)
- 三菱商事株式会社「2025年度決算及び2026年度見通し 決算説明会資料」(2026年5月1日)
- 三菱商事株式会社「経営戦略2027」(2025年4月3日)
- 三菱商事株式会社「国内洋上風力発電事業に係る事業性再評価の結果について」(2025年8月27日)
- 三菱商事株式会社「2027年3月期 第2四半期 決算説明会資料」(2026年11月4日)
- 三菱商事株式会社「2027年3月期 第1四半期決算短信〔IFRS〕(連結)」(2026年8月3日)
- 三菱商事株式会社「2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)」(2026年11月4日)
- 三菱商事株式会社「自己株式取得及び自己株式消却に係る事項の決定に関するお知らせ」(2026年11月4日)
- 三菱商事株式会社「自己株式の取得結果および取得終了並びに消却株式数に関するお知らせ」(2026年3月24日)
- IR BANK「三菱商事(8058)」(業績・財務・キャッシュフロー・配当の長期データ、株価指標)
※1株あたりの数値は、2024年1月1日(1株→3株)の株式分割を考慮して遡って調整した値です。※データの確認日:2026年11月10日。
本記事は情報提供を目的としており、投資の勧誘や特定銘柄の推奨を目的としたものではありません。記載内容の正確性には注意を払っていますが、その完全性を保証するものではありません。投資に関する最終判断は、ご自身の責任でお願いします。

コメント