※本記事は情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。数値は2026年11月12日時点で確認できた情報にもとづきます。
※しんちゃんはシーティーエスの株を保有しています。保有状況は予告なく変わることがあります。
3行まとめ
① きれいな右肩上がり:売上高は10年で約2倍、EPSは約3.9倍、1株配当は約5.3倍(16年3月期5.5円→26年3月期29円)。確認できた14年3月期以降、減配なし。予想配当利回りは約3.7%。
② 成長の柱はSAP:建設現場の情報を1つの画面にまとめるサービス「SAP」の売上は、23年3月期→26年3月期で約1.8倍。会社は29年3月期に55億円(26年3月期の約2倍)を目指す。営業利益率は26%台で、中計で「累進配当」の継続を明記。
③ 注意点もある:時価総額は約340億円の小型株で、売買が少ない日もある。建設業界の動向に業績が左右される。27年3月期の増配は1円と小幅で、上期は売上が+0.3%とほぼ横ばい。
シーティーエスの基本データ
| 項目 | 数値 | 補足 |
|---|---|---|
| 株価 | 801円 | 2026年11月12日終値 |
| 予想配当(27年3月期) | 30円 | 中間15円+期末15円 |
| 予想配当利回り | 約3.75% | 30円÷801円 |
| 予想PER | 約12.1倍 | 予想EPS 66.31円 |
| PBR | 約1.85倍 | BPS 434.13円(26年3月末) |
| ROE(26年3月期) | 18.8% | 会社資料の値。中計目標は20%超 |
| 自己資本比率 | 75.3% | 26年9月末 |
| 時価総額 | 約336億円 | 発行済株式数4,200万株で計算 |
| 市場 | 東証プライム | 本社:長野県上田市 |
最新の株価・配当利回りは、Yahoo!ファイナンス(シーティーエス)で確認できます。
シーティーエスはどんな会社?
シーティーエスは、建設現場のIT化を支える会社です。もともとは建設現場向けにパソコンや通信機器、測量機器をレンタルする会社でしたが、今は「建設ICT(情報通信技術)の専門企業」への転換を進めています。
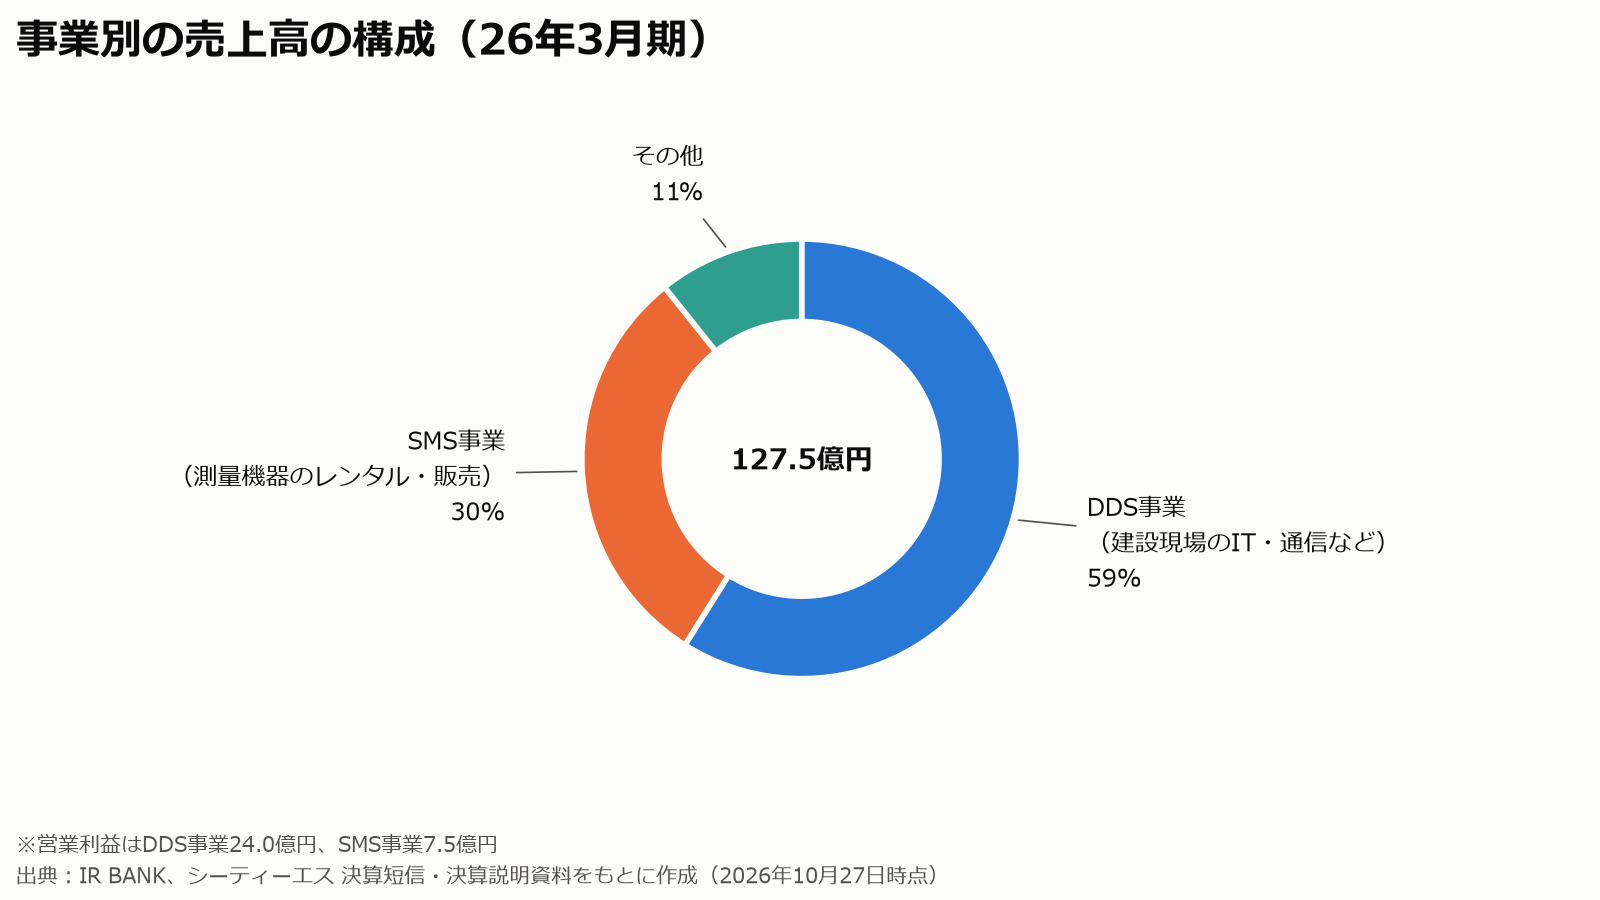
| 事業 | 主な内容 | 26年3月期 売上高 | 営業利益 |
|---|---|---|---|
| DDS事業 | 建設会社の本社・現場向けのクラウドストレージ、クラウド映像(ネットワークカメラ)、通信・ネットワークなど | 75.1億円 | 24.0億円 |
| SMS事業 | 1人で測量できるシステムや測量・計測機器のレンタルと販売 | 38.7億円 | 7.5億円 |
| その他 | 13.7億円 |
いま会社が成長の柱にしているのが、DDS事業のサービスをまとめた「サイトアシストパッケージ(SAP)」です。くわしくは次の章で説明します。
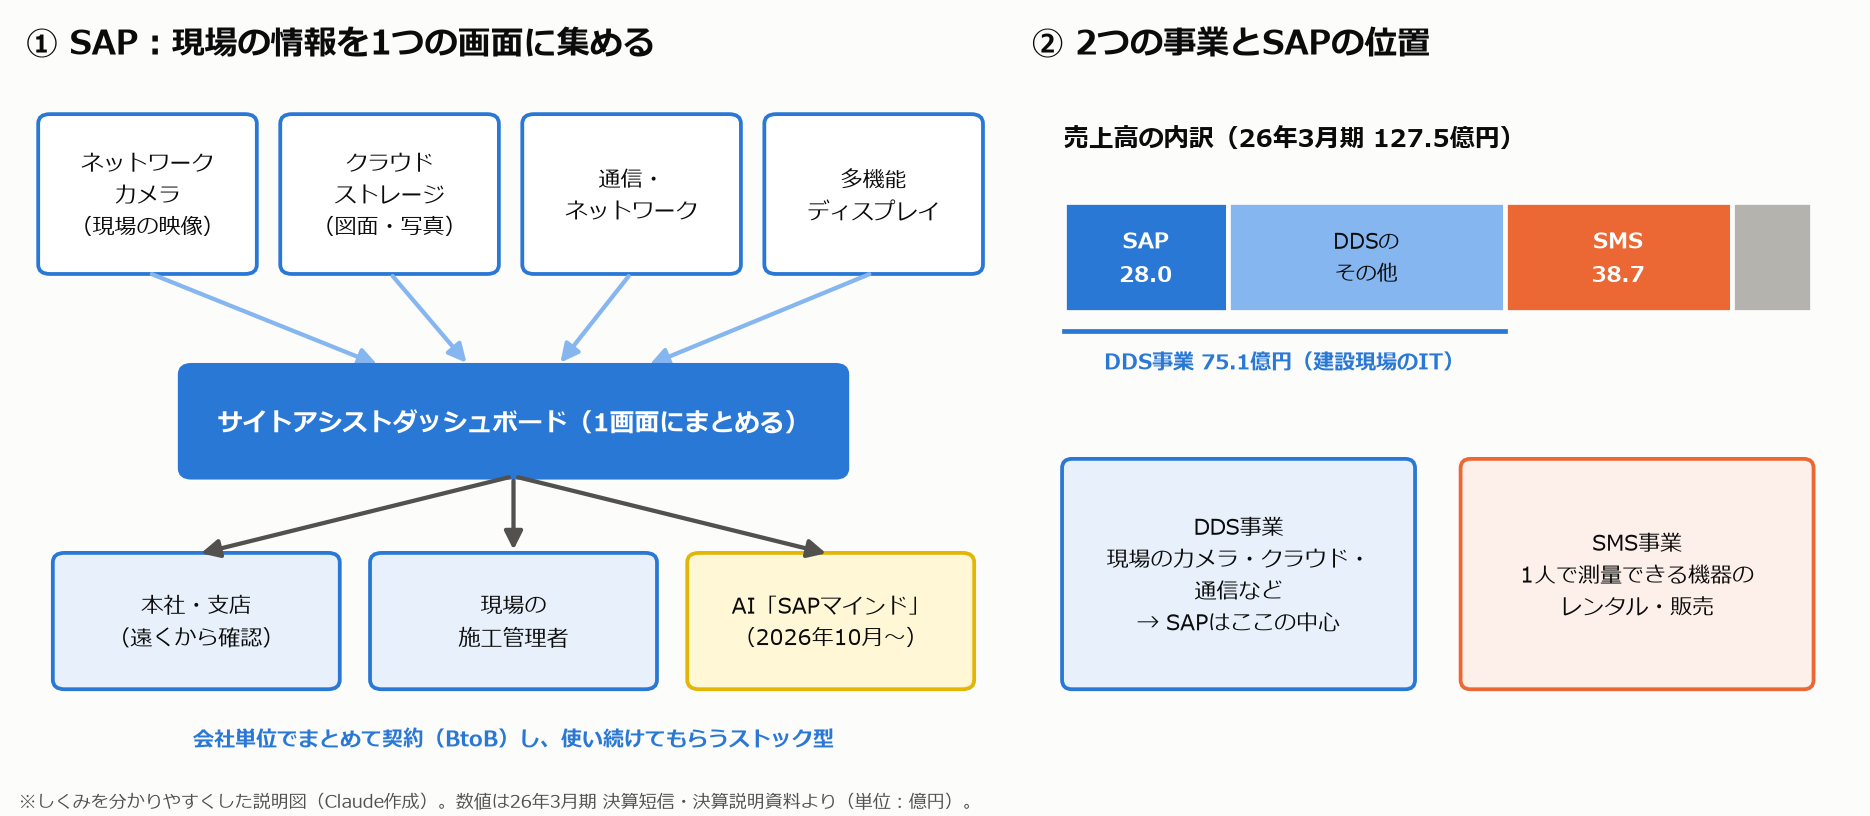
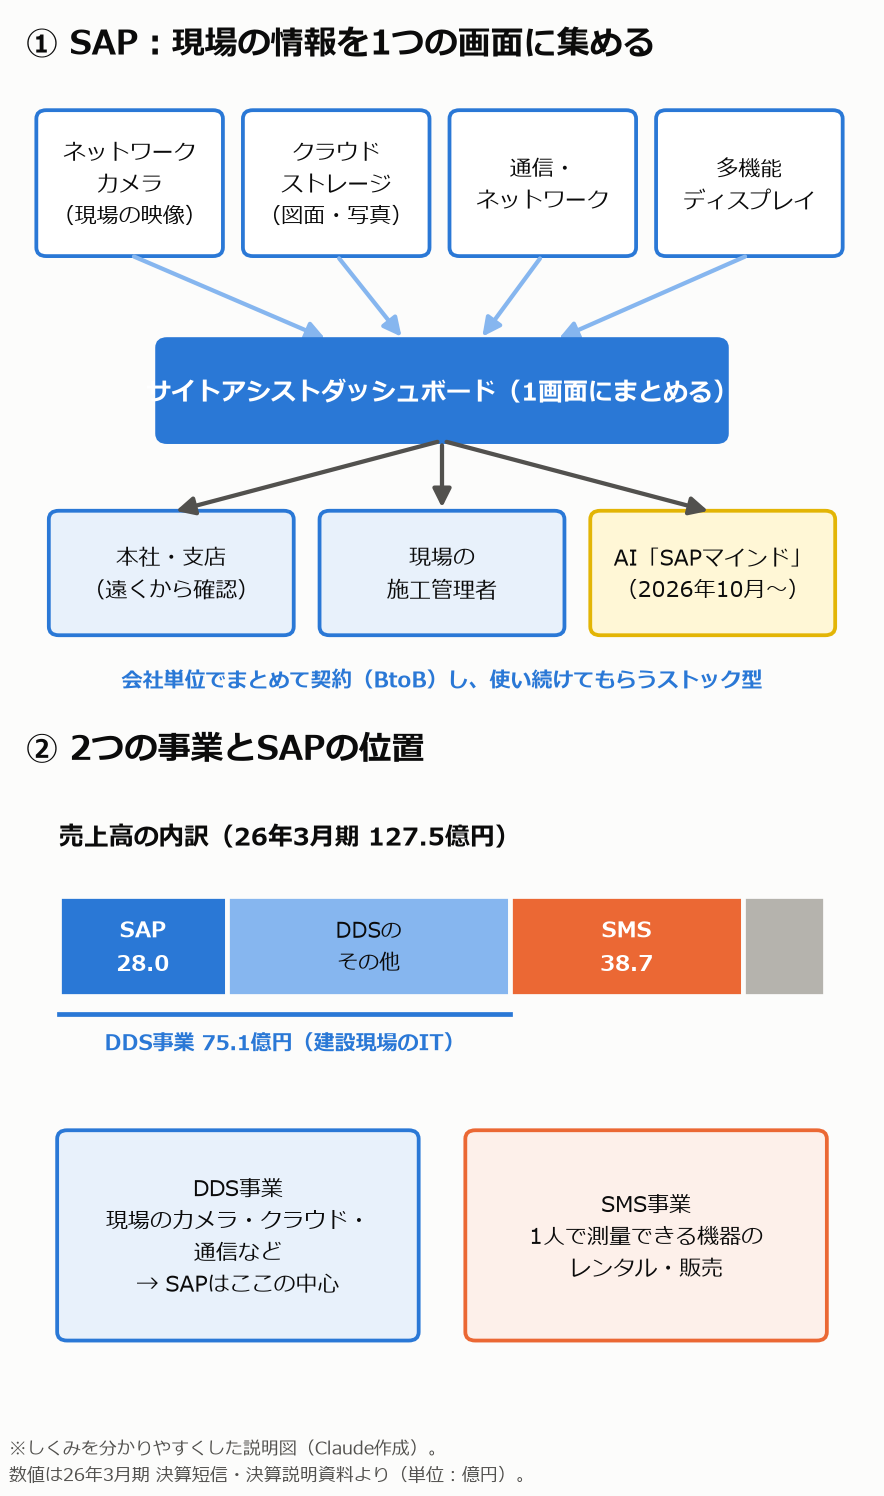
しんちゃんが注目したきっかけ:以前は機器(ハード)のレンタル・販売が中心でしたが、ソフトのサービスを中心に置き、現場ごとの契約から会社単位の契約(BtoB)へ移して、長く続く収益のしくみを作り始めたところに興味を持ちました。
成長の柱「SAP(サイトアシストパッケージ)」とは
SAPは、建設現場で使う映像・図面・写真などの情報を、1つの画面にまとめて共有できるようにするサービスです。現場に行かなくても本社や支店から様子を確認でき、別の現場にいる専門の技術者が離れた場所から現場を手伝う、といった使い方ができます。会社の資料では、次の3つの要素で説明されています。
- ① サイトアシストダッシュボード:仕事に必要なデータや情報を1つの画面にまとめ、離れた場所とも共有する画面(ソフト)。
- ② 現場情報関連コンテンツ:ネットワークカメラの映像、図面や写真を保管するクラウドストレージなど、画面に集める中身。
- ③ 多機能ディスプレイ・多機能モバイルなど:大きな画面や端末、通信回線といった、使うための機器や設備。
2026年10月1日には、建設業向けのAIエージェント「SAPマインド」の提供を始めました。クラウドにためた過去の工事のデータを、次の工事に生かせるようにするものです。会社は「サービス提供の緒についたばかり」としており、今後、機能を段階的に増やすとしています。
SAPの売上の推移
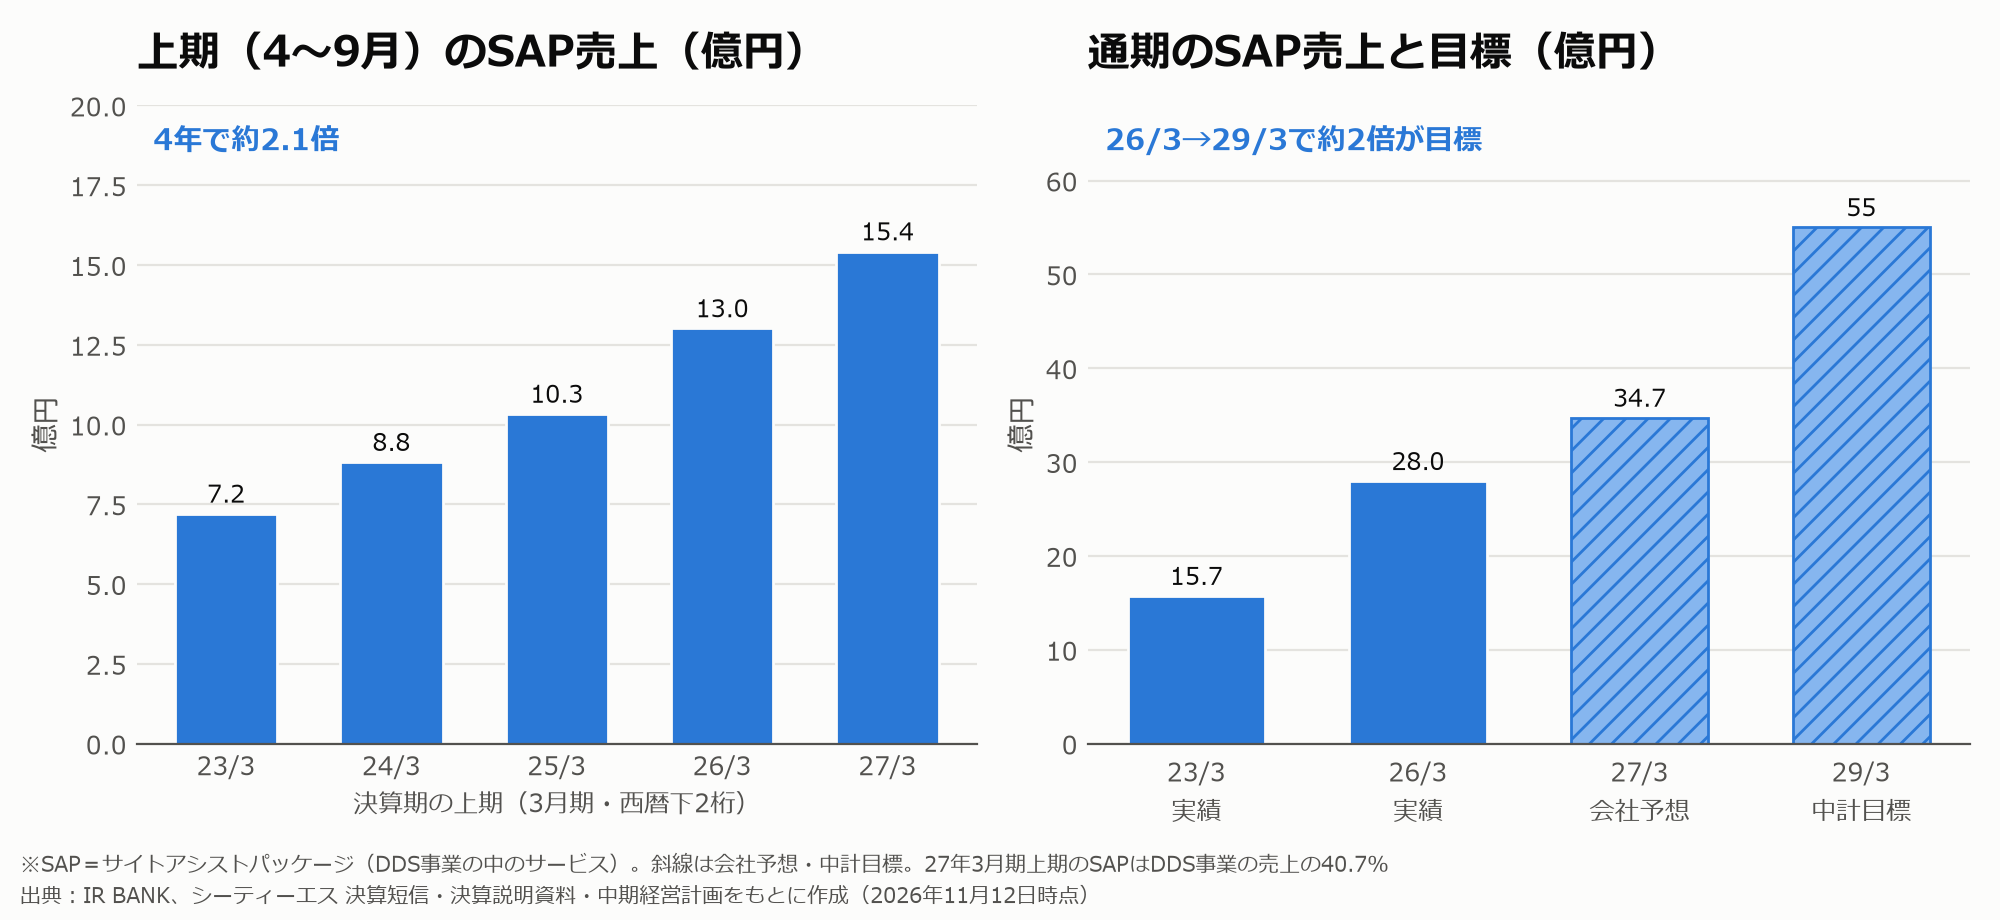
SAPの売上高は、23年3月期の15.7億円から26年3月期には28.0億円へ、3年で約1.8倍になりました。27年3月期の上期(4〜9月)は15.4億円(前年同期比+18.5%)で、DDS事業の売上に占める割合は40.7%(前年同期より4.6ポイント上昇)まで高まっています。
会社の計画では、27年3月期のSAPの売上は34.7億円(+24.1%)、29年3月期は55億円(26年3月期の約2倍)が目標です。上期を終えた時点の進み具合は44.4%です。
会社単位でまとめて契約する「BtoB」が狙い
建設現場は工事が終わればなくなるため、これまでは現場ごとに見積もりや契約をする取引が中心でした。会社はSAPを、建設会社と会社単位でまとめて契約する「BtoB取引」で広げることを目指しています。建設会社にとっては、現場ごとの価格交渉や手配の手間が減り、操作をそのつど覚え直す必要もなくなります。シーティーエスにとっては、取引が続きやすくなり、収益が安定する(ストック型)という利点があります。
全社の売上は上期に+0.3%とほぼ横ばいでしたが、SAPは+18.5%と2けたの伸びが続いています。SAP以外のサービスは、工事の着工の遅れなどで前年より減りました(DDS事業のSAP以外は−2.4%)。会社自身も「SAPの展開・浸透には未だ時間を要する見込み」としており、SAPの伸びがSAP以外の落ち込みを補えるかが注目点です。
業績の推移:毎年の増収増益が続く
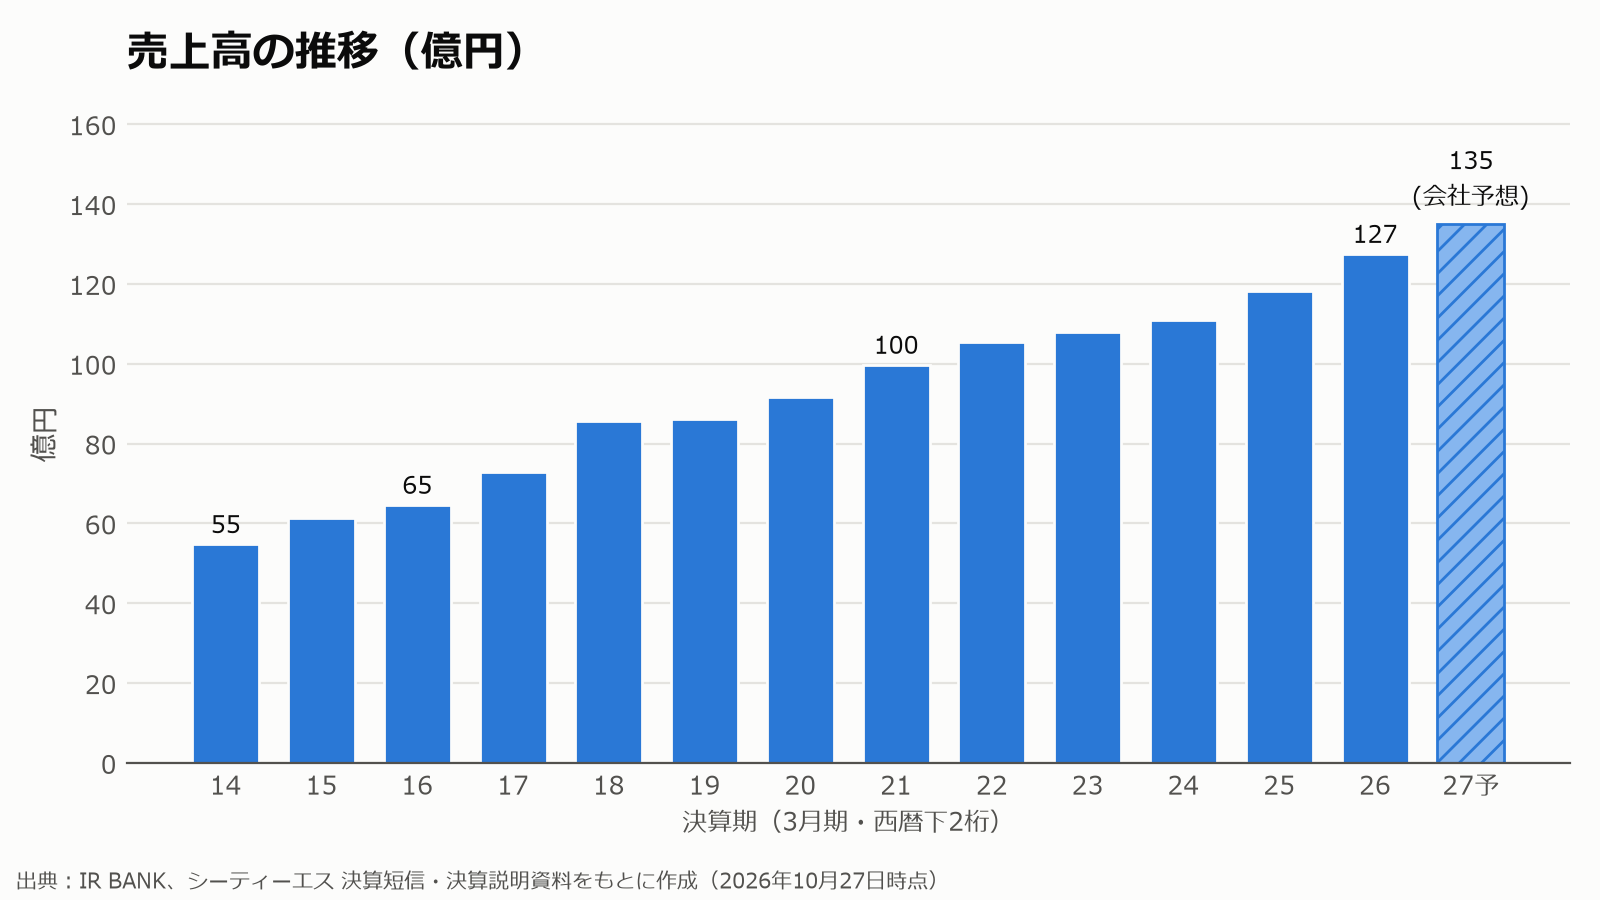
売上高は16年3月期の64.6億円から、26年3月期には127.5億円へ、10年で約2倍(年平均約7%)になりました。
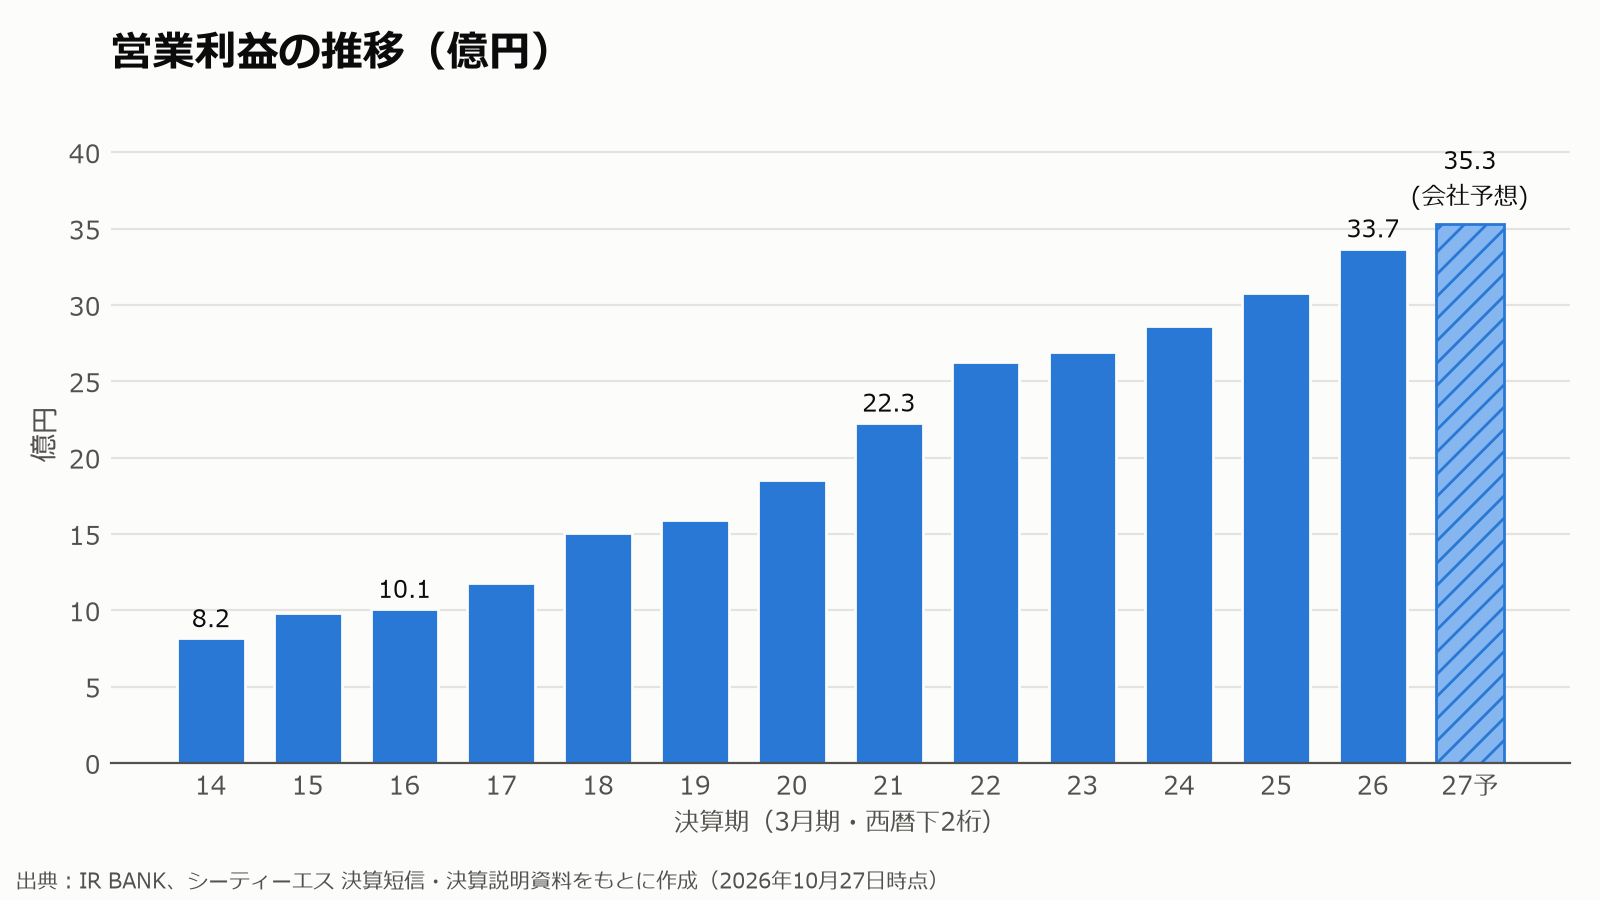
営業利益は16年3月期の10.1億円から、26年3月期には33.7億円へ約3.3倍(年平均約13%)。売上以上に利益が伸びています。会社は新しい中期経営計画で「29年3月期に20期連続増収・18期連続増益」を目指すとしており、長く増収増益が続いている会社です。
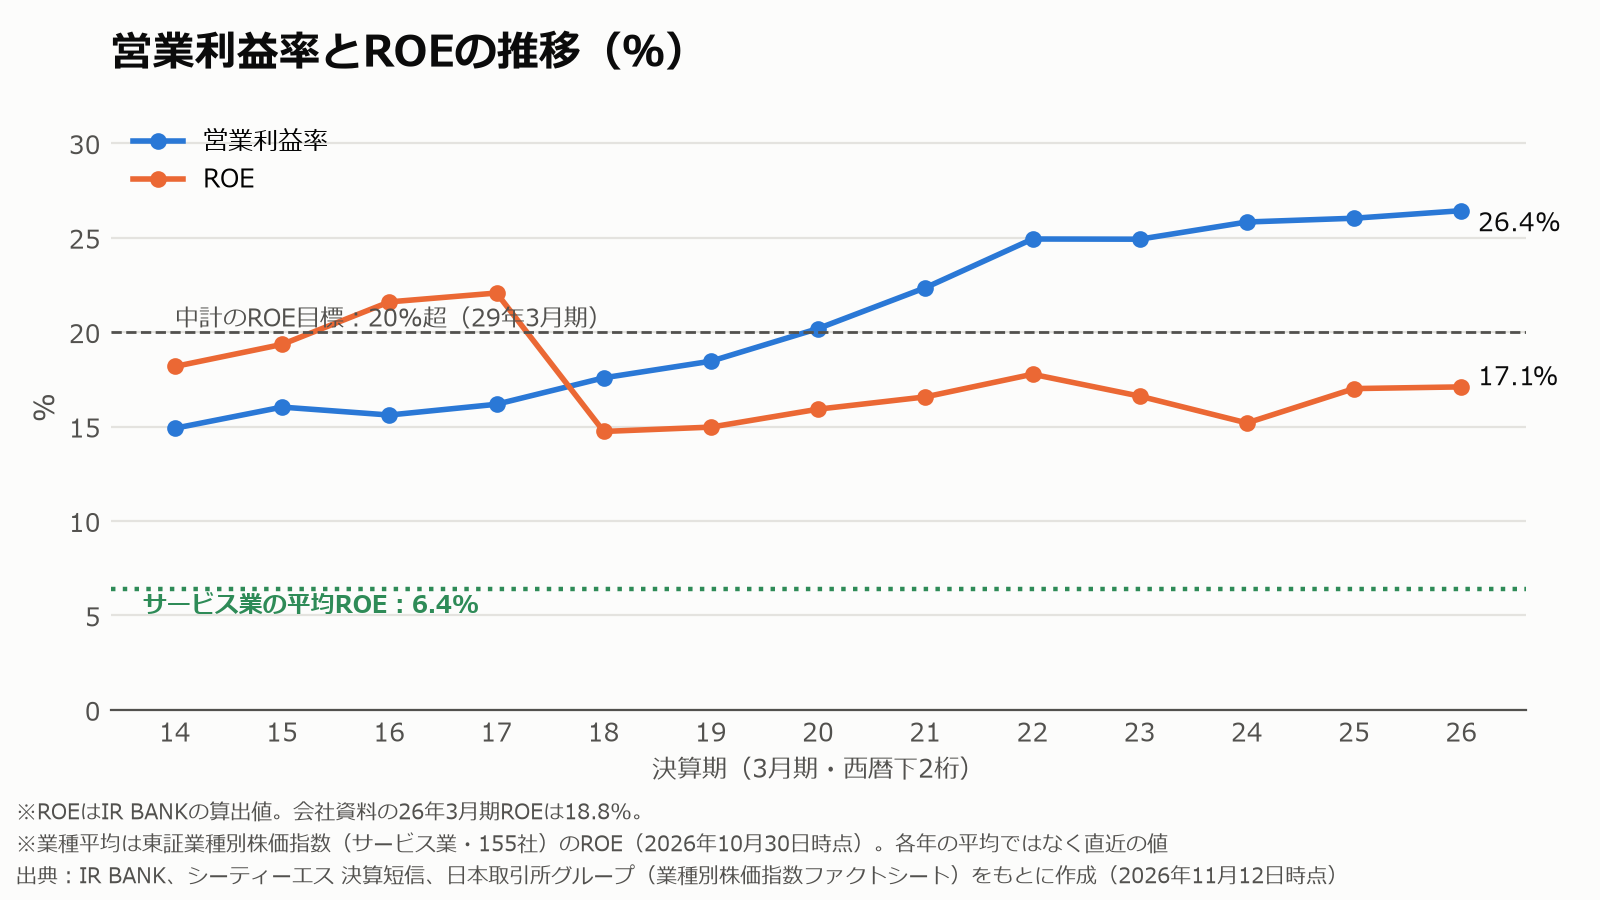
営業利益率は16年3月期の15.6%から26年3月期の26.4%まで上がりました。レンタルから、継続的に料金が入るクラウドサービス中心へ移ってきたことが、利益率の上昇につながっていると考えられます。ROEも15〜18%と高い水準です。
業種の平均と比べると:シーティーエスが属するサービス業(東証の業種分類・155社)の平均ROEは6.4%(2026年10月30日時点)です。シーティーエスのROE(会社資料で18.8%)は、その約3倍の水準です。
27年3月期の会社予想は、売上高135億円(+5.9%)、営業利益35.3億円(+4.8%)です。
2026年10月29日に発表された上期(4〜9月)は、売上高62.05億円(前年同期比+0.3%)、営業利益15.45億円(同+1.5%)で、伸びは小さめでした。通期予想に対する進み具合は売上高で約46%、営業利益で約44%で、会社は通期予想を変えていません。会社は、資材価格や人件費の上昇で工事の発注件数がやや減り、一部で着工が鈍っているとしています。
配当:減配なしで約5倍に、中計で累進配当を明記
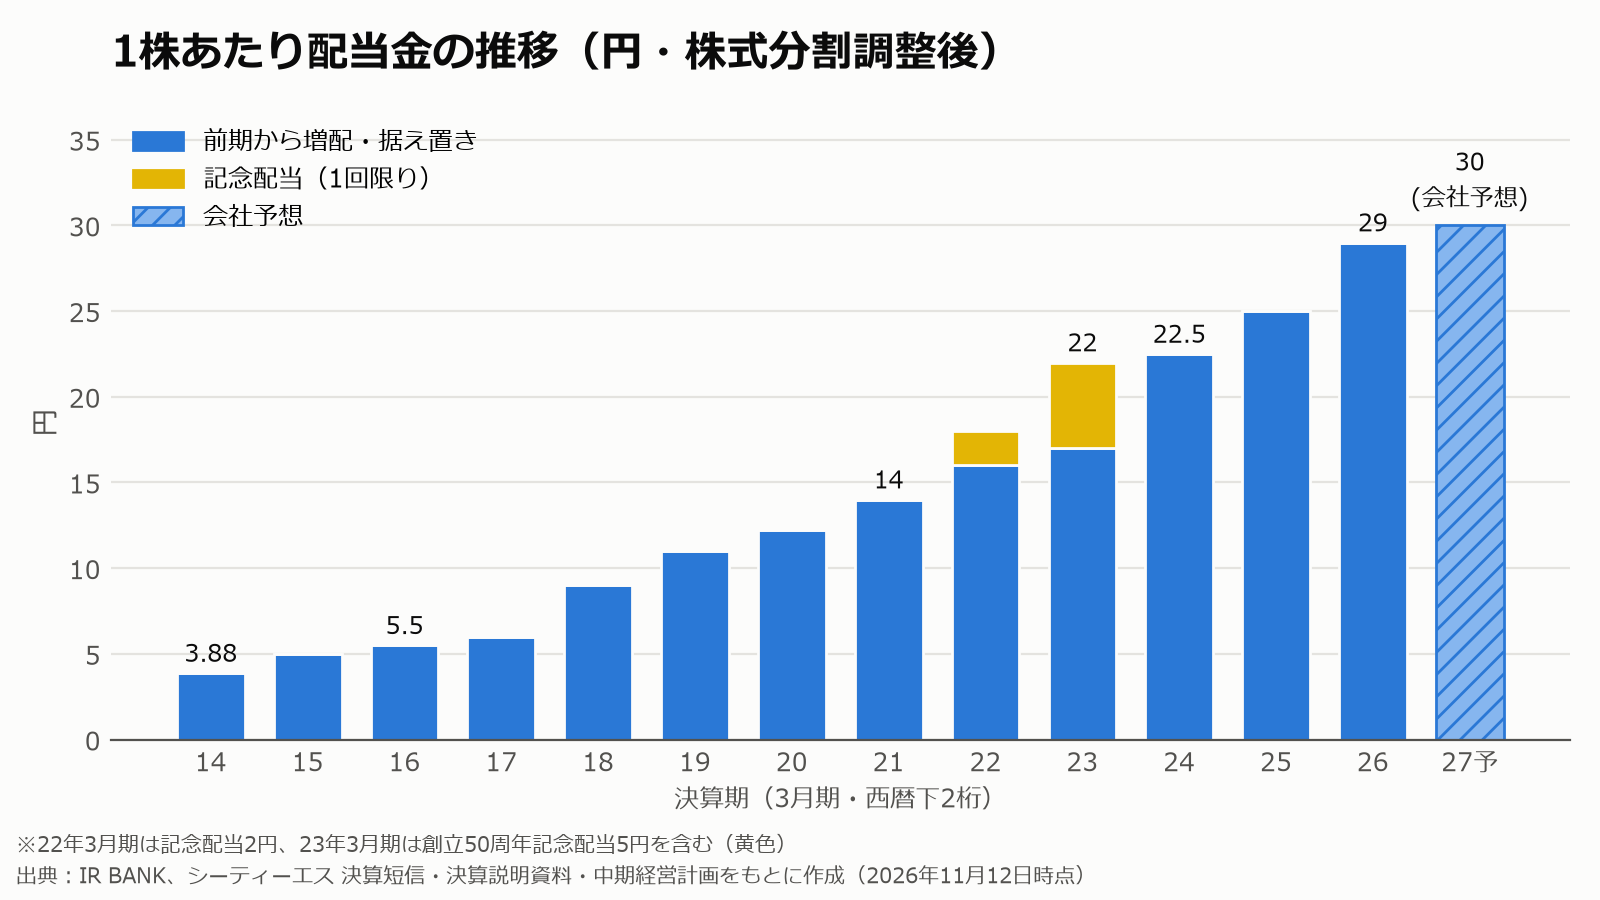
1株配当(株式分割調整後)は、16年3月期の5.5円から26年3月期の29円へ、10年で約5.3倍(年平均約18%)になりました。確認できた14年3月期以降、毎年増配が続いています(24年3月期は22円→22.5円と小幅)。27年3月期は30円の予想です。
なお、22年3月期の18円には記念配当2円、23年3月期の22円には創立50周年の記念配当5円が含まれています(グラフの黄色)。記念配当を除いた普通配当で見ても、22年3月期16円→23年3月期17円→24年3月期22.5円と増えています。
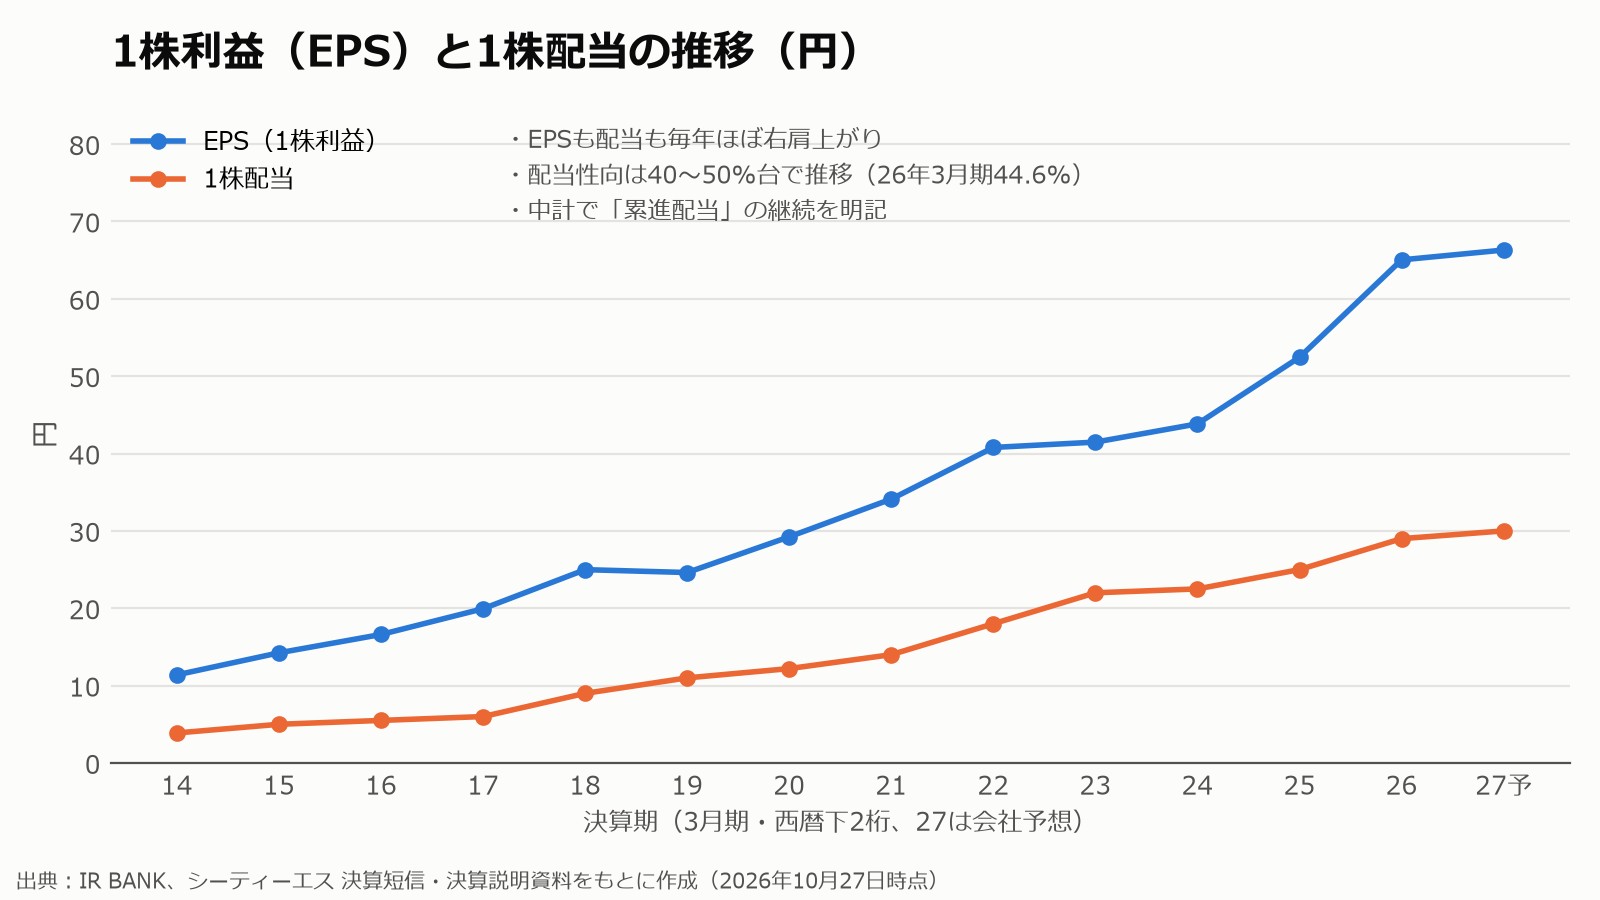
配当の伸びは、EPSの成長と、配当性向の引き上げ(16年3月期33%→26年3月期45%)の両方によるものです。
配当方針
前の中期経営計画(24年3月期〜26年3月期)の期間中から累進配当を採用しており、2026年4月に発表した新しい中期経営計画(27年3月期〜29年3月期)でも、財務方針の1つとして「持続的な利益成長に応じた『累進配当』の継続」を掲げています。
27年3月期の予想は30円(+1円)と、これまでより増配幅が小さめです。予想EPS 66.31円は前期(65.06円)比+1.9%と伸びが緩やかなためです。「利益成長に応じた」累進配当なので、増配のペースは今後の利益の伸びに左右されます。
累進配当は「前期の水準(記念配当などは除く)に対して維持または増配を基本とする」もので、配当性向やDOEの数値基準は示されていません。また、2026年4月に上限5億円・50万株(発行済株式の1.2%)の自社株買いを決議し、9月末までに33万株を取得しました。
配当の余力:キャッシュフローで確認
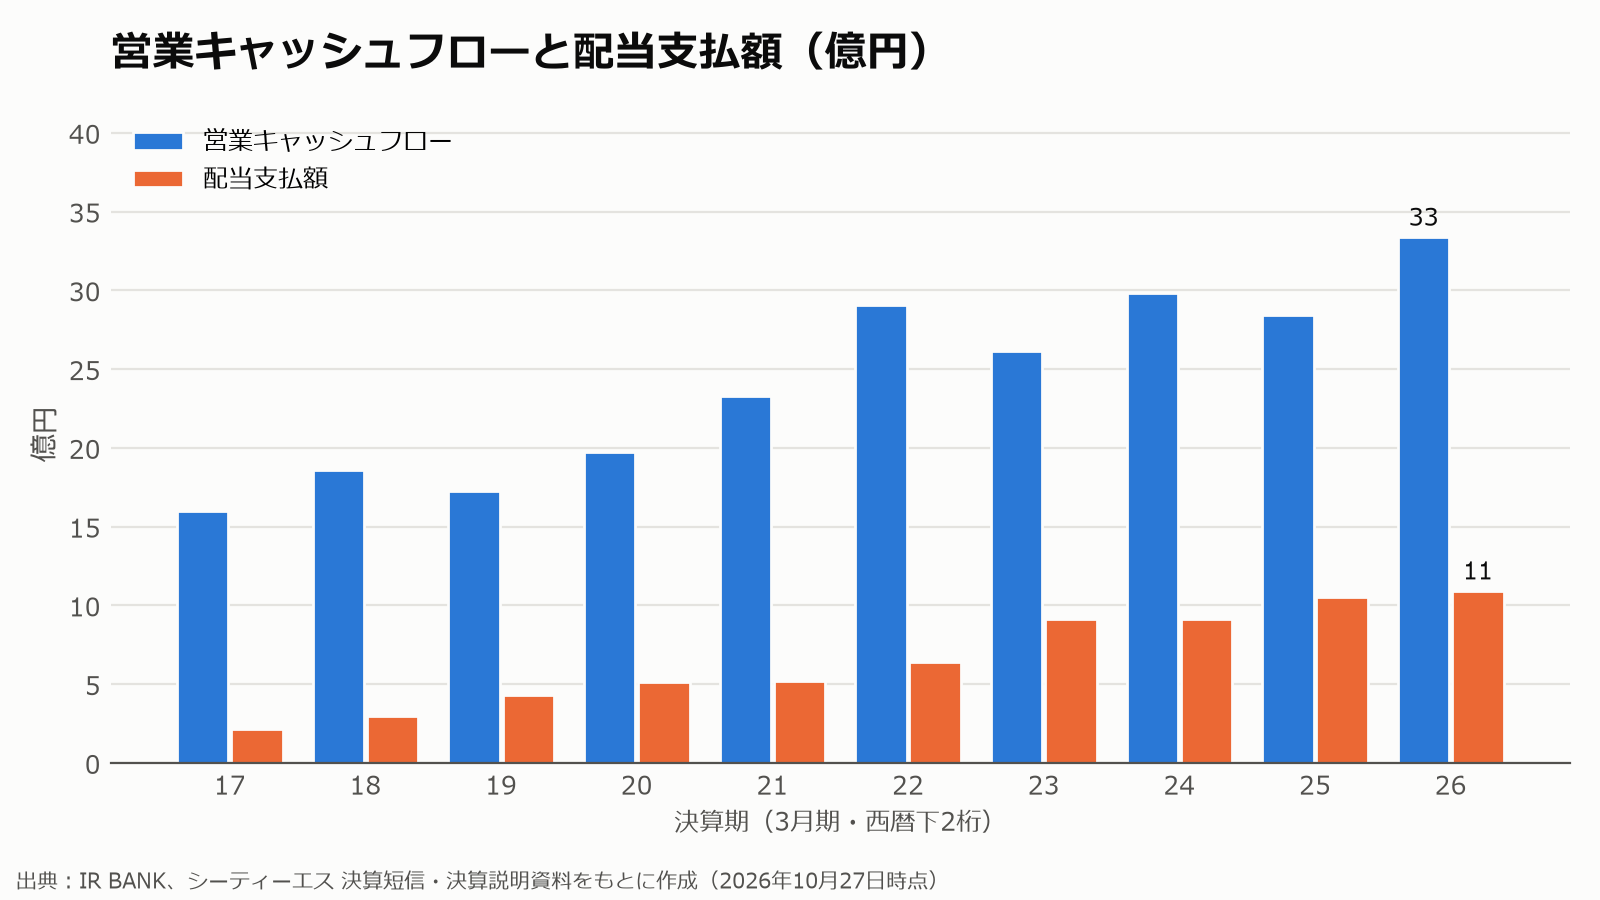
26年3月期の営業キャッシュフローは33.4億円で、配当支払額10.9億円の約3倍です。本業で稼ぐお金に対して、配当には十分な余裕があります。
財務の健全性:自己資本比率は76%
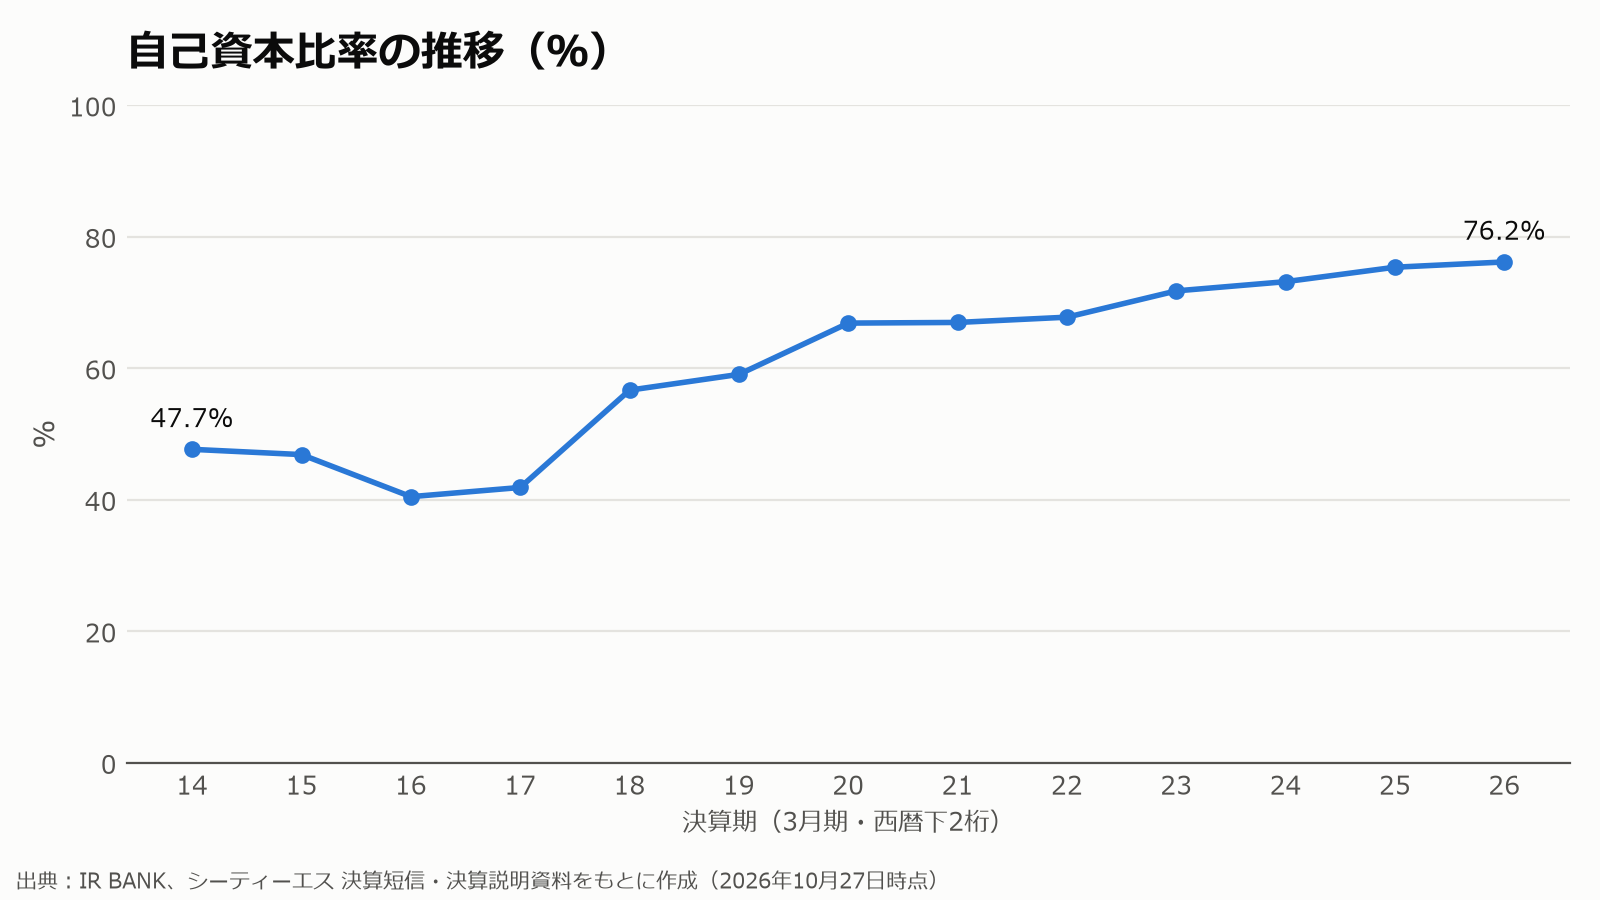
自己資本比率は16年3月期の40.5%から、26年3月期には76.2%まで上がりました。26年3月末の現金及び現金同等物は41.7億円です。会社は、有価証券の値上がりなどで純資産が想定以上に増えたことが、ROEが目標に届かなかった理由の1つだとしています。
将来性:中期経営計画と事業環境
前の中期経営計画(24年3月期〜26年3月期)の結果
| 項目 | 26年3月期 目標 | 26年3月期 実績 | 評価 |
|---|---|---|---|
| 売上高 | 128.9億円 | 127.5億円 | 未達(達成率98.9%) |
| 営業利益 | 33.5億円 | 33.7億円 | 達成 |
| 営業利益率 | 25.0% | 26.4% | 達成 |
| ROE | 20.0% | 18.8% | 未達 |
会社は総評で「SAPを主とした事業体への変身には至らなかった」としつつ、SAPへの注力が企業との取引拡大につながったとしています。
新しい中期経営計画(27年3月期〜29年3月期)
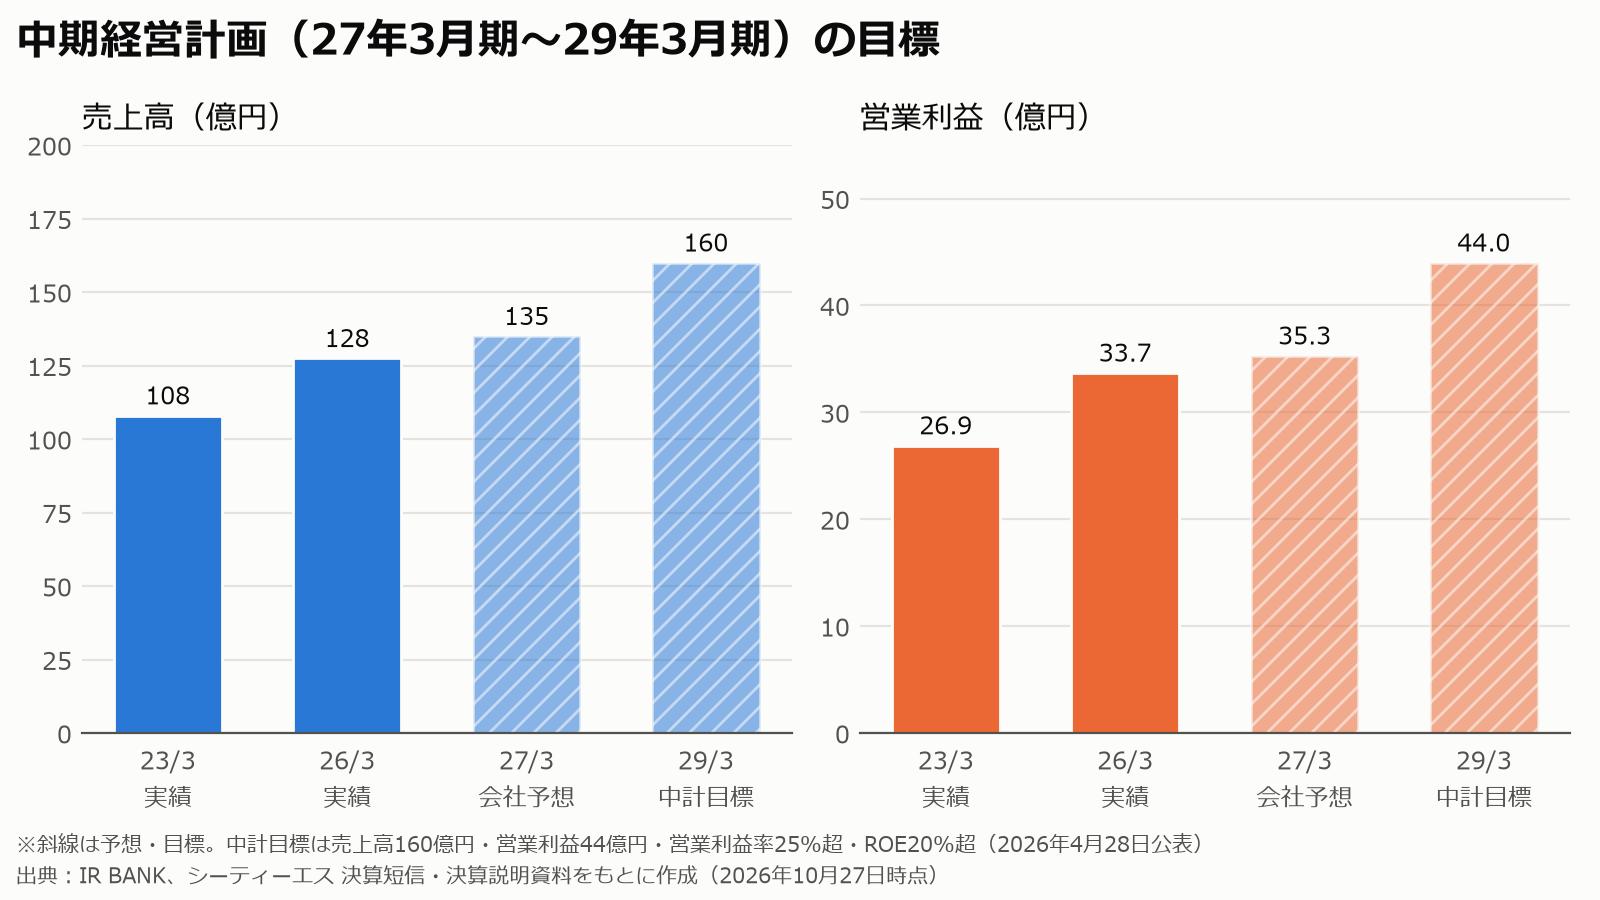
| 項目 | 26年3月期 実績 | 29年3月期 目標 | 26年3月期比 |
|---|---|---|---|
| 売上高 | 127.5億円 | 160億円 | +25% |
| DDS事業 売上高 | 75.1億円 | 106億円 | +41% |
| SAP 売上高 | 28.0億円 | 55億円 | +97% |
| 営業利益 | 33.7億円 | 44億円 | +30% |
| 営業利益率 | 26.4% | 25%超(計画値27.5%) | |
| ROE | 18.8% | 20%超 |
※出典:中期経営計画(2027年3月期〜2029年3月期)、2026年4月28日公表(同日に一部訂正あり)
全国の地場ゼネコン約2,600社と広域ゼネコン約100社をターゲットにSAPを広げるほか、AIの組み込みや、官公庁向けの河川監視カメラなどの新市場開拓を進める計画です。
29年3月期の目標を達成するには、売上高で年平均約8%の成長が必要です。27年3月期の会社予想(+5.9%)はそれより控えめなので、28年3月期以降にSAPの伸びが加速するかが注目点です。
事業環境(2026年10月時点)
| 追い風 | 向かい風・課題 |
|---|---|
| 建設業界の人手不足と、時間外労働の上限規制(2024年4月から建設業にも適用)による業務効率化の需要 | 資材価格や人件費の上昇による工事発注の減少、着工の鈍化 |
| 国土強靱化の中期計画にもとづく公共投資、国が進める建設現場のICT活用(i-Construction 2.0) | 大手IT企業などとの競争 |
| 河川監視など官公庁でのカメラ・映像の需要 | 顧客数の拡大でリピート率が下がっている(目標90%→実績70%) |
最近の主な出来事
- 2026年4月28日:26年3月期決算、新しい中期経営計画を発表。
- 2026年7月30日:27年3月期 第1四半期決算。
- 2026年9月:DSR Corporationとの戦略的パートナーシップ協定、建設業特化型AIエージェント「SAPマインド」の提供開始を発表。
- 2026年10月1日:「SAPマインド」の提供を開始。
- 2026年10月29日:27年3月期 第2四半期決算。通期予想は据え置き、中間配当は15円。
株価の水準と「将来の利回り」の目安
2026年11月12日の株価801円で計算すると、予想PERは約12.1倍、PBRは約1.85倍、予想配当利回りは約3.75%です。ROEが高く利益が安定して伸びている会社としては、PERは高すぎない水準といえます。
参考として、今の株価で買った場合に、配当が毎年一定の率で増えたと仮定したときの5年後の利回り(取得価格に対する利回り)を計算しました。
| 仮定する年間増配率 | 5年後の1株配当 | 取得価格801円に対する利回り |
|---|---|---|
| 0%(据え置き) | 30円 | 約3.7% |
| 3% | 約35円 | 約4.3% |
| 5% | 約38円 | 約4.8% |
| 10% | 約48円 | 約6.0% |
※これは計算上の参考値であり、将来の配当を予想・保証するものではありません。過去10年の増配ペースは年平均約18%ですが、配当性向の引き上げを含みます。
リスク・注意点
まとめ:どんな投資家の検討対象になりやすいか
シーティーエスは、建設現場のIT化という成長分野で、売上・利益・配当がそろって伸びてきた小型の増配株です。データから見える特徴を整理すると、次のとおりです。
| 向いている考え方 | 向いていない考え方 |
|---|---|
| 利回りと増配の両方を、長い目で受け取りたい | 大型株のような売買のしやすさ・情報の多さを重視する |
| 人手不足を背景にした建設DXの成長(SAPの広がり)に期待している | 建設業界の景気に左右される銘柄を避けたい |
| 高い利益率と健全な財務を持つ会社を選びたい | 毎年大きな増配幅を期待する |
しんちゃんの見方
いちばん気に入っているところ:将来を見すえて、長く続く収益のしくみにするために、時間をかけてソフトのサービス(SAP)を育ててきたこと。その成果が少しずつ数字に出てきていることです。
いちばん心配していること:お客さんが建設業なので、景気の影響を受けやすい点です。特に金利が上がると建設の仕事が冷え込みやすいので、そこが心配です。
建設業界の景気に左右される点:世界情勢や金利の影響は受けるし、ダメージも少なからずあると思います。ただ、シーティーエスが目指しているのは使い続けてもらうストック型(サブスク)なので、SAPが安定すれば、影響は大きくならないのではと考えています。
持ち続けるうえで確認していること:SAPの売上と利益率です。SAPだけの利益は公表されていないので、SAPが入っているDDS事業の利益率で確認しています。
次の決算で見たいこと:下期(10月〜翌3月)は例年、建設現場が増える時期です。次の第3四半期決算(2027年2月ごろの見込み)で、どれだけ売上を伸ばせるかに注目しています。
ひとことで言うと:「小型株なのに不安定さを感じない、堅実な経営の会社」
補足:SAPの売上は26年3月期で28.0億円と、会社全体の売上(127.5億円)の約2割です。測量機器のSMS事業には販売もあり、こちらは建設の動きの影響を受けやすい面があります(27年3月期の上期は販売案件が減り、SMSの売上は前年同期比8.6%減)。
次の注目イベント
- 2027年1月下旬(見込み):27年3月期 第3四半期決算。上期の伸びの鈍さを取り戻せるか、SAP売上が通期計画(34.7億円)に向けて伸びているかに注目。
シーティーエスの株を買うには
シーティーエスは東証プライム市場に上場しており、ネット証券から100株単位で購入できます。新NISAの成長投資枠を使えば、配当金や売却益が非課税になります。
PR 株を買うには、証券会社の口座が必要です。手数料や取り扱う商品は会社ごとに違うので、公式サイトで確かめてから選んでください。
松井証券
出典・データについて
- 株式会社シーティーエス「2026年3月期 決算短信〔日本基準〕(連結)」「2026年3月期 通期決算説明資料」(2026年4月28日)
- 株式会社シーティーエス「中期経営計画(2027年3月期〜2029年3月期)策定に関するお知らせ」(2026年4月28日)および同資料の一部訂正
- 株式会社シーティーエス「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」「2027年3月期 第2四半期 決算説明資料」(2026年10月29日)
- 株式会社シーティーエス「自己株式取得に係る事項の決定に関するお知らせ」「剰余金の配当に関するお知らせ」(2026年4月28日)
- 株式会社シーティーエス「2023年3月期配当予想(創立50周年記念配当含む)に関するお知らせ」(2022年4月28日)
- 日本取引所グループ「東証業種別株価指数(サービス業)ファクトシート」(2026年10月30日時点)
- IR BANK「シーティーエス(4345)」(業績・財務・キャッシュフロー・配当の長期データ)
※1株あたりの数値は、IR BANKの株式数調整済みの値です(過去に複数回の株式分割あり)。※データの確認日:2026年11月12日。
本記事は情報提供を目的としており、投資の勧誘や特定銘柄の推奨を目的としたものではありません。記載内容の正確性には注意を払っていますが、その完全性を保証するものではありません。投資に関する最終判断は、ご自身の責任でお願いします。

コメント