※本記事は情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。数値は2026年11月17日時点で確認できた情報にもとづきます。
※しんちゃんはホーチキの株を保有しています。保有状況は予告なく変わることがあります。
3行まとめ
① 配当が大きく増えた:1株配当(分割調整後)は21年3月期の9.67円から26年3月期の40円へ、5年で約4.1倍。2024年5月に「累進的配当方針」を明記した。27年3月期は40円(据え置き)の予想で、予想配当利回りは約2.0%と高くはない。
② 稼ぐ力が上がった:営業利益率は24年3月期の7.9%から26年3月期の11.4%へ。点検(保守)と設備の取り替え(リニューアル)の「ストックビジネス」が国内売上の約6割になった。
③ 注意点もある:27年3月期は純利益が4%減る予想。建設市場や海外(売上の約4分の1)の動き、株価の水準(PBR約2.1倍)にも注意が必要。
ホーチキの基本データ
| 項目 | 数値 | 補足 |
|---|---|---|
| 株価 | 1,967円 | 2026年11月16日終値 |
| 予想配当(27年3月期) | 40円 | 中間20円+期末20円(分割前の120円と同じ額) |
| 予想配当利回り | 約2.03% | 40円÷1,967円 |
| 予想PER | 約16.3倍 | 予想EPS 120.64円 |
| PBR | 約2.10倍 | BPS 937.35円(26年9月末) |
| ROE(26年3月期) | 14.7% | 会社の補足説明資料(IR BANKの算出値は13.7%) |
| 自己資本比率 | 73.5% | 26年9月末 |
| 時価総額 | 約1,560億円 | 発行済株式数ベース |
| 市場・決算期 | 東証プライム/3月決算 | 1918年創業・電気機器 |
最新の株価・配当利回りは、Yahoo!ファイナンス(ホーチキ)で確認できます。
ホーチキはどんな会社?
ホーチキは、火災報知設備(火事を見つけて知らせる設備)の大手メーカーです。1918年に「わが国最初の火災報知機メーカー」として創業し、1920年には日本で初めての公衆用火災報知機を日本橋に置きました(有価証券報告書の沿革より)。
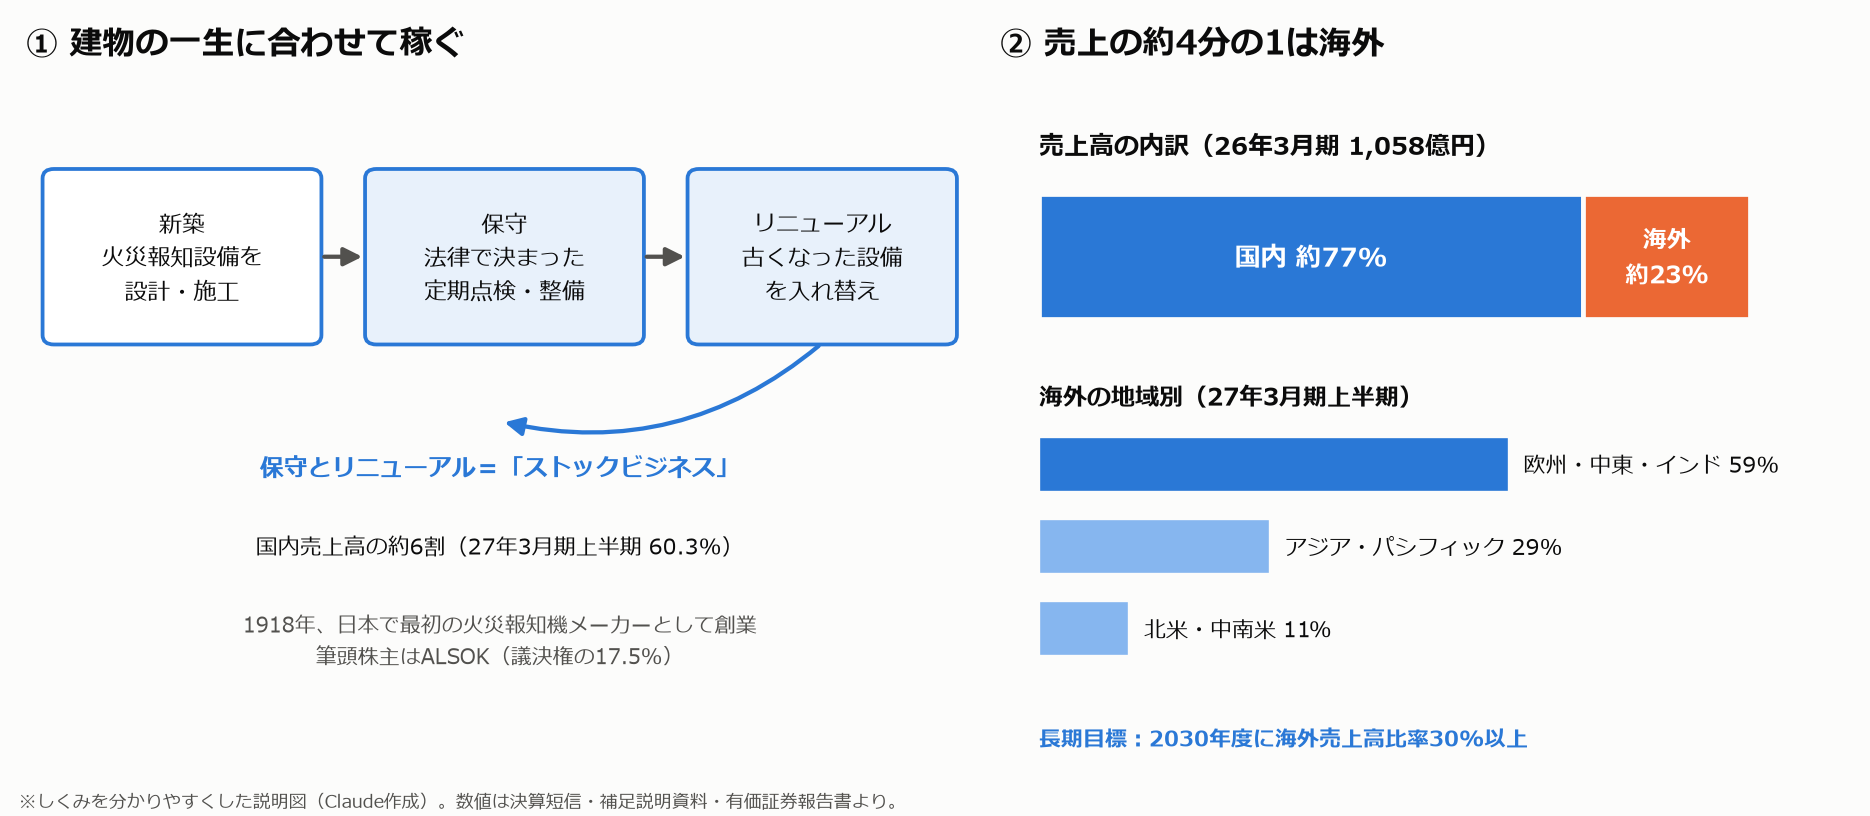
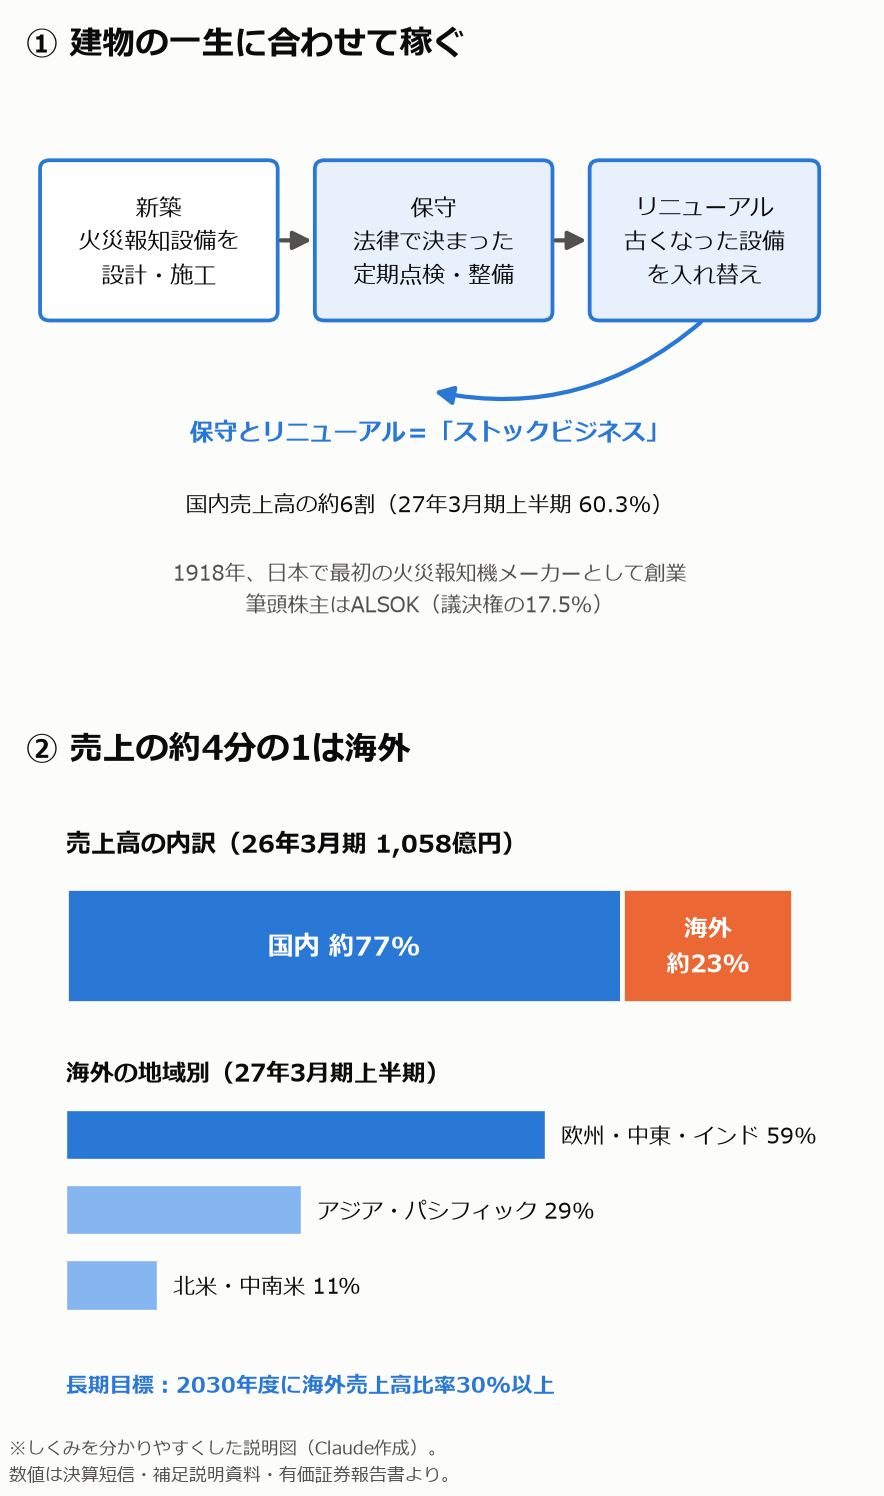
いまは、火災報知設備・消火設備・防犯設備(入退室の管理など)を作って売るだけでなく、建物への取り付け工事、法律で決まった定期点検(保守)、古くなった設備の取り替え(リニューアル)まで手がけています。
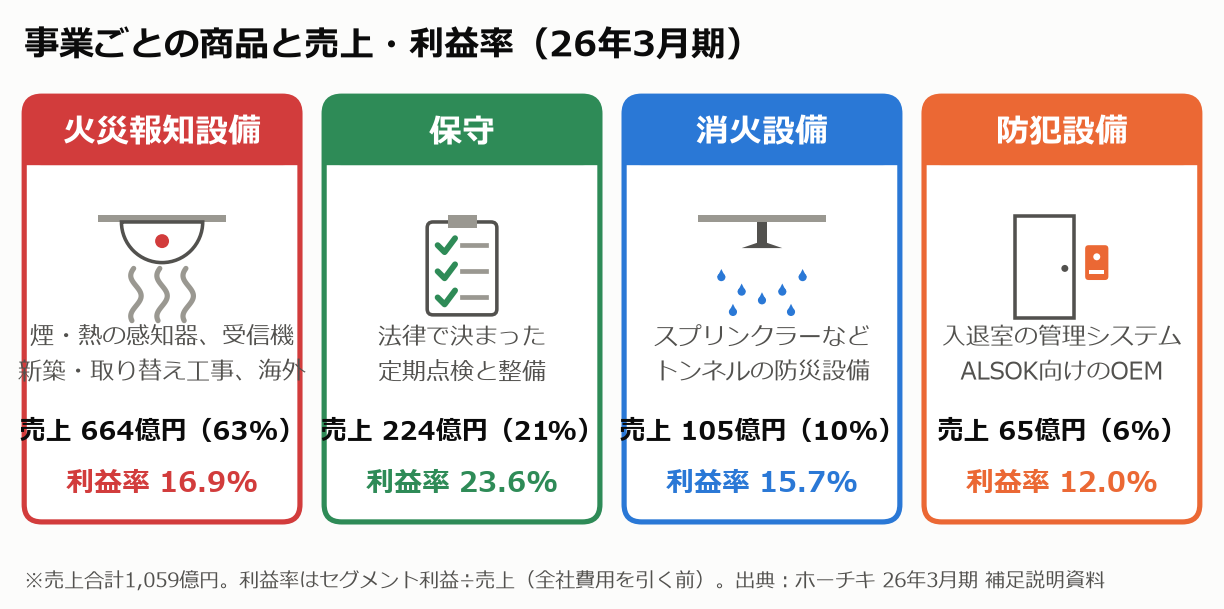
| セグメント | 主な内容 | 26年3月期 売上高 | セグメント利益 |
|---|---|---|---|
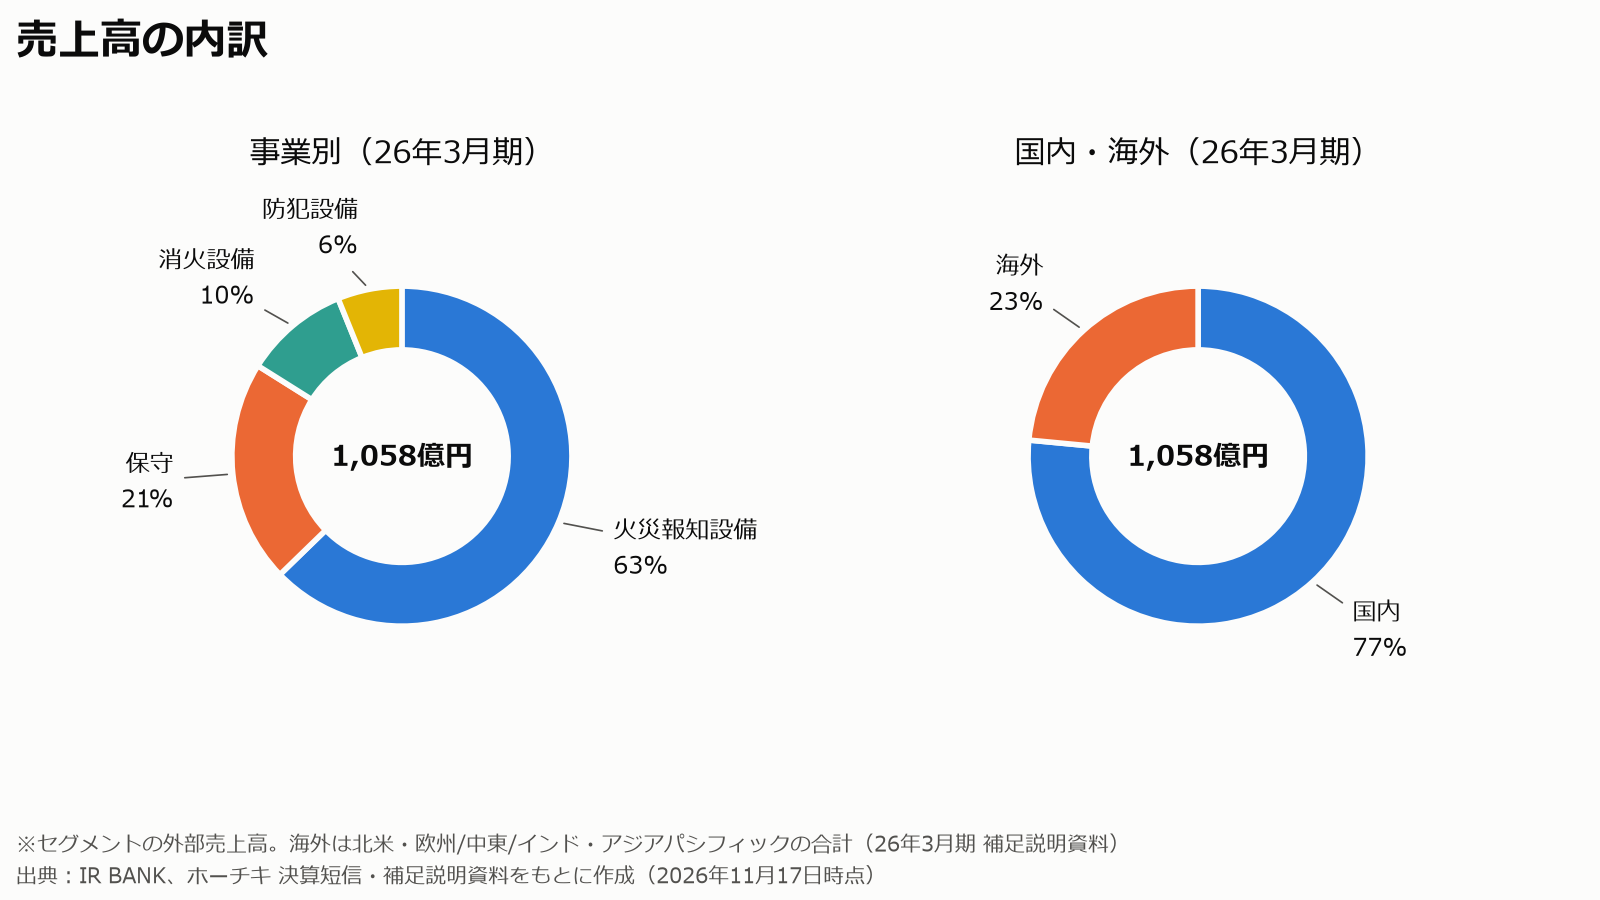
| 火災報知設備 | 感知器・受信機などの製造販売、新築・リニューアル工事、海外での販売 | 664億円 | 111.9億円 |
| 保守 | 火災報知設備・消火設備の点検と整備工事 | 224億円 | 52.9億円 |
| 消火設備 | 一般の消火設備、トンネルの防災設備 | 105億円 | 16.5億円 |
| 防犯設備 | 入退室管理システム、セキュリティ機器のOEM(ALSOK向けなど) | 65億円 | 7.8億円 |
※セグメント利益は全社の費用を差し引く前の数値(26年3月期 補足説明資料)。
筆頭株主は警備会社のALSOK(議決権の17.50%、2026年3月末)です。2004年からの業務提携先で、ホーチキは防犯設備などをALSOKにOEM供給しています。会社は「事業活動を行う上での承認事項など、同社からの制約はない」と説明しています。
しんちゃんが注目したきっかけ:火災報知器の点検やメンテナンスのように、毎年入ってくるストック型の収入が、国内売上の約6割を占めていることに注目しました。
業績の推移:ストックビジネスで利益率が上がった
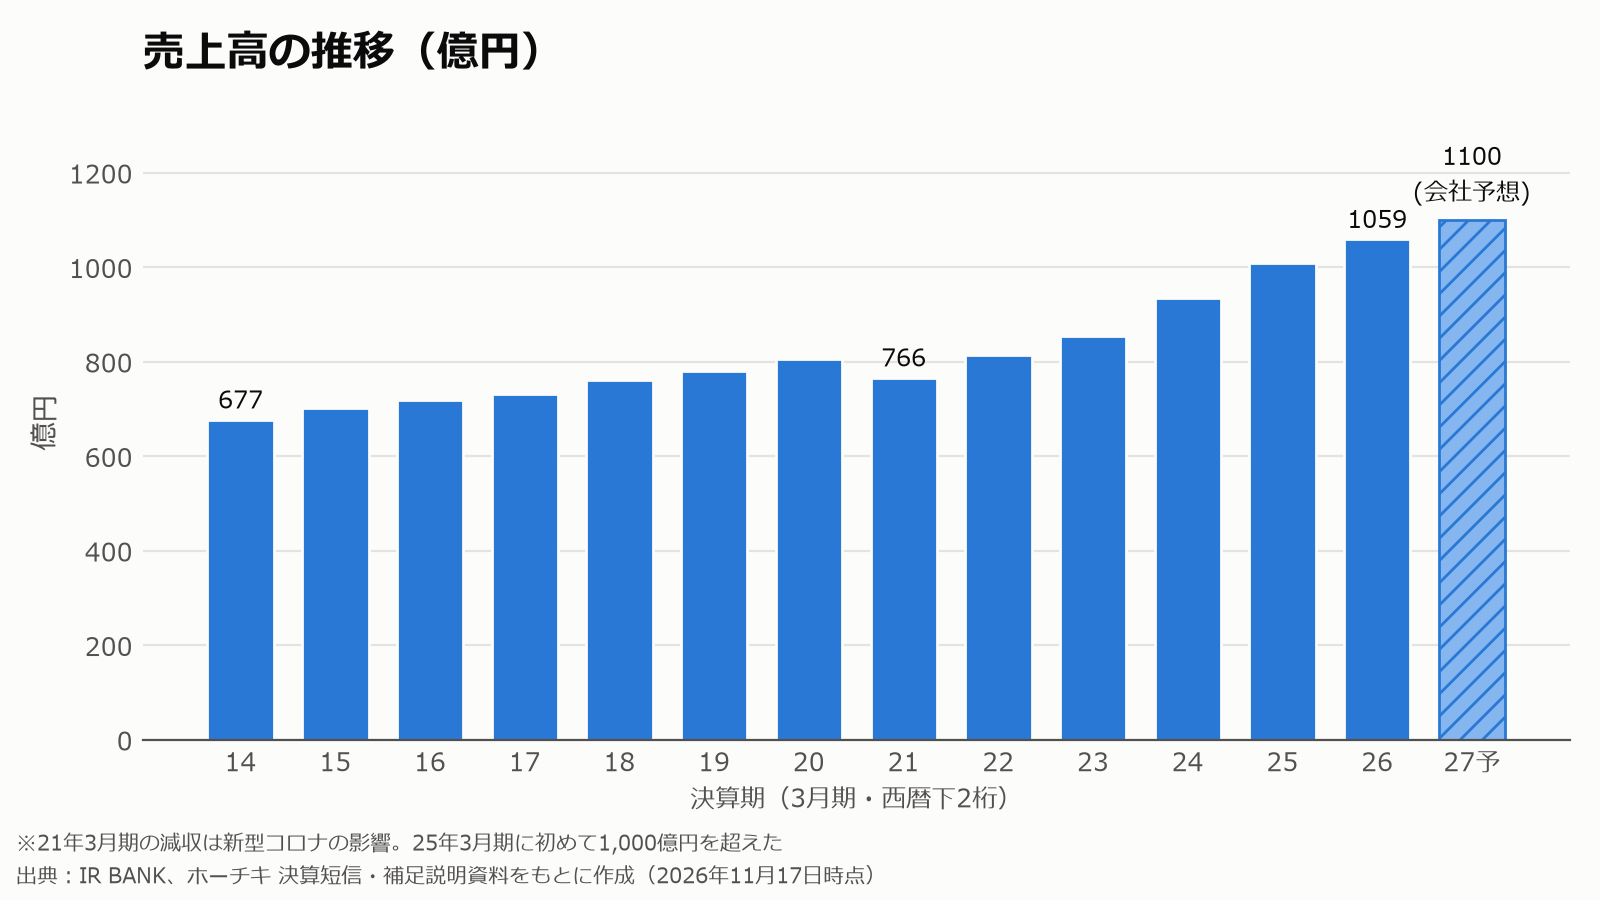
売上高は16年3月期の719億円から26年3月期の1,059億円へ、10年で約1.5倍になりました。25年3月期に初めて1,000億円を超えています。
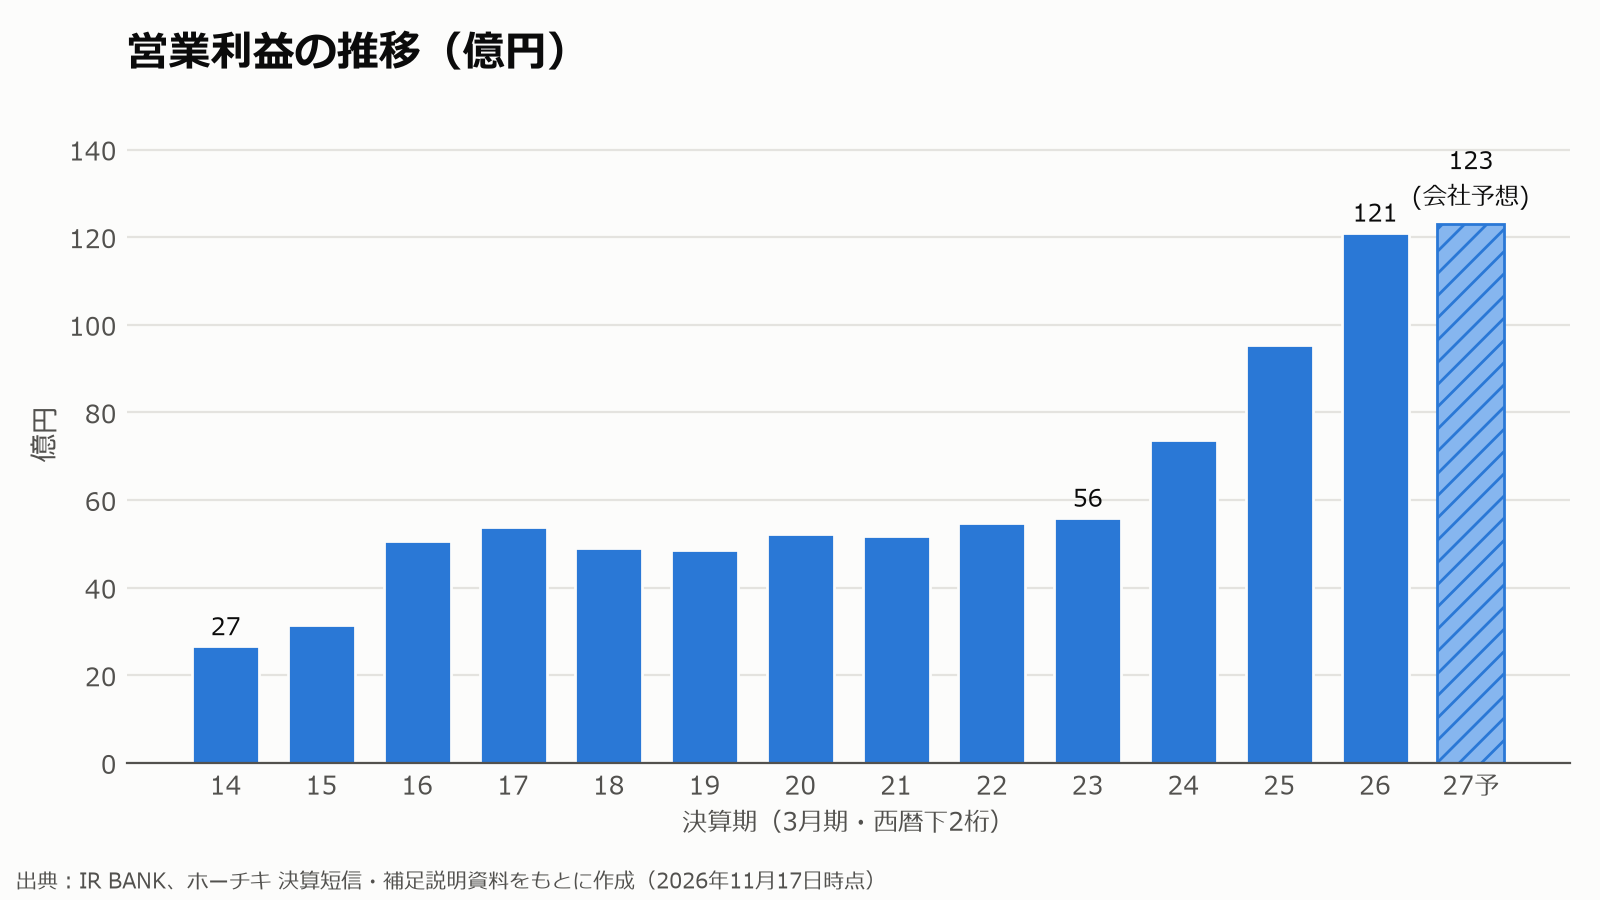
営業利益は23年3月期までは50億円台で横ばいでしたが、24年3月期の74億円、25年3月期の96億円、26年3月期の121億円と、3年で2倍以上に増えました。
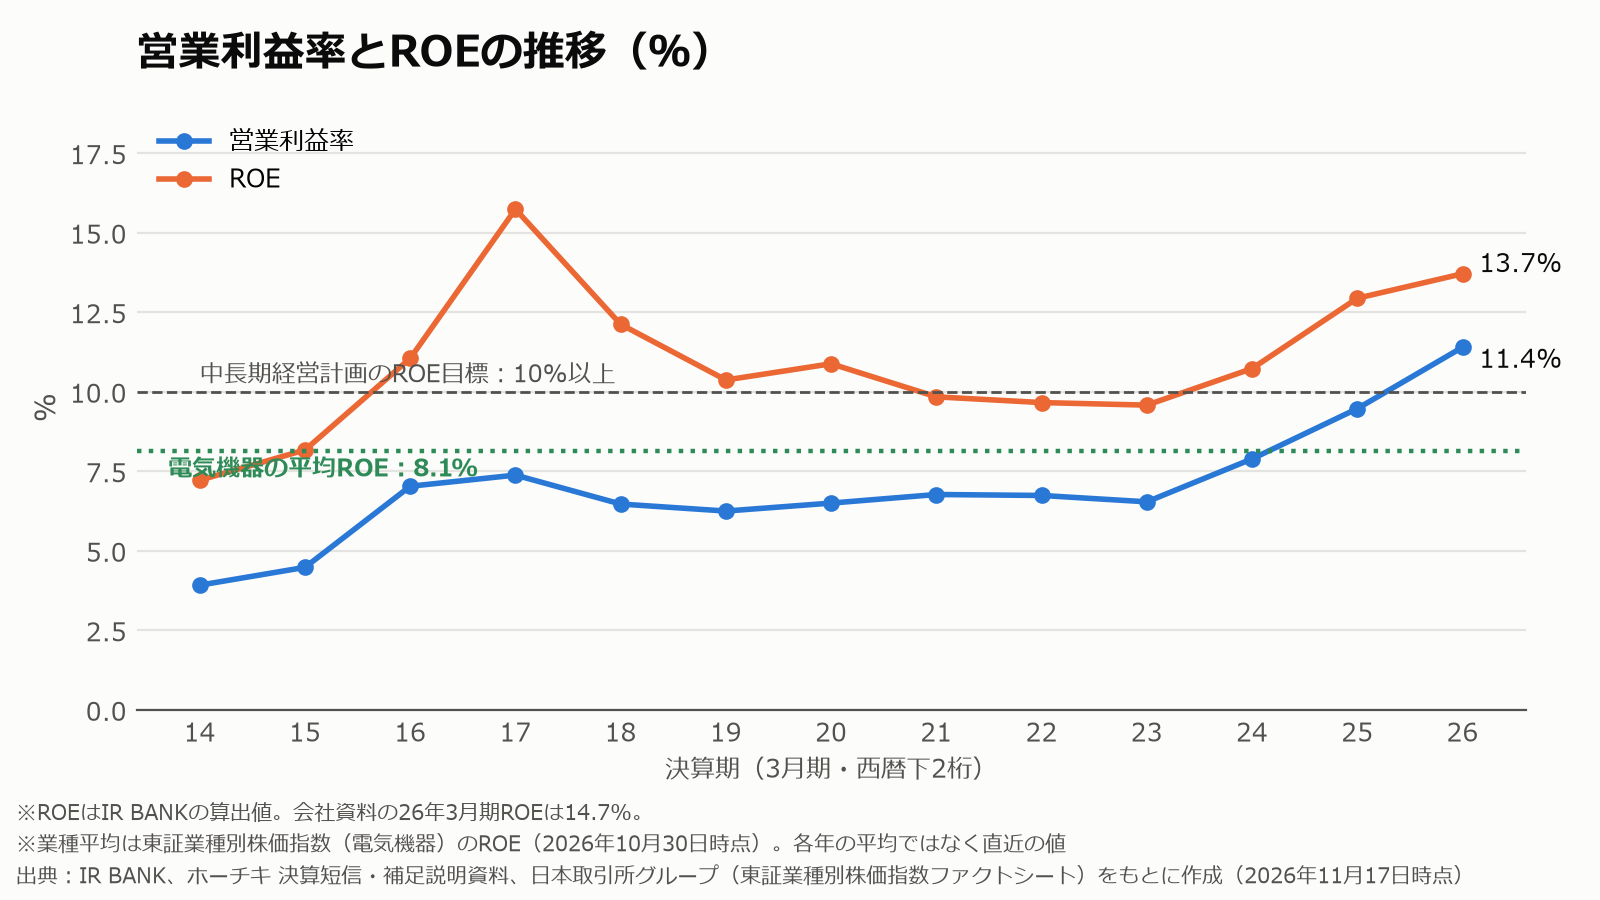
会社は、利益率の高いリニューアルと保守の売上が増えたこと、採算を重視して仕事を選んでいること、価格の改定を理由に挙げています。国内売上に占めるストックビジネス(保守+リニューアル)の割合は、26年3月期で59.4%、27年3月期の上半期で60.3%です。
業種の平均と比べると:東証の業種別株価指数で、ホーチキが属する電気機器の平均ROEは8.14%です(2026年10月30日時点)。ホーチキのROEは26年3月期で14.7%(会社の計算)と、業種の平均を上回っています。
27年3月期 上半期の決算(2026年11月5日発表)
| 項目 | 上半期 実績 | 前年同期比 | 通期の会社予想 | 予想に対する進み具合 |
|---|---|---|---|---|
| 売上高 | 518.9億円 | +6.8% | 1,100億円 | 47.2% |
| 営業利益 | 54.3億円 | +26.1% | 123億円 | 44.2% |
| 純利益 | 37.7億円 | +24.9% | 90億円 | 41.9% |
売上高・営業利益とも、上半期として過去最高でした。国内では火災報知設備のリニューアルが+39.0%と大きく伸び、海外も+12.2%でした。受注高は697億円(+9.7%)、受注残高は476億円(+12.3%)と、仕事の手持ちも増えています。
ホーチキは下半期(10月〜3月)に売上が多い会社です。前の年(26年3月期)も、上半期の営業利益は通期の約36%でした。今期は上半期で44%まで進んでおり、通期予想に対しては前の年より速いペースです。通期予想は据え置かれています。
一方、消火設備は−26.9%の減収、−56.9%の減益でした。会社は、前の年の上半期に納入が集中した反動で、期初の計画どおりだと説明しています。
配当:5年で約4倍、2024年に累進配当を明記
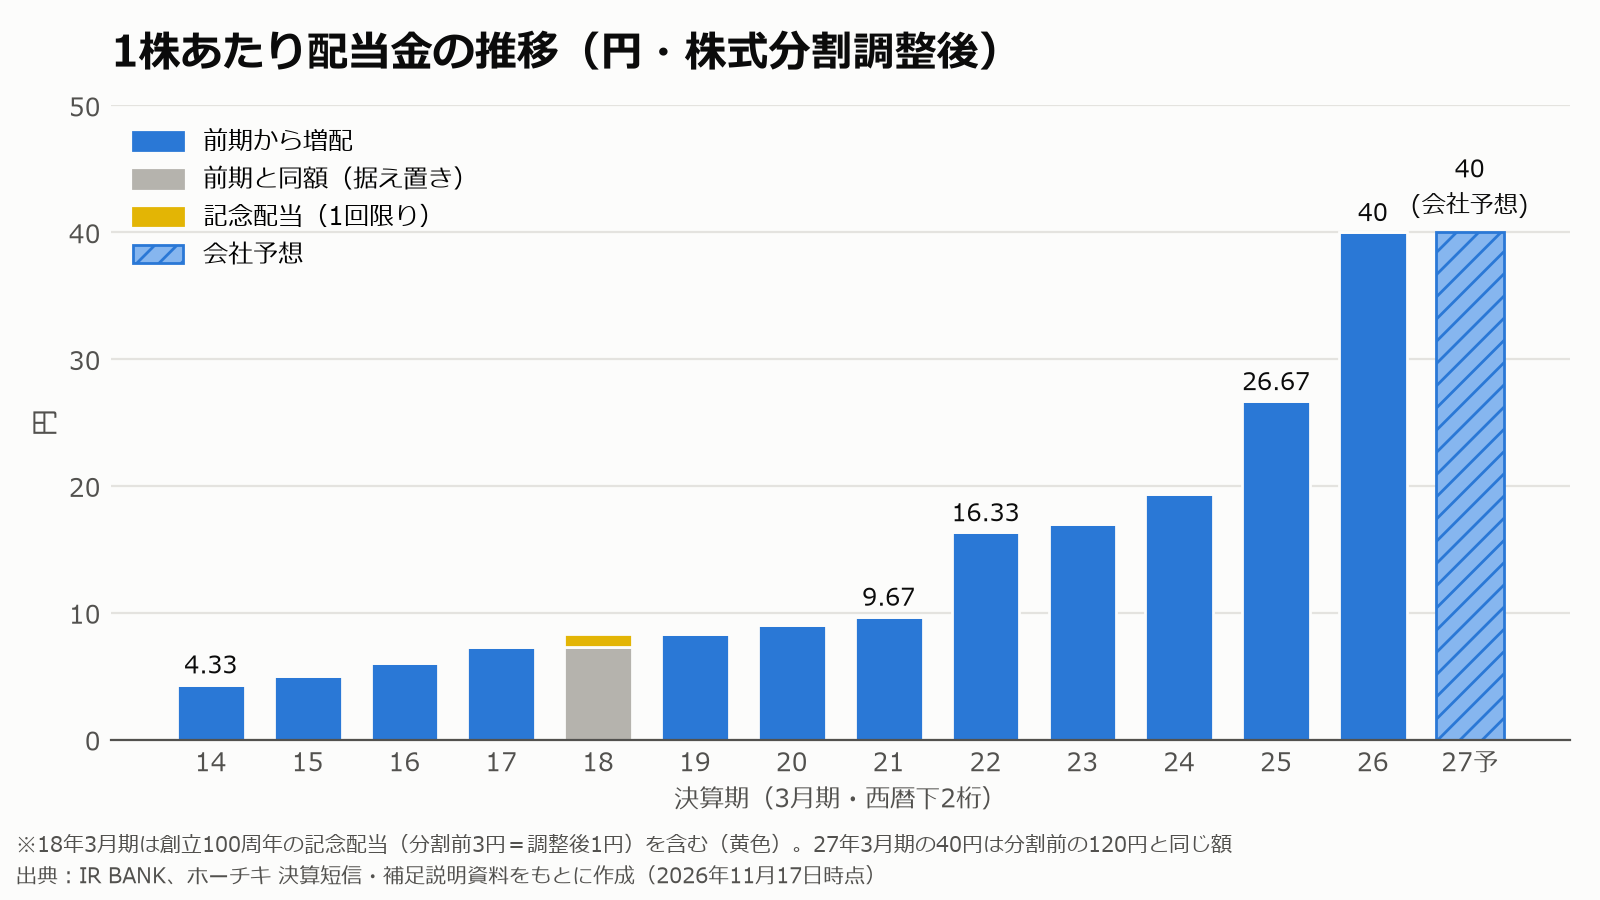
1株配当(2026年4月の1株→3株の株式分割の調整後)は、21年3月期の9.67円から26年3月期の40円へ、5年で約4.1倍になりました。分割前の金額では、29円(21年3月期)→49円→51円→58円→80円→120円(26年3月期)です。
18年3月期は普通配当22円(分割前)で据え置き、そこに創立100周年の記念配当3円を加えた25円でした(グラフの黄色)。IR BANKで確認できる10年3月期以降、普通配当を減らした年はありません。
| 時期 | 配当方針の変化(会社の開示より) |
|---|---|
| 2023年2月 | 中間配当を始めることを決定(24年3月期から年2回) |
| 2024年5月 | 中長期経営計画「GLOBAL VISION 2030」で、「配当性向やDOE等の指標を勘案しながら累進的配当方針を維持」と明記 |
| 25年3月期 | 期中に予想を58円→72円に引き上げ、実績は80円 |
| 26年3月期 | 2026年3月に期末配当予想を40円→80円に引き上げ、年120円(前期比+40円) |
| 27年3月期 | 年40円(分割後)の予想。分割前に直すと120円で、前期と同額 |
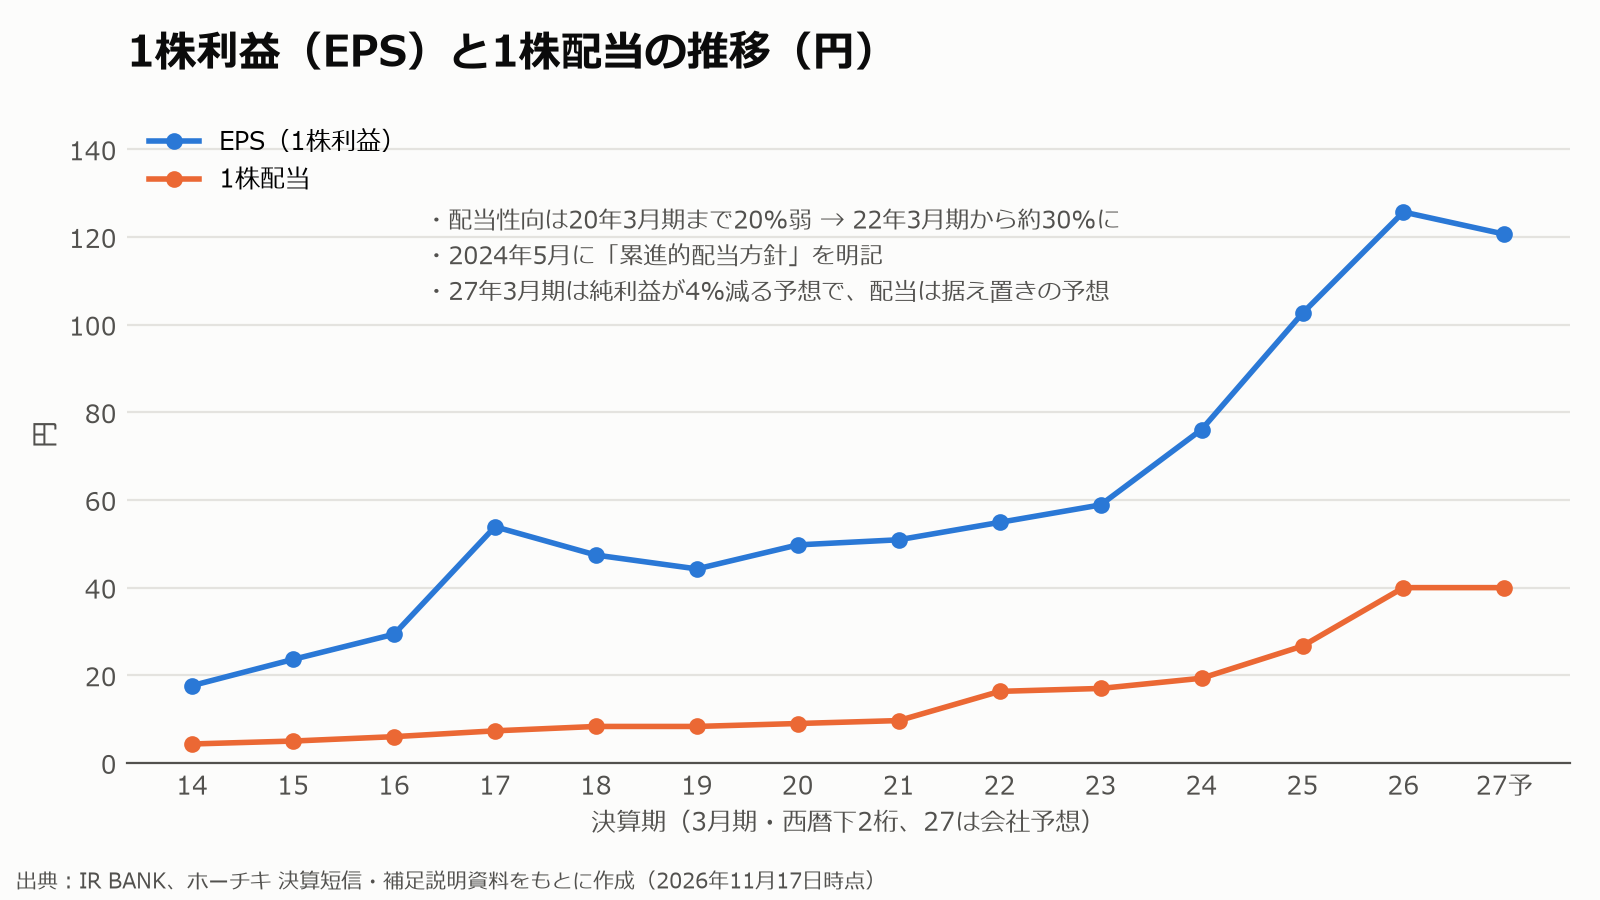
配当性向は20年3月期まで20%弱と低く、22年3月期から約30%、26年3月期は31.8%です(IR BANK)。27年3月期の予想配当性向は33.2%です。ここ3年は、期の途中で配当予想を引き上げてきました(24年3月期・25年3月期・26年3月期)。27年3月期の予想は今のところ据え置きなので、下半期の業績しだいで見直されるかが注目点です。
配当方針:会社は「安定した株主配当の維持を原則」とし、「中長期視点での持続的な成長に必要な投資を実行したうえで、配当性向やDOE(株主資本配当率)等の指標も勘案しながら、累進的配当方針の維持に努める」としています。配当性向やDOEの具体的な数値目標は示していません。DOEは26年3月期で4.7%、27年3月期の予想で4.2%です(会社資料)。
配当の余力:キャッシュフローで確認
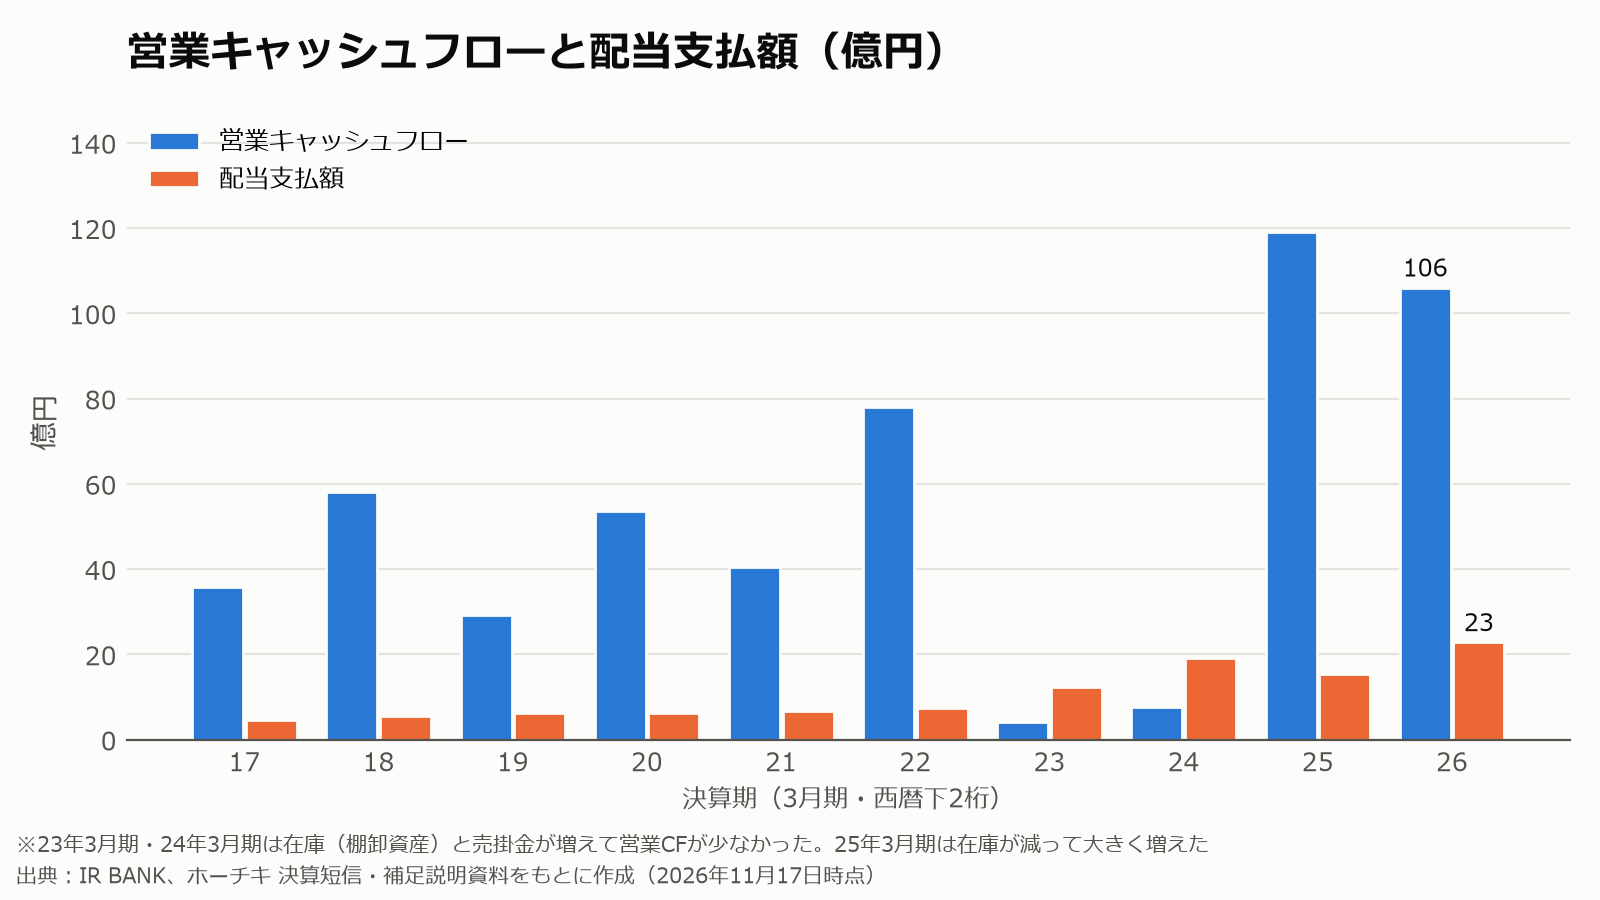
26年3月期の営業キャッシュフローは106億円で、配当支払額23億円の約4.6倍です。
気をつけたい点:23年3月期(4億円)と24年3月期(8億円)は、営業キャッシュフローが配当支払額(12億円・19億円)を下回りました。キャッシュフロー計算書では、在庫(棚卸資産)が2年で約68億円、売掛金が約41億円増えています。25年3月期は在庫が23億円減り、営業キャッシュフローは119億円に戻りました。
財務の健全性:自己資本比率73.5%、借入金ほぼなし
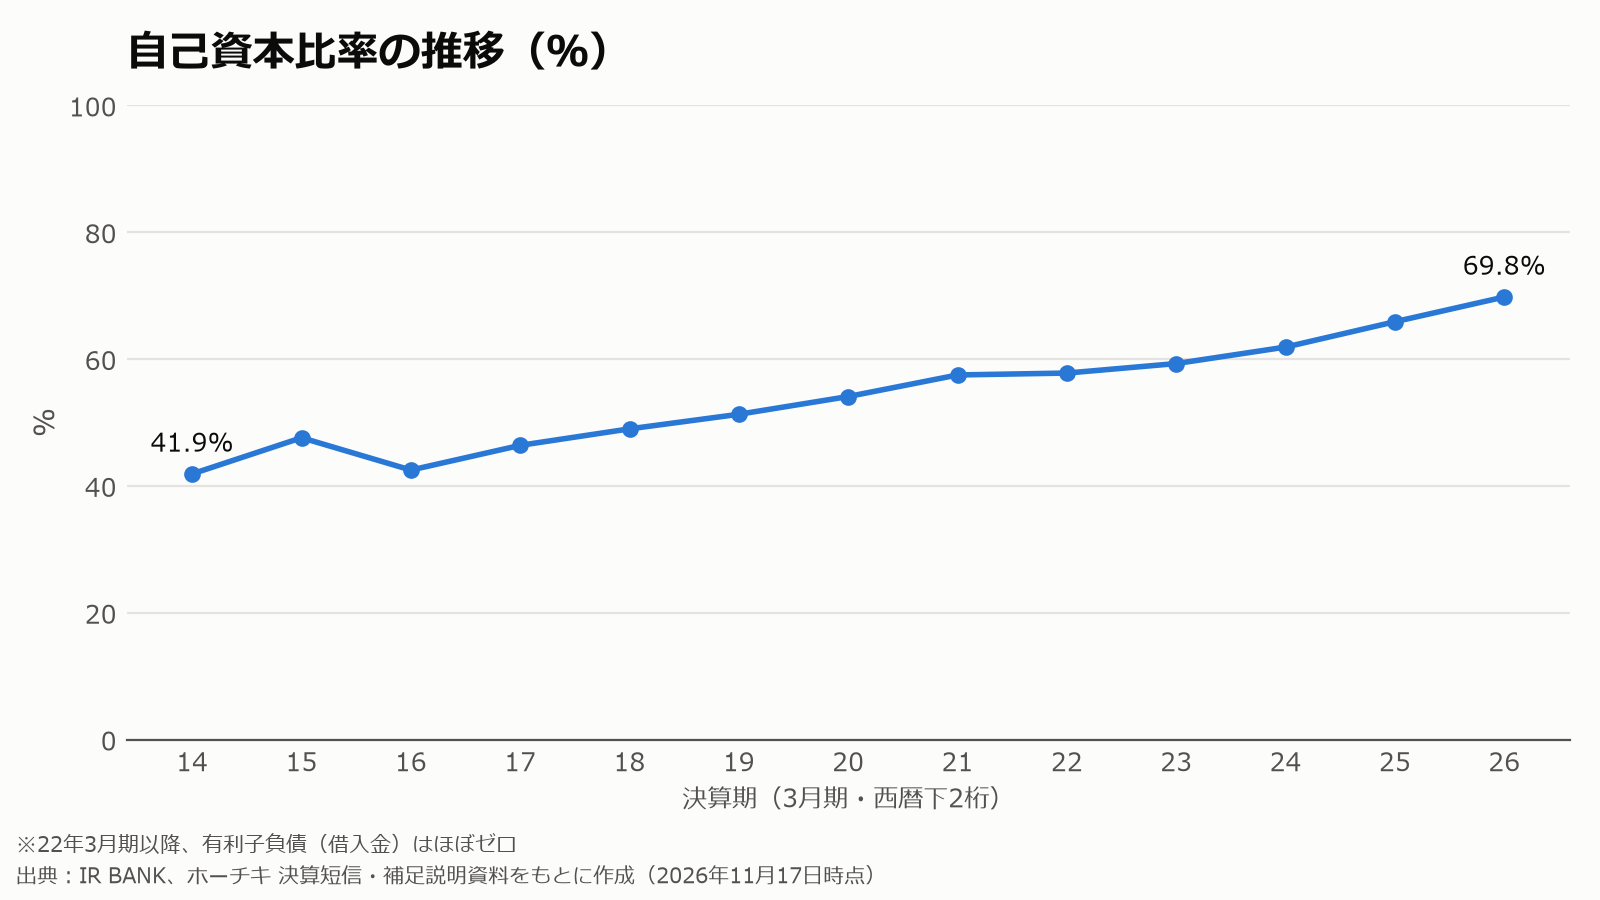
自己資本比率は14年3月期の41.9%から上がり続け、26年9月末は73.5%です。22年3月期以降、有利子負債(借入金)はほぼありません。現金及び預金は276億円(26年9月末)です。
将来性:中長期経営計画「GLOBAL VISION 2030」
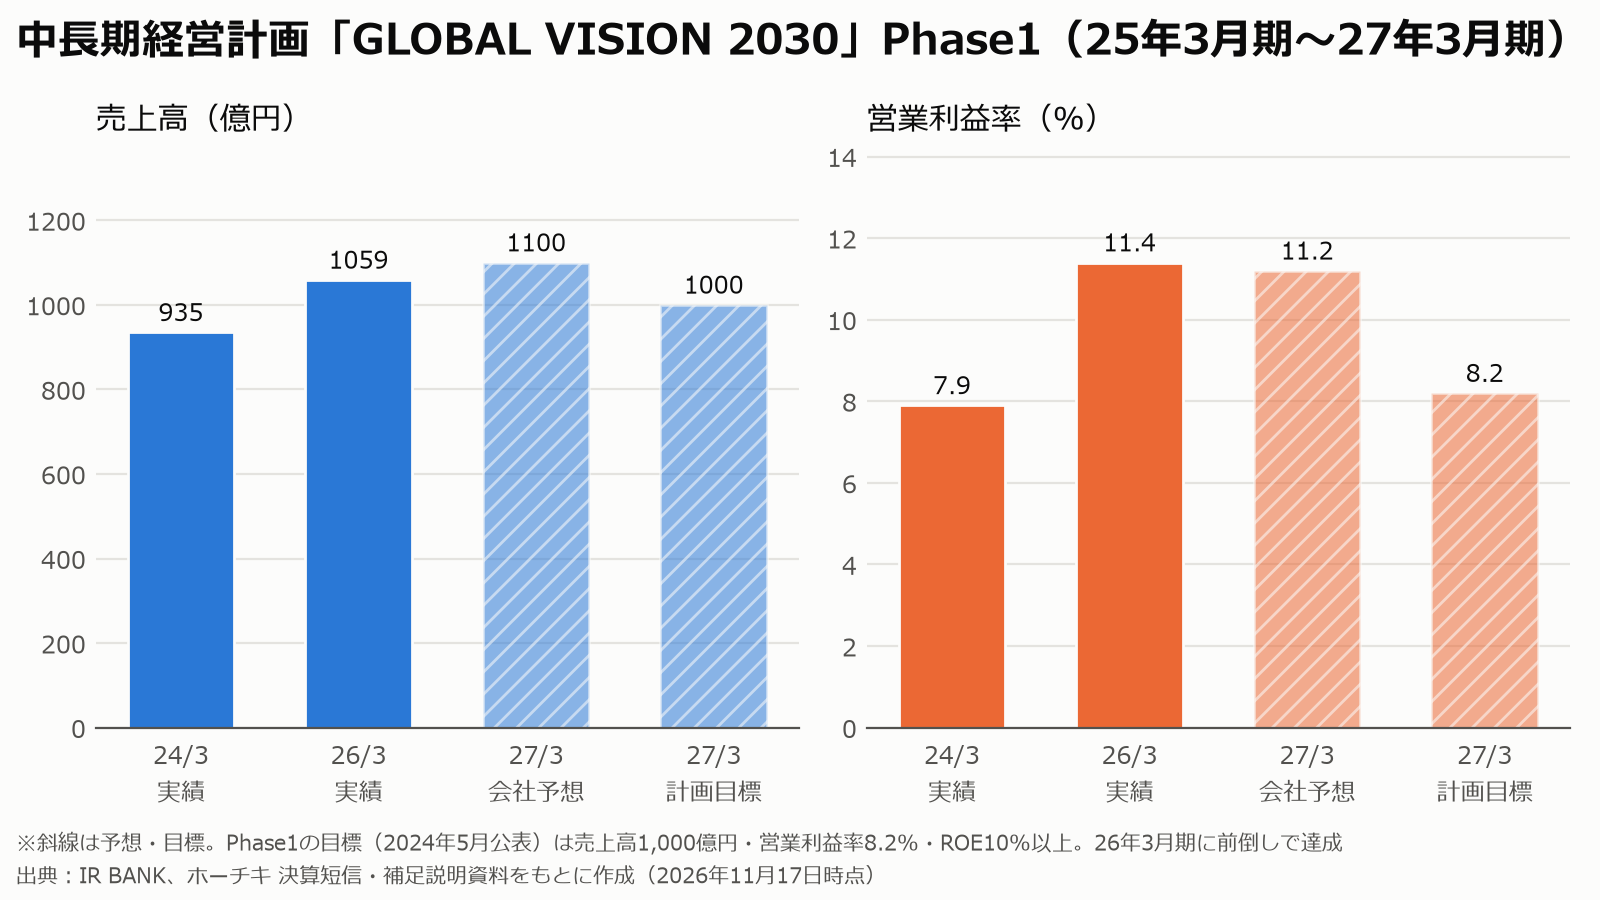
会社は2024年5月に、2031年3月期までの中長期経営計画「GLOBAL VISION 2030」を発表しました。Phase1(25年3月期〜27年3月期)の目標は、売上高1,000億円・営業利益率8.2%・ROE10%以上でした。26年3月期の実績(売上高1,059億円・営業利益率11.4%)は、これを1年前倒しで上回っています。
Phase2(28年3月期〜31年3月期)は、営業利益率10%以上・ROE10%以上を維持し、2030年度までに海外売上高比率30%以上(26年3月期は23.5%)を目指すとしています。Phase2の具体的な計画は、27年3月期の後に示されるとみられます(発表時期は未定)。
- ストックビジネスの強化:新築で取り付けた設備の点検・整備と、古くなった設備のリニューアルを一連の流れで取り込む。
- 海外の拡大:海外売上は26年3月期に249億円(+10.1%)。地域別では欧州・中東・インドが約6割で、北米・中南米は「反転攻勢」で拡大を狙う。
- 事業の選択:住宅用火災警報器は2025年3月末で生産を終了(販売は2026年3月末まで)。業績への影響は軽微と説明。
事業環境(2026年11月時点)
| 追い風 | 向かい風・課題 |
|---|---|
| 首都圏を中心とした再開発・大型施設の建設計画が続いている | 国内は少子高齢化で新築需要が伸び悩むと会社自身が想定 |
| 設備の更新時期を迎えた建物が多く、リニューアル需要が拡大 | 資材・エネルギー価格の上昇、物流費の高止まり |
| 建物の大規模化・システムの高度化で、専門的な点検・保守のニーズが拡大 | 建設業の労働時間規制、施工の人手の確保 |
| 海外は国内より高い成長率(会社の説明)、円安 | 中東情勢・関税などの地政学リスク、為替の変動 |
最近の主な出来事
- 2025年3月:住宅用火災警報器の生産・販売の終了を決定。
- 2026年3月16日:26年3月期の期末配当予想を40円→80円に引き上げ(年120円)。
- 2026年4月1日:1株→3株の株式分割。100株で買える金額が約3分の1に。
- 2026年5月:26年3月期決算。売上高・利益とも過去最高。
- 2026年10月:台湾の営業所の事業をシンガポールの子会社に移し、増資。
- 2026年11月5日:27年3月期 上半期決算。売上高・営業利益とも上半期として過去最高。
株価の水準と「将来の利回り」の目安
2026年11月16日の株価1,967円で計算すると、予想PERは約16.3倍、PBRは約2.10倍、予想配当利回りは約2.03%です。PBRは1倍を大きく上回っていて、資産に比べて株価は高めに評価されています。利回りは、このブログで扱ってきた他の銘柄より低めです。
参考として、今の株価で買った場合に、配当が毎年一定の率で増えたと仮定したときの5年後の利回り(取得価格に対する利回り)を計算しました。
| 仮定する年間増配率 | 5年後の1株配当 | 取得価格1,967円に対する利回り |
|---|---|---|
| 0%(据え置き) | 40円 | 約2.0% |
| 5% | 約51円 | 約2.6% |
| 10% | 約64円 | 約3.3% |
| 15% | 約80円 | 約4.1% |
※これは計算上の参考値であり、将来の配当を予想・保証するものではありません。基準は27年3月期の予想配当40円です。過去5年の配当の伸び(年平均約33%)は、配当性向の引き上げによる部分も大きく、同じペースが続くとは限りません。
リスク・注意点
まとめ:どんな投資家の検討対象になりやすいか
ホーチキは、「点検と取り替え」という建物がある限り続く仕事を増やして利益率を上げ、配当も大きく増やしてきた会社です。一方で、利回りは約2%と低く、株価の水準も高めなので、「今の利回り」より「配当の伸び」を重視する考え方に向いています。
| 向いている考え方 | 向いていない考え方 |
|---|---|
| 今の利回りは低くても、配当が伸びていく会社を探している | 買った時点で3〜4%以上の利回りがほしい |
| 点検・更新のような景気に左右されにくい収益を重視したい | PBRが1倍前後の割安な株を中心に選びたい |
| 財務が健全(借入金ほぼなし)な会社を選びたい | 建設市場の動きに業績が左右される会社を避けたい |
しんちゃんの見方
いちばん気に入っているところ:ストック型の収入が中心で、安定した成長が見込めるところです。さらに海外にも進出していて、売上の約4分の1(23.5%)が海外なので、日本の景気が落ち込んでも安心できます。
いちばん心配していること:筆頭株主のALSOKに製品を納めている(OEM)ので、ALSOKとの関係が悪くなると、経営が不安定になる可能性があることです。
持ち続けるうえで確認していること:ストック型の収益がどこまで伸びるかです。そこが安定して伸びれば、数年は安定した収入が見込めて、売上の過去最高の更新も続くと考えています。
次の決算で見たいこと:27年3月期は中期経営計画Phase1の最終年度です。目標はすでに上回っているので、そこからどこまで伸ばせるかに期待しています。
利回りが約2%と低いこと:今の利回りは低めですが、累進的な配当の方針のもとで増配が続けば、買ったときの株価に対する利回りは上がっていきます。ただ、株価が高いときに買って値下がりすると、受け取る配当より損失のほうが大きくなることもあるので、見極めが大事だと思います。
PBR約2倍という評価:それだけほかの投資家から期待されているということだと思います。その期待を裏切らないように成長してほしいです。
ひとことで言うと:「人々が安心して暮らすために欠かせない会社」
補足:ALSOK向けのOEMを含む防犯設備セグメントの売上は65億円(26年3月期)で、会社全体の約6%です。会社は、ALSOKから事業を行ううえでの承認事項などの制約はないと説明しています。
次の注目イベント
- 2027年1月下旬(例年):27年3月期 第3四半期決算。下半期の進み具合と、配当予想が見直されるか。
- 2027年5月上旬(例年):27年3月期の本決算と28年3月期の配当予想。Phase1の最終年度の結果と、Phase2の計画が示されるか。
ホーチキの株を買うには
ホーチキは東証プライム市場に上場しており、ネット証券から100株単位で購入できます。新NISAの成長投資枠を使えば、配当金や売却益が非課税になります。
PR 株を買うには、証券会社の口座が必要です。手数料や取り扱う商品は会社ごとに違うので、公式サイトで確かめてから選んでください。

出典・データについて
- ホーチキ株式会社「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」「同 連結決算に関する補足説明資料」(2026年11月5日)
- ホーチキ株式会社「2026年3月期 決算短信〔日本基準〕(連結)」「同 連結決算に関する補足説明資料」「剰余金の配当に関するお知らせ」(2026年5月)
- ホーチキ株式会社「配当予想の修正に関するお知らせ」(2026年3月16日)、「株式分割に関するお知らせ」(2026年2月4日)
- ホーチキ株式会社「HOCHIKIグループ中長期経営計画「GLOBAL VISION 2030」の策定について」「資本コストや株価を意識した経営の実現に向けた対応について」(2024年5月)
- ホーチキ株式会社「通期連結業績予想及び期末配当予想の修正に関するお知らせ」(2025年2月6日)、「配当予想の修正に関するお知らせ」(2024年3月22日)
- ホーチキ株式会社「配当政策の変更(中間配当の実施)に関するお知らせ」(2023年2月3日)、「剰余金の配当(創立100周年記念配当)に関するお知らせ」(2018年4月27日)
- ホーチキ株式会社「住宅用火災警報器の生産及び販売終了に関するお知らせ」(2025年3月21日)、「子会社の増資及び特定子会社の異動に関するお知らせ」(2026年10月9日)
- ホーチキ株式会社「支配株主等に関する事項について」(2026年6月26日)
- ホーチキ株式会社 有価証券報告書(2026年3月期、2026年6月23日提出。EDINET DBで閲覧)
- ホーチキ株式会社 決算短信(23年3月期・24年3月期・25年3月期。キャッシュ・フローの内訳)
- 日本取引所グループ「東証業種別株価指数 ファクトシート(電気機器)」(2026年10月30日時点)
- IR BANK「ホーチキ(6745)」(業績・財務・キャッシュフロー・配当の長期データ)
※1株あたりの数値は、2026年4月1日の株式分割(1株→3株)を考慮したIR BANKの株式数調整済みの値です。※データの確認日:2026年11月17日。
本記事は情報提供を目的としており、投資の勧誘や特定銘柄の推奨を目的としたものではありません。記載内容の正確性には注意を払っていますが、その完全性を保証するものではありません。投資に関する最終判断は、ご自身の責任でお願いします。
コメント