※本記事は情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。数値は2026年11月10日時点で確認できた情報にもとづきます。
※しんちゃんは日本電技の株を保有しています。保有状況は予告なく変わることがあります。
3行まとめ
① 稼ぐ力が急上昇:営業利益率は10年前の約11%から25.5%へ、ROEは19.6%に(26年3月期)。
② 配当方針を大きく引き上げ:「配当性向40%以上 または DOE7%以上」を基準とした累進配当へ。27年3月期は1株56円(前期比+16円)の予想。
③ 注意点もある:27年3月期の会社予想は営業利益+5.7%と伸びが鈍化。過去には業績連動で減配した年もある。
日本電技の基本データ
| 項目 | 数値 | 補足 |
|---|---|---|
| 株価 | 1,622円 | 2026年11月9日終値 |
| 予想配当(27年3月期) | 56円 | 中間20円+期末36円 |
| 予想配当利回り | 約3.45% | 56円÷1,622円 |
| 予想PER | 約11.9倍 | 予想EPS 136.49円 |
| PBR | 約2.11倍 | BPS 767.57円(2026年9月末) |
| ROE(26年3月期) | 19.6% | 会社目標は中長期で15%以上 |
| 自己資本比率 | 81.3% | 2026年9月末 |
| 時価総額 | 約1,064億円 | 発行済株式数 6,558万株 |
| 市場 | 東証スタンダード | 2026年10月7日にTOPIX構成銘柄に採用 |
最新の株価・配当利回りは、Yahoo!ファイナンス(日本電技)で確認できます。
日本電技はどんな会社?
日本電技は1959年創業の「空調計装(くうちょうけいそう)」の専門会社です。空調計装とは、オフィスビルや工場、病院、研究所、データセンターなどの空調設備を、センサーとコンピューターで自動制御する仕組みのことです。日本電技はその設計から施工、調整、保守までを一貫して手がけています。
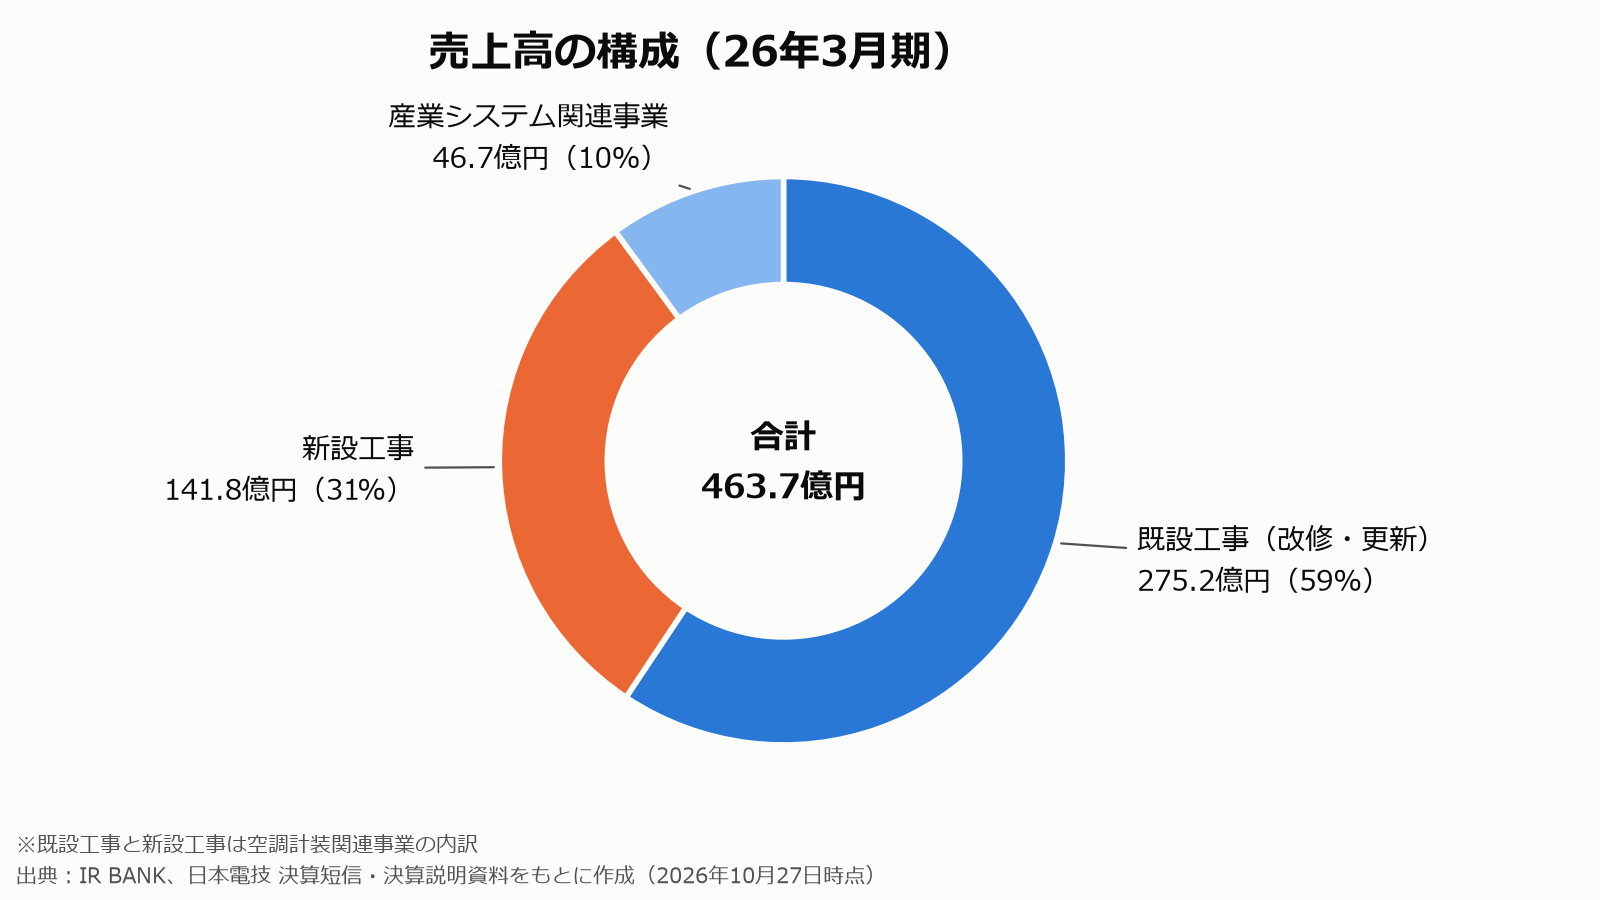
| 事業 | 26年3月期 売上高 | 構成比 | セグメント利益 |
|---|---|---|---|
| 空調計装関連事業 | 416.9億円 | 約90% | 165.6億円 |
| 産業システム関連事業 | 46.7億円 | 約10% | 8.7億円 |
| 合計 | 463.7億円 | 100% | (営業利益 118.2億円) |
空調計装関連事業は、さらに次の2つに分かれます。
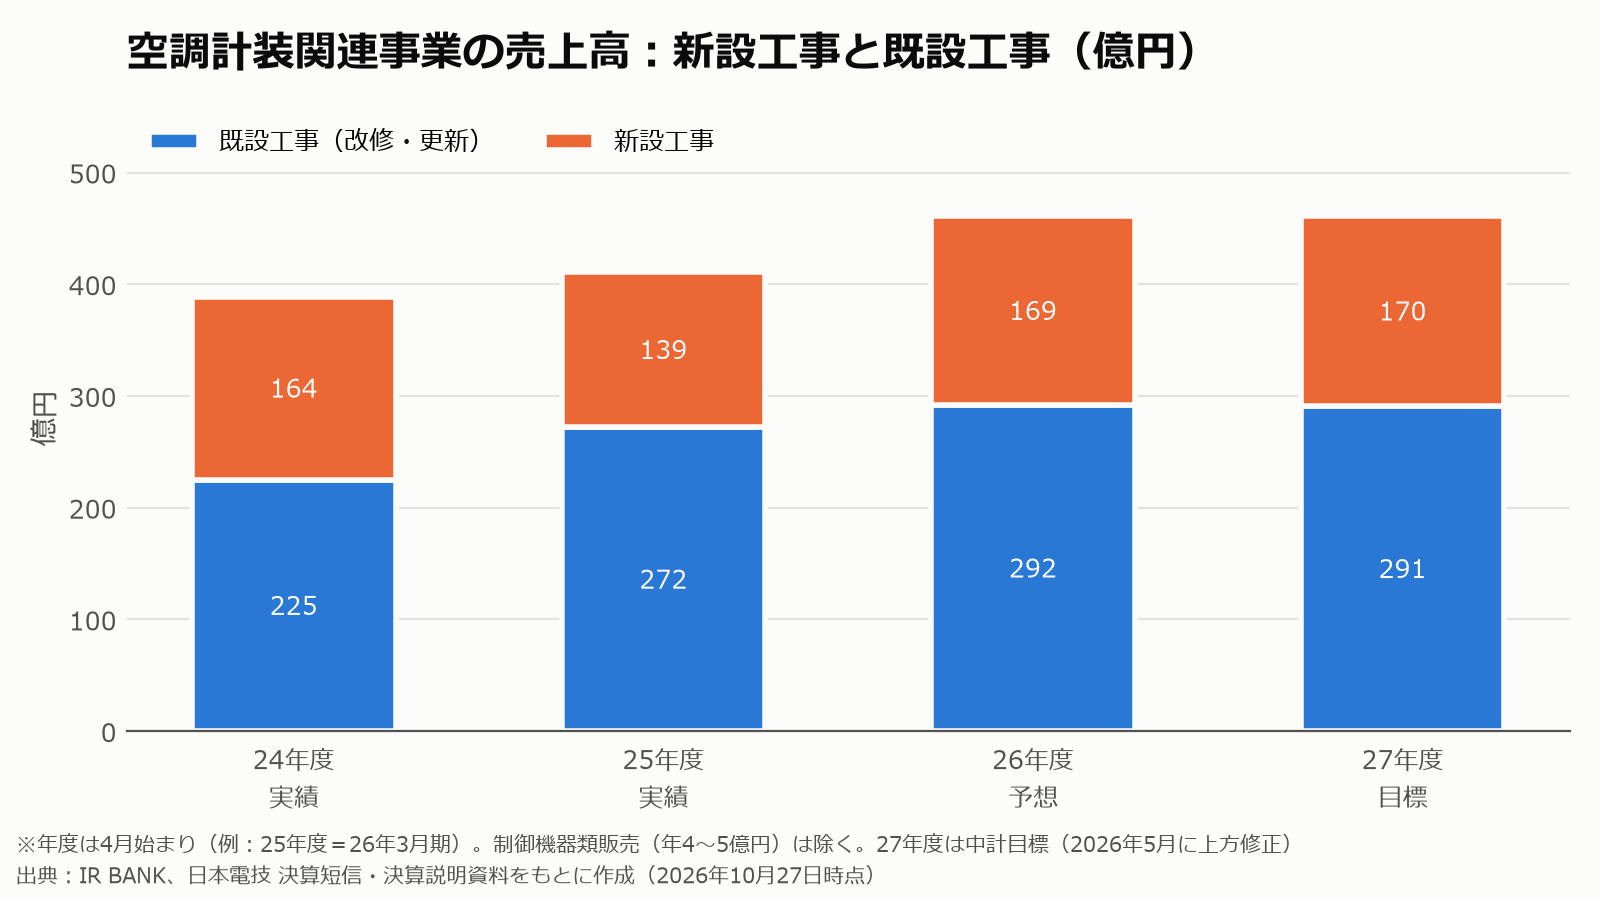
- 新設工事:新しく建つビルや工場に、空調の自動制御システムを導入する工事。26年3月期の売上高は141.8億円。
- 既設工事:すでにある建物の制御システムの更新・改修・省エネ化。26年3月期の売上高は275.2億円で、空調計装の約3分の2を占めます。
新設で納めた建物が、10〜20年後には更新や省エネ改修(既設工事)の対象になります。新設で顧客を獲得し、その後も既設工事で継続的に仕事が生まれるのが、この会社のビジネスの特徴です。
産業システム関連事業は、工場や搬送ラインの計装・自動制御工事、食品工場向けの生産管理システムなどを手がけています。
強み:空調計装は、建物ごとに設備が違い、現場の経験と施工実績がものをいう仕事です。長年の施工実績を持つ会社が有利で、新しい会社が参入しにくい(参入障壁が高い)業界といわれています。
しんちゃんが注目したきっかけ:もともとインデックス投資をしていましたが、配当を受け取りながら長く持てる高配当株の可能性を感じて、銘柄を探し始めました。そのときIR BANKで、日本電技の配当がしっかり増え続けていることに気づいたのが、注目したきっかけです。
業績の推移:売上も利益も過去最高を更新中
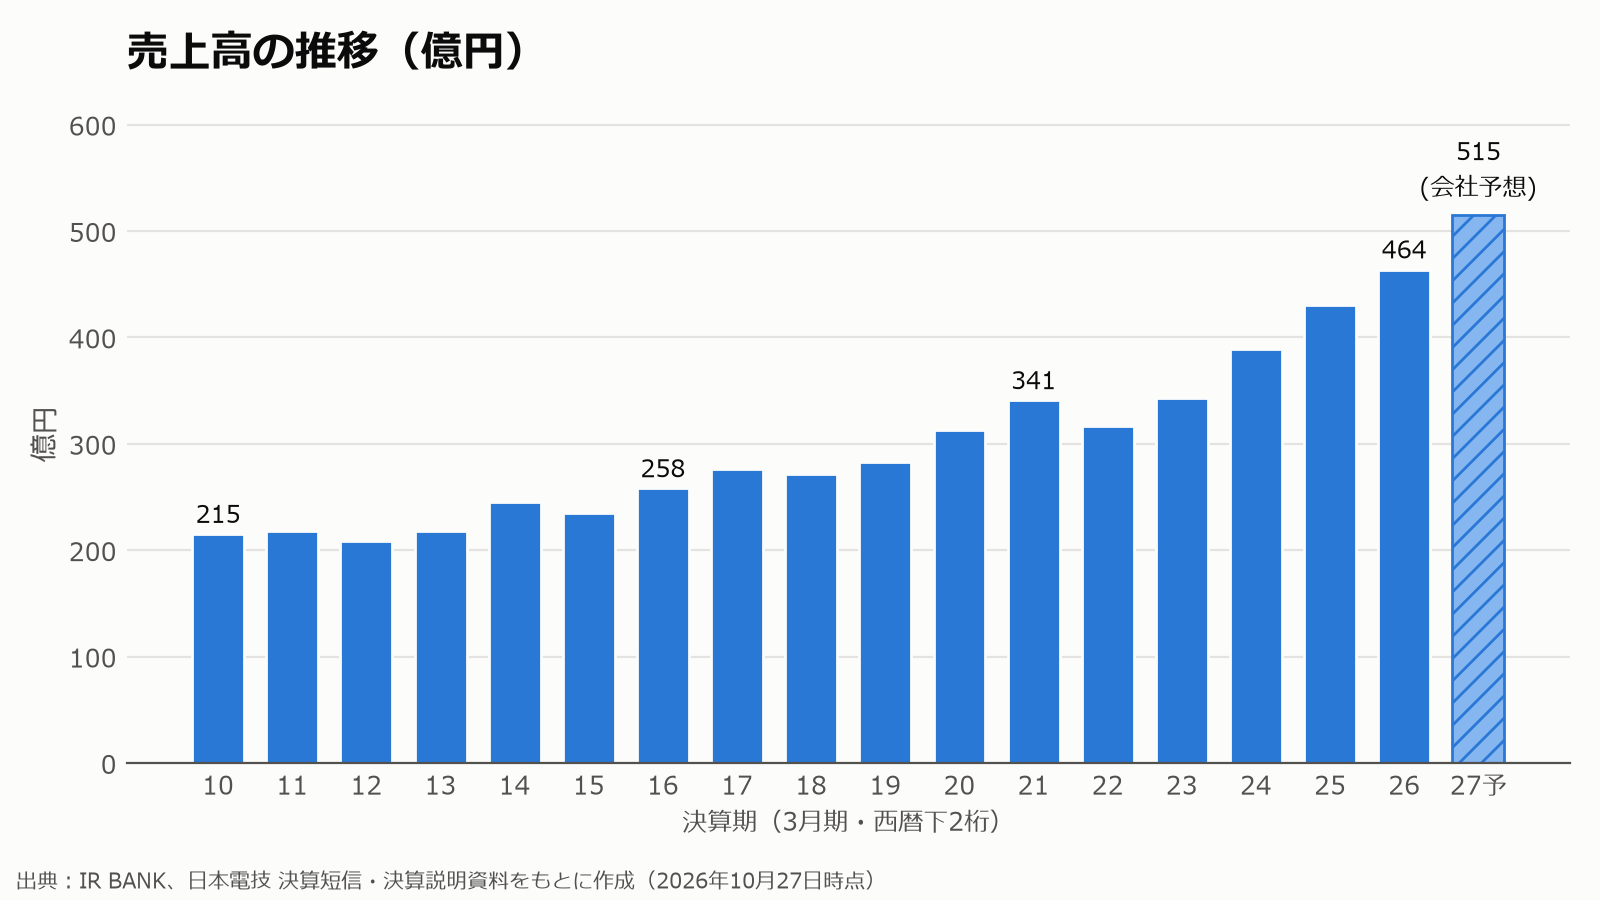
売上高は16年3月期の258億円から、26年3月期には464億円まで伸びました。10年間の年平均成長率は約6.0%です。22年3月期に一度減収になったものの、その後は4期連続で過去最高を更新しています。
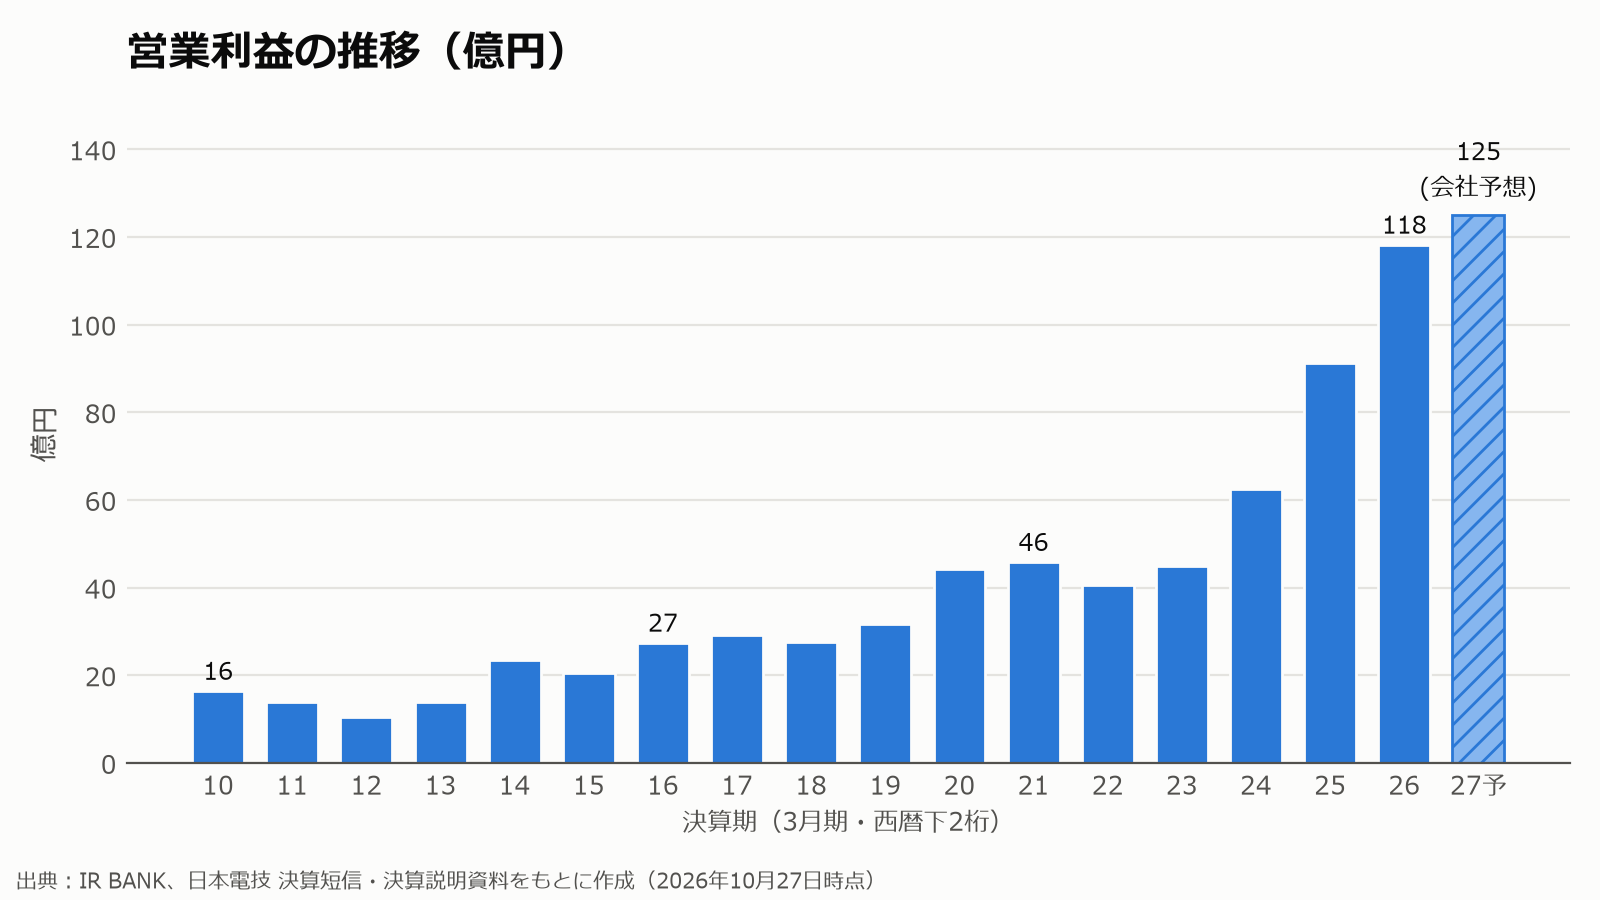
注目すべきは利益の伸びです。営業利益は16年3月期の27億円から、26年3月期の118億円へと約4.3倍になりました(年平均で約15.7%の成長)。売上の伸び以上に利益が伸びています。
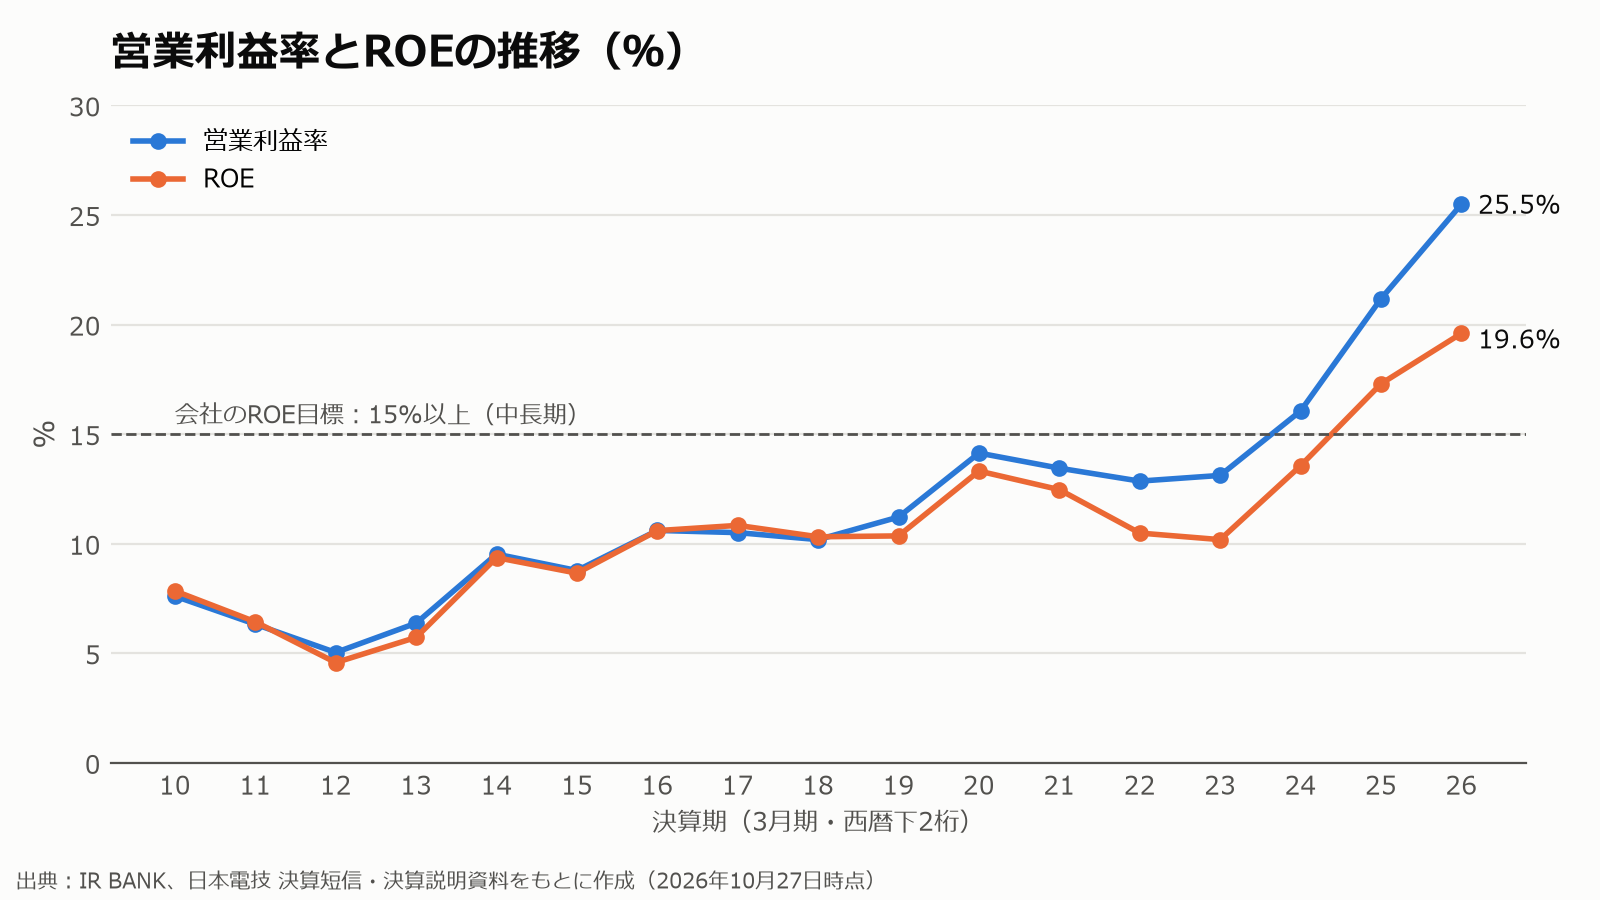
利益が大きく伸びた理由は、利益率の改善です。営業利益率は23年3月期の13.1%から、26年3月期には25.5%まで上昇しました。会社は、収益性を意識した受注と利益率の改善努力を要因に挙げています。ROEも19.6%まで高まり、会社が掲げる中長期目標(15%以上)を上回っています。
見方のポイント:利益率がここ3年で急上昇しているのは、建設需要が強く、選んで受注できる環境にあることも影響していると考えられます。需要が落ち着いたときに、この利益率をどこまで維持できるかは、今後の確認ポイントです。
配当:10年で約5倍、方針も株主還元重視へ
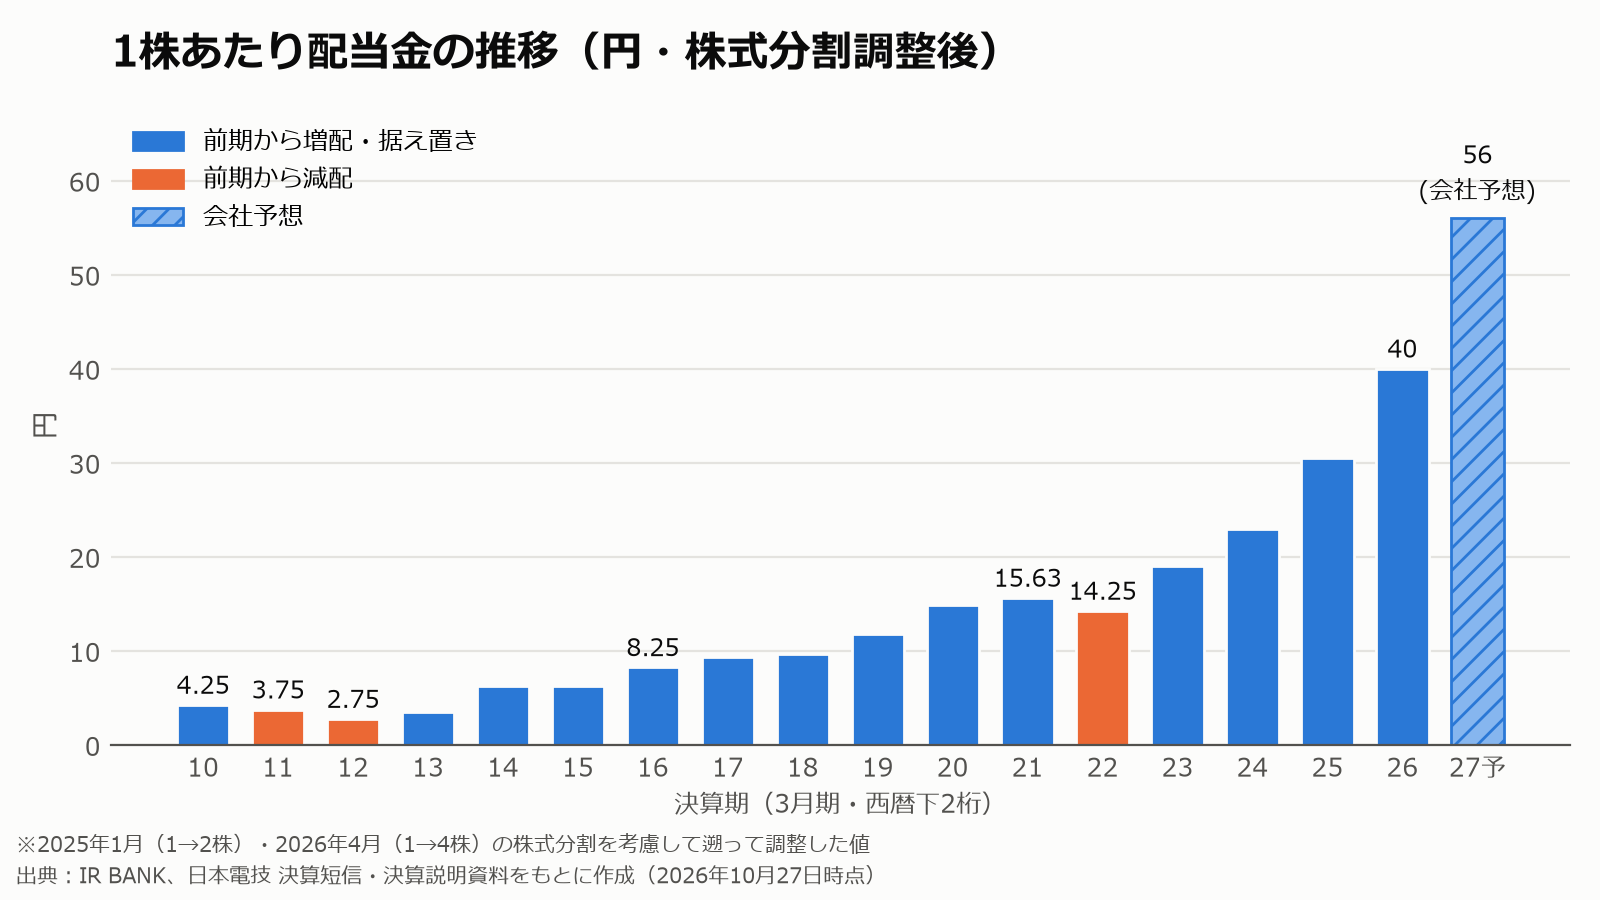
1株配当(株式分割調整後)は、16年3月期の8.25円から26年3月期の40円へ、10年で約4.8倍になりました(年平均の増配率は約17%)。27年3月期の会社予想は56円で、前期比16円(+40%)の大幅増配です。
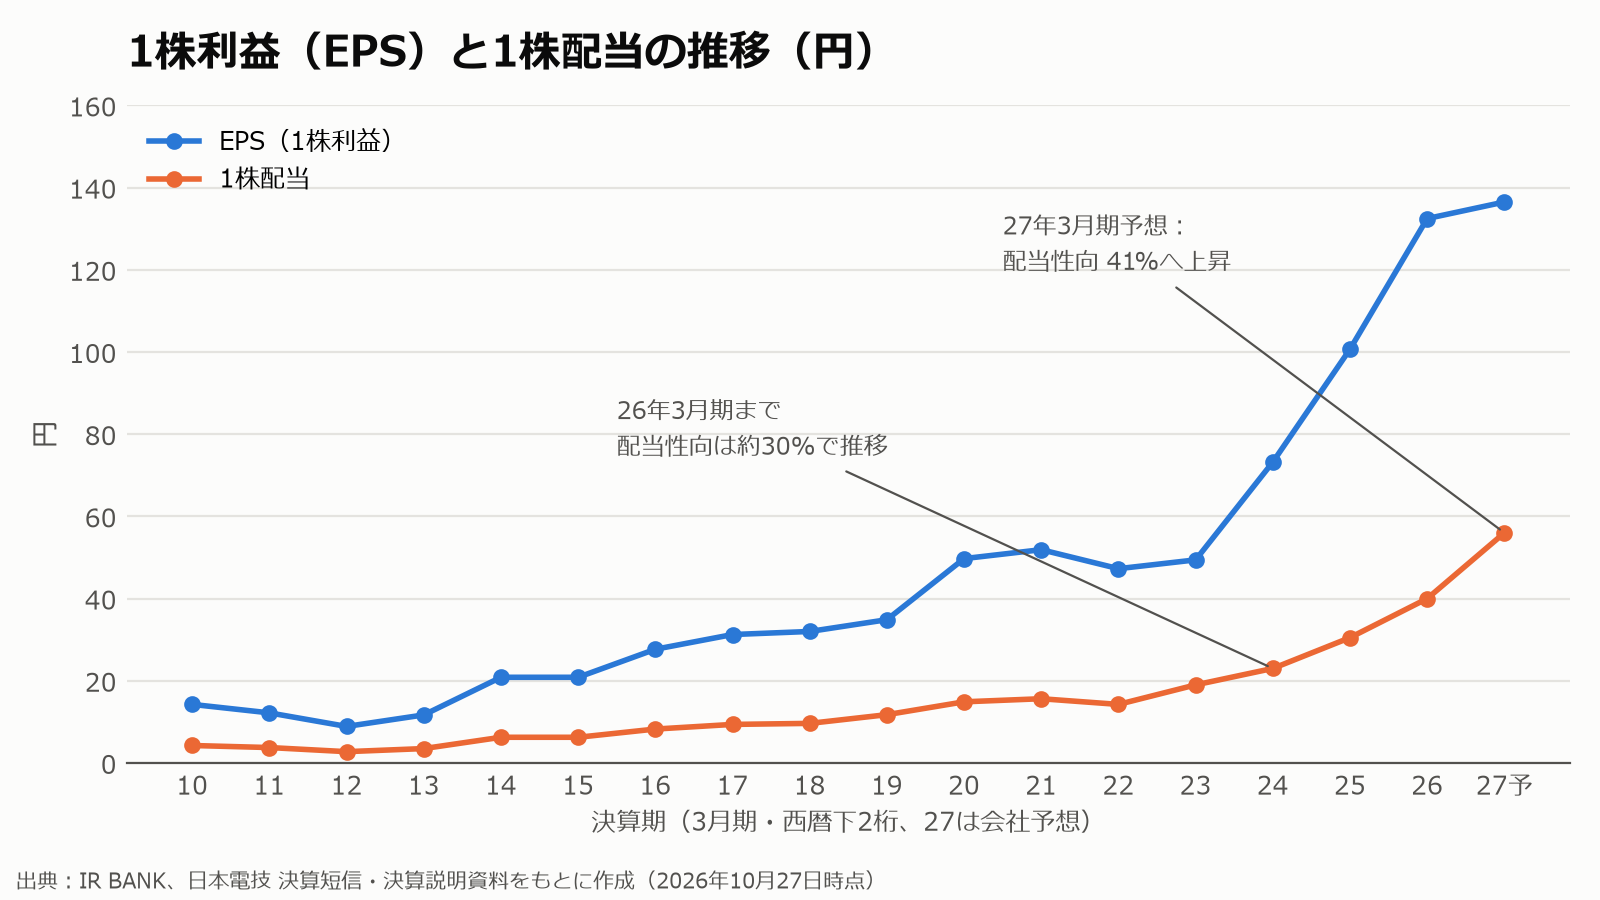
一方で、過去には減配した年もあります(グラフのオレンジ色の年)。いちばん新しい22年3月期(2021年4月〜2022年3月)の減配は、2022年11月に累進配当を導入する前のことで、導入後の23年3月期からは毎年増配しています。これは、これまでの配当が「配当性向(利益に対する配当の割合)約30%」を目安に業績連動で決まっていたためです。利益が減った年には、配当も減っていました。
配当方針の変遷
| 時期 | 配当方針 | 目標ROE |
|---|---|---|
| 〜2022年10月 | 配当性向 おおむね30%前後(利益に連動) | 10%以上 |
| 2022年11月〜 | DOE 4%を基準とした累進配当+機動的な自社株買い | 10%以上 |
| 2024年11月〜(25年3月期の配当から) | DOE 5%を基準とした累進配当+機動的な自社株買い | 12.5% |
| 2026年5月〜(27年3月期の配当から) | 配当性向40%以上 または DOE 7%以上を基準とした累進配当+機動的な自社株買い | 15%以上(中長期) |
2022年11月に「累進配当」(原則として減配せず、配当を維持または増やす方針)を導入し、その後DOEの基準を4%→5%(2024年11月)と引き上げ、2026年5月にはさらに「配当性向40%以上またはDOE7%以上」へ引き上げました。2022年11月の変更では、23年3月期の期末配当予想も98円から140円(株式分割前の金額)へ大きく引き上げられました。会社は直近の変更理由として「資本効率性の向上および、株主還元のさらなる充実」を挙げています。
なお、19年3月期と24年3月期の配当には記念配当(24年3月期は上場20周年記念)が含まれています。
DOEとは? DOE(株主資本配当率)は、株主資本に対して何%を配当するかを示す指標です。利益は年によって変動しますが、株主資本は大きく減りにくいため、DOEを基準にすると配当が安定しやすくなります。日本電技は自己資本比率が高く利益の積み上がりも大きいため、DOE7%という基準は、配当の下支えとして機能しやすい設計といえます。
27年3月期の増配の中身:予想EPSは136.51円で前期比+3%にとどまる一方、配当は+40%です。今回の大幅増配は、主に配当性向の引き上げ(30%→41%)によるものです。配当性向の引き上げは一度きりの効果なので、28年3月期以降の増配ペースは、利益の成長と株主資本の積み上がりに左右されると考えられます。
配当の余力:キャッシュフローで確認
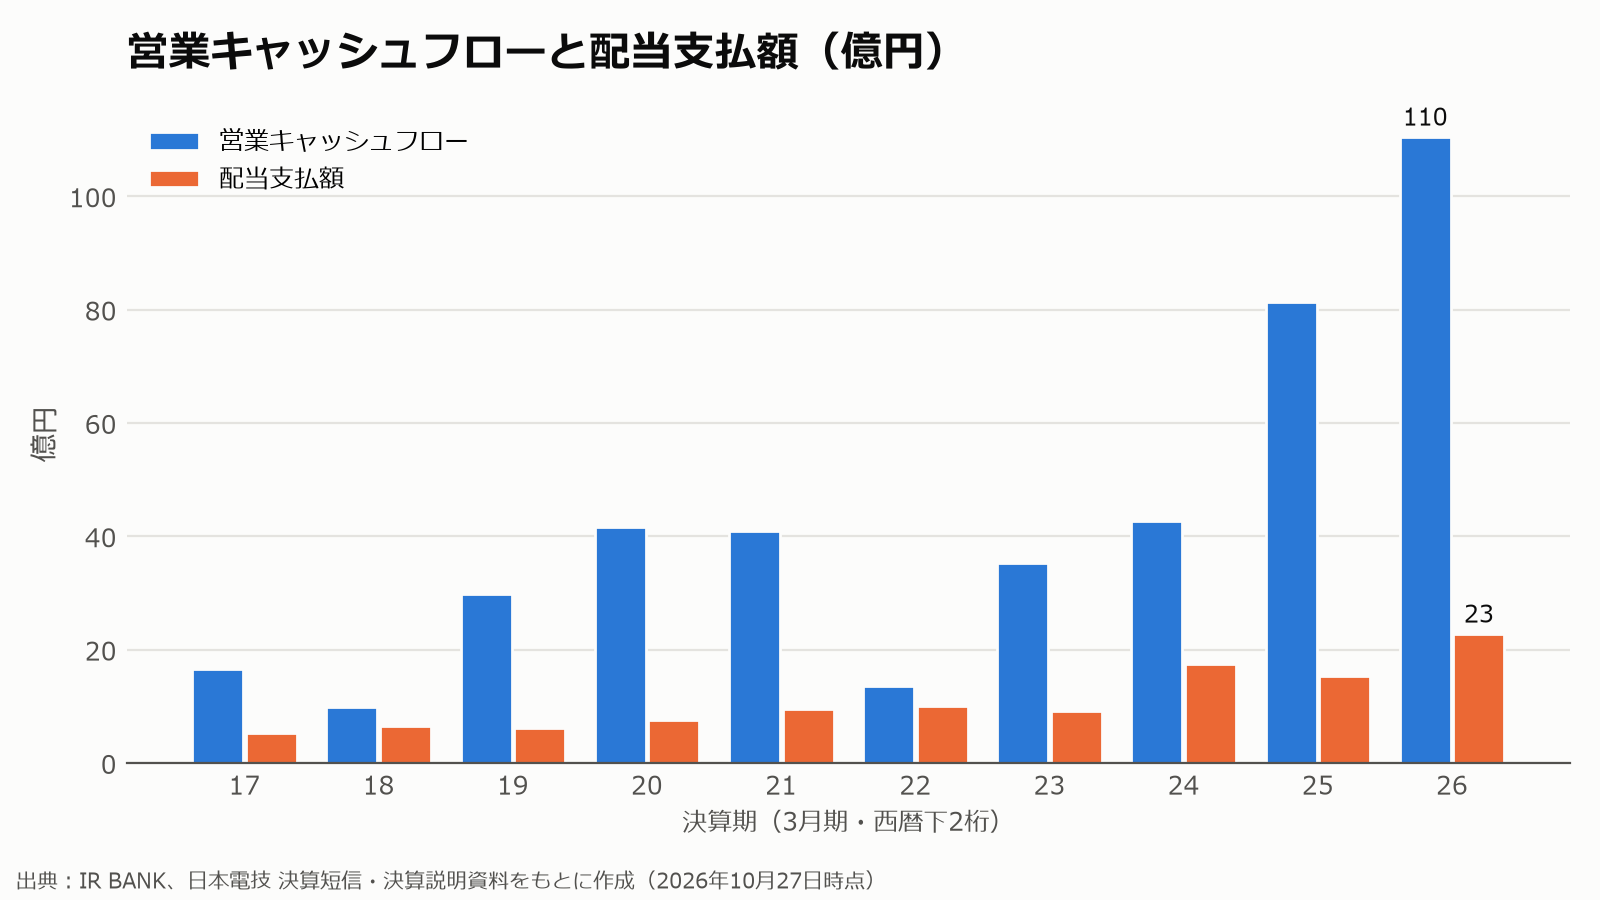
26年3月期の営業キャッシュフローは110億円で、配当支払額23億円の約4.8倍です。27年3月期の配当総額は約36億円(56円×約6,370万株)と見込まれますが、本業で稼ぐ現金に対して十分な余裕があります。ただし、22年3月期のように営業キャッシュフローが一時的に大きく減る年もあります(工事代金の入金時期の影響など)。
財務の健全性:自己資本比率は80%超
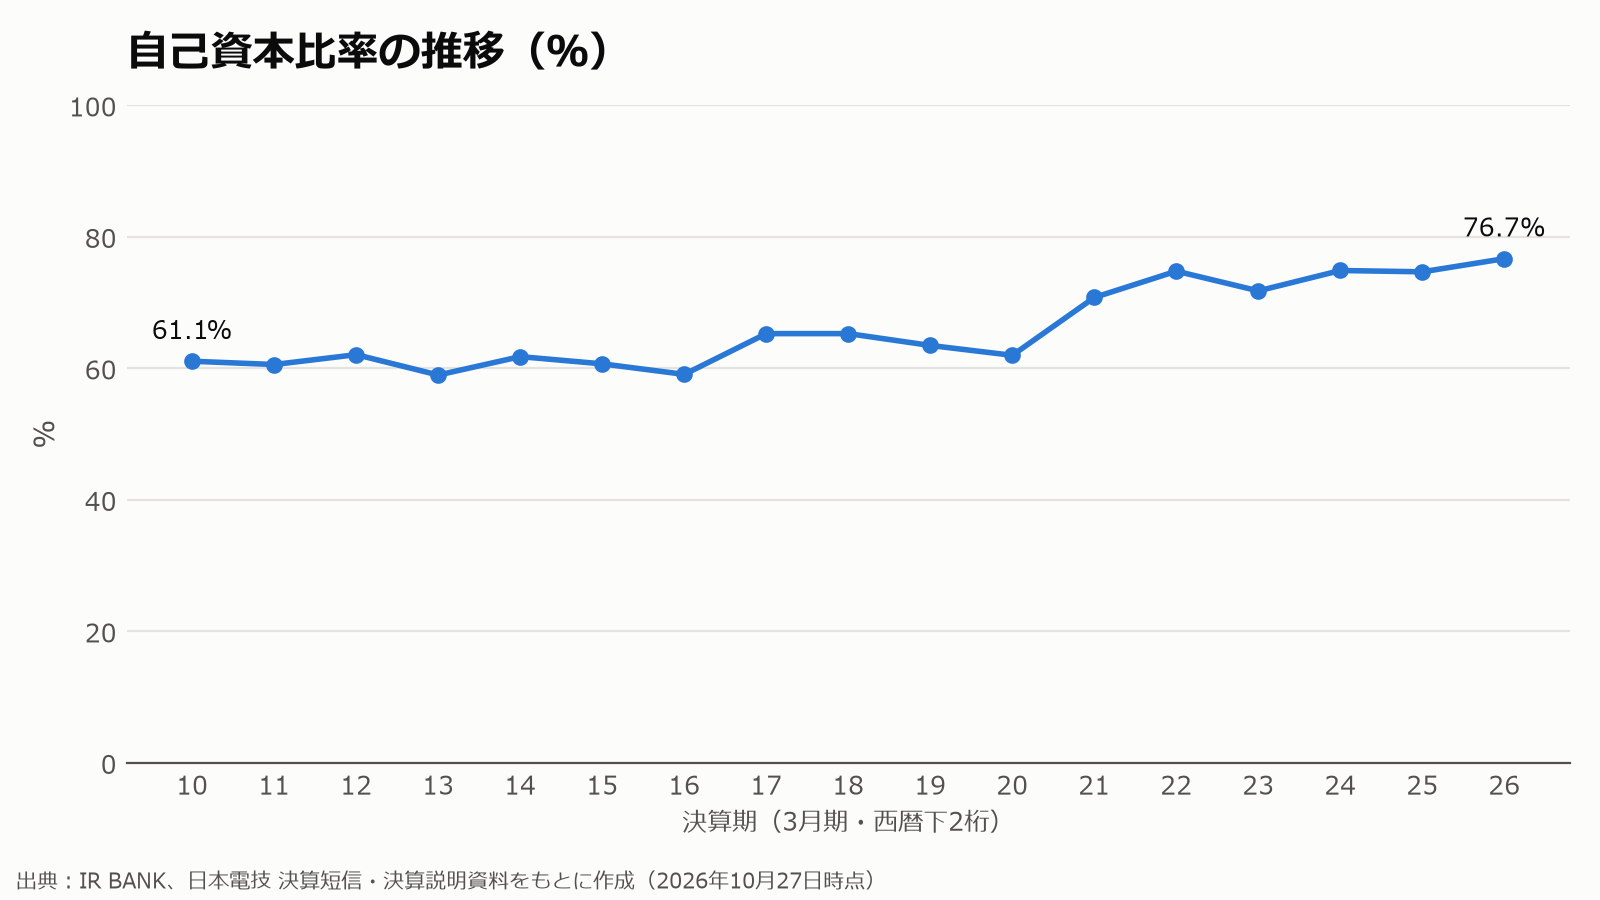
自己資本比率は上昇傾向で、26年3月期は76.7%、2026年9月末は81.3%です。26年3月期末の現金及び現金同等物は135.9億円あります。借入に頼らずに事業を回せる、非常に健全な財務です。
なお、資産の使い方として、26年3月期には事業用の土地取得などに投資キャッシュフローで58億円を使っています。財務が健全なぶん、今後は成長投資(M&Aや人材投資)と株主還元のバランスがポイントになります。
将来性:中期経営計画と事業環境
中期経営計画(2024〜2027年度)
日本電技は、2030年度に向けた長期経営指針「ND For The Next 2030」のもと、2024〜2027年度を第2フェーズ「成長基盤の拡大と生産性の向上」と位置づけています。2026年5月に、目標を上方修正しました。
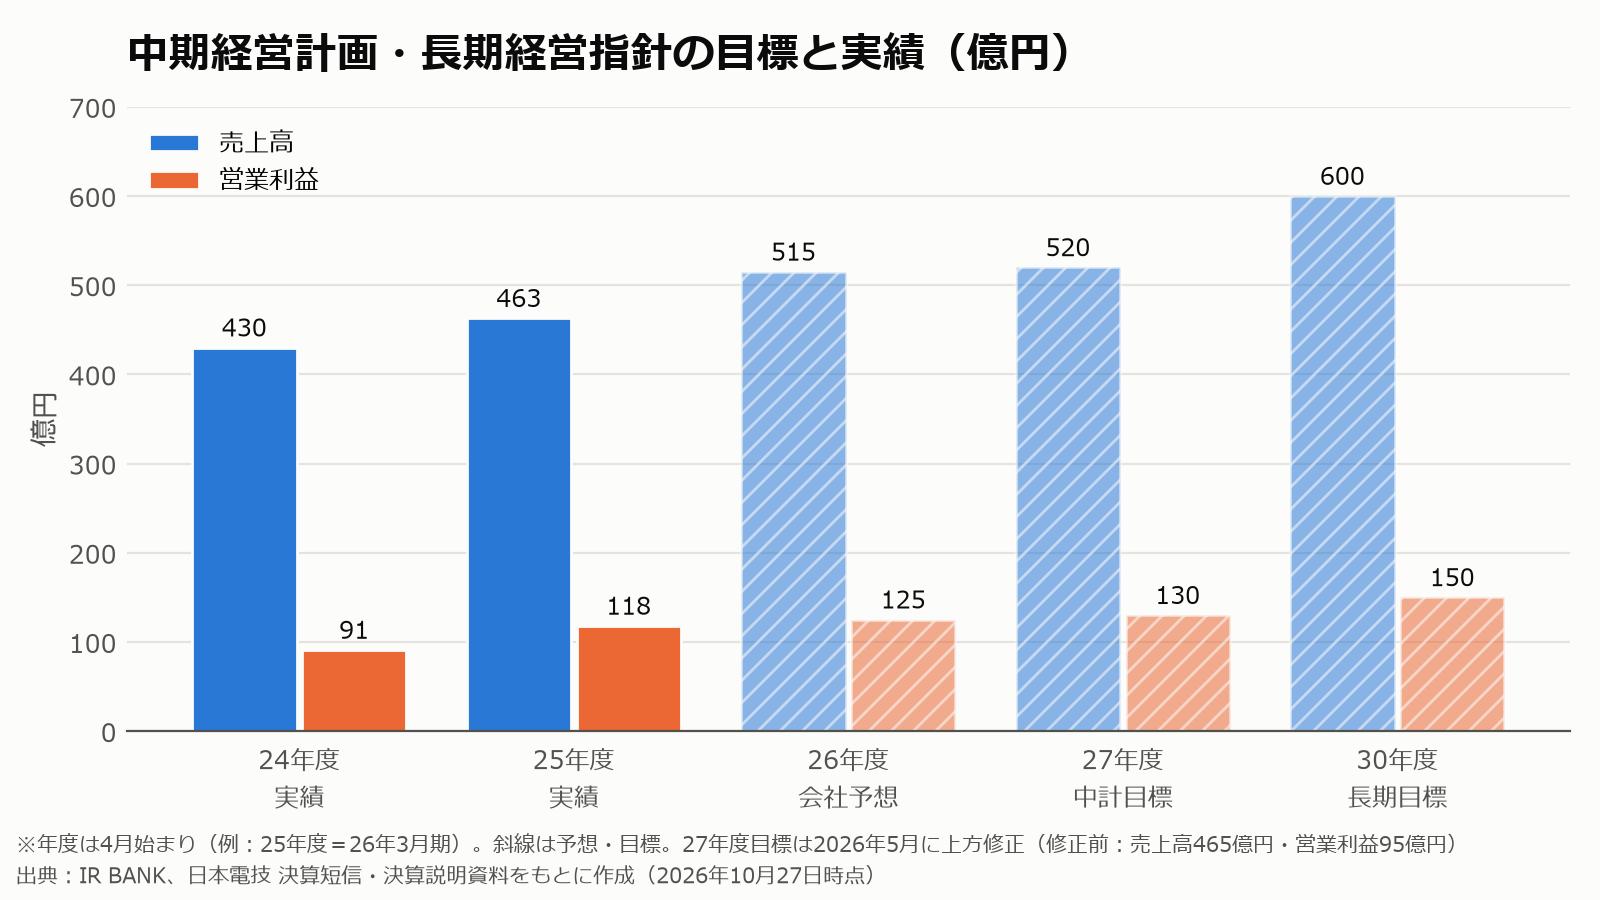
| 項目 | 24年度 実績 | 25年度 実績 | 26年度 会社予想 | 27年度 目標(修正前) | 27年度 目標(修正後) |
|---|---|---|---|---|---|
| 受注高 | 437億円 | 540億円 | 525億円 | 468億円 | 545億円 |
| 売上高 | 430億円 | 463億円 | 515億円 | 465億円 | 520億円 |
| 営業利益 | 91億円 | 118億円 | 125億円 | 95億円 | 130億円 |
| 営業利益率 | 21.2% | 25.5% | 24.3% | 20.4% | 25% |
| ROE | 17.3% | 19.6% | 18.4% | 12.5% | 15.0%以上 |
※年度は4月始まり(例:25年度=26年3月期)。出典:2026年3月期 決算説明会資料
長期経営指針の最終年度(2030年度)の目標も、売上高600億円・営業利益150億円・ROE15%以上に引き上げられました。
見方のポイント:当初の27年度目標(売上高465億円・営業利益95億円)は、25年度の時点ですでに上回っていました。会社の計画は保守的に作られ、実績が上振れしてきた経緯があります。一方、修正後の目標では、26年度予想→27年度目標の伸びは売上高+1%、営業利益+4%と小さく、高い成長が続く前提にはなっていません。
受注と繰越工事:先の仕事は積み上がっている
- 受注高:26年3月期は540億円(前期比+23.4%)で過去最高。27年3月期上期(4〜9月)も333.0億円(前年同期比+18.6%)と好調です。
- 繰越工事高(受注済みで未完成の工事):空調計装関連事業は2026年9月末で427.1億円(前年同期比+33.6%)。新設221.7億円、既設205.4億円と、どちらも増えています。
- 既設工事の比率上昇:空調計装の売上に占める既設工事の割合は、24年度の約58%から25年度は約66%に上昇しました。
事業環境(2026年11月時点)
会社は決算資料で、次のような追い風と向かい風を挙げています。
| 追い風 | 向かい風・課題 |
|---|---|
| 首都圏・地方中核都市の再開発(東京駅・日本橋・渋谷・新宿・大阪などで2030年代まで計画) | 人手不足の深刻化(自社・協力会社とも) |
| 製造拠点の国内回帰による工場建設、データセンターの建設 | 中東情勢によるエネルギー価格・資材価格の変動、サプライチェーンの不安定化 |
| 脱炭素に向けたビルの省エネ需要、工場の省人化需要 | 取適法(中小受託取引適正化法、2026年1月施行)など規制対応 |
会社は「旺盛な事業環境が2030年ごろまで継続」との認識を示しています(2026年3月期 決算説明会資料)。
最近の主な出来事
- 2026年1月:業績予想と配当予想を上方修正。1株→4株の株式分割を発表(2026年4月1日に実施)。
- 2026年5月:配当方針を「配当性向40%以上 または DOE7%以上」に引き上げ。中期経営計画・長期経営指針の目標を上方修正。
- 2026年7月:第1四半期決算は営業利益17.6億円(前年同期比+39.4%)。政策保有株式の縮減方針を公表。
- 2026年9〜10月:取引銀行・事業会社・役員などが保有する株式の売出し(最大443万株、発行済株式の約6.8%、売出価格2,174円)を実施。
- 2026年10月7日:TOPIX(東証株価指数)の構成銘柄に採用。
- 2026年11月4日:第2四半期決算。上期の売上高は197.6億円(前年同期比+5.8%)、営業利益は45.5億円(同+9.9%)、受注高は333.0億円(同+18.6%)。通期予想と配当予想(56円)は据え置き。
株式の売出しは、会社が新しく株を発行する「増資」ではないため、1株あたりの利益や配当が薄まるものではありません。ただし、市場に出回る株が一時的に増えるため、短期的には株価の重しになりやすい出来事です。一方で、流動性(売買のしやすさ)が高まり、TOPIX採用とあわせて投資家層が広がるきっかけにもなります。
株価の水準と「将来の利回り」の目安
2026年11月9日の株価1,622円で計算すると、予想PERは約11.9倍、PBRは約2.11倍、予想配当利回りは約3.45%です。10月下旬の2,000円台から株価が下がったため、利回りは高配当株の目安とされる3〜4%の範囲に入りました。ただ、日本電技はもともと「今の利回り」より「配当の成長」が評価されてきた銘柄です。
参考として、今の株価で買った場合に、配当が毎年一定の率で増えたと仮定したときの5年後の利回り(取得価格に対する利回り)を計算しました。
| 仮定する年間増配率 | 5年後の1株配当 | 取得価格1,622円に対する利回り |
|---|---|---|
| 0%(据え置き) | 56円 | 約3.5% |
| 5% | 約71円 | 約4.4% |
| 10% | 約90円 | 約5.6% |
| 17%(過去10年の平均ペース) | 約123円 | 約7.6% |
※これは計算上の参考値であり、将来の配当を予想・保証するものではありません。前述のとおり、27年3月期の大幅増配は配当性向の引き上げによる部分が大きく、過去10年と同じペースが続くとは限りません。
リスク・注意点
- 建設需要の変動:業績は再開発や工場建設などの建設投資に左右されます。需要が落ち込めば、受注や利益率が低下する可能性があります。
- 利益率の持続性:営業利益率25%台は過去と比べて非常に高い水準です。選別受注ができる環境が変われば、利益率が下がる可能性があります。
- 人手不足:受注が多くても、施工する人が足りなければ売上にできません。協力会社を含めた施工体制の強化が課題です。
- 成長の鈍化:27年3月期の会社予想は営業利益+5.7%、27年度目標はさらに小幅な伸びです。
- 季節性:工事の完成が第4四半期(1〜3月)に集中するため、第1〜第3四半期の数字だけでは通期の業績を判断しにくい会社です。
- 仕入先の集中:空調自動制御機器などを、創業時から取引のあるアズビルから仕入れており、26年3月期の仕入高の65.5%を占めています。会社も、仕入れが滞れば業績に大きく影響するリスクとして挙げています。
- 株価の変動:株式の売出し後の需給や、市場全体の変動によって、株価が大きく動く可能性があります。
- 配当方針について:累進配当は「業績に多大な影響を及ぼす事象が無い限り」という前提付きです。減配がないことを保証するものではありません。
まとめ:どんな投資家の検討対象になりやすいか
日本電技は、高い利益率と強固な財務を持ち、配当方針を大きく株主還元寄りに変えた増配成長株です。データから見える特徴を整理すると、次のとおりです。
| 向いている考え方 | 向いていない考え方 |
|---|---|
| 今の利回りより、配当が増えていくことを重視したい | 今すぐ高い配当利回り(4%以上など)がほしい |
| 財務が健全な会社に長く投資したい | 短期的な株価の値上がりを狙いたい |
| 建設・設備投資の需要が続くと考えている | 景気や建設需要の変動を避けたい |
しんちゃんの見方
配当への姿勢を評価しています:以前の日本電技は配当性向30%を目安にしていて、配当のルールがはっきりしているところに安心感がありました。
減配の年に見えた、株主還元の意識:コロナ禍の影響が残り減収になった22年3月期は、年間では減配になりましたが、期末配当は当初予想の96円から104円に引き上げられました(株式分割前の金額。現在の株数に直すと12円→13円)。苦しい年でも予想より多く配当を出したところに、株主還元への意識を感じました。
方針の変更も前向きに見ています:2022年11月には、配当性向を目安にする方針から累進配当に変わり、その後も2024年・2026年と基準が引き上げられてきました。配当が下がりにくい仕組みになったことを高く評価しています。
利益率25%は続くか:利益率が大きく上がったのは、半導体などの工場の新設や、首都圏の再開発といった大型案件が続いているためだと見ています。こうした需要が続く限り、高い利益率は続くと考えています。需要が落ち着けば今の過去最高の水準は難しいと思いますが、10%台後半の利益率は保てるのではないかと見ています(参考:需要が強まる前の16〜23年3月期の営業利益率は10〜14%台)。
気になっていること:1つは、再開発や工場建設の大型案件が一巡したあとの需要です。会社は「旺盛な事業環境が2030年ごろまで続く」と見ていますが、その先は分かりません。もう1つは人手不足で、仕事があっても施工する人が足りなければ売上にできません。ただ、空調計装の売上の約3分の2は、すでにある建物の更新・改修(既設工事)です。新設で納めた建物が10〜20年後に改修の仕事になる仕組みなので、業績の波はあっても、仕事の土台は残りやすいと見ています。
次の決算で見たいこと:27年3月期の会社予想は営業利益125億円(前期比+5.7%)です。前年を上回る利益を出せるかに注目しています。
自分の持ち方:高配当株は、これまで売ったことがありません。企業の破産のような大きすぎる事件が起きないかぎり、原則として持ち続けています。高配当株は持ち続けることに意味があると考えているからです(あくまで自分のやり方で、読者におすすめするものではありません)。
ひとことで言うと:「直近は利回りも3%台と一定の水準にあり、そのうえで成長と増配に注目している会社」
次の注目イベント
- 2027年1〜2月(見込み):27年3月期 第3四半期決算。受注高と繰越工事高が引き続き伸びているか、利益率が維持されているかに注目。工事の完成は1〜3月に集中するので、通期の結果は5月の本決算で確認したい。
日本電技の株を買うには
日本電技は東証スタンダード市場に上場しており、ネット証券から100株単位で購入できます。新NISAの成長投資枠を使えば、配当金や売却益が非課税になります。
PR 株を買うには、証券会社の口座が必要です。手数料や取り扱う商品は会社ごとに違うので、公式サイトで確かめてから選んでください。
松井証券
出典・データについて
- 日本電技株式会社「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月7日)
- 日本電技株式会社「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年7月24日)、「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年11月4日)
- 日本電技株式会社「2026年3月期 決算説明会資料」(2026年5月27日)
- 日本電技株式会社「資本政策の基本方針の変更に関するお知らせ」(2024年11月5日、2026年5月7日)
- 日本電技株式会社「資本政策の基本方針の変更および期末配当予想の修正(増配)、ならびに剰余金の配当に関するお知らせ」(2022年11月2日)
- 日本電技株式会社「株式分割及び定款の一部変更に関するお知らせ」(2026年1月28日)
- 日本電技株式会社「株式の売出しに関するお知らせ」(2026年9月28日)、「売出価格等の決定に関するお知らせ」(2026年10月6日)
- 日本電技株式会社「TOPIXの構成銘柄への採用に関するお知らせ」(2026年10月7日)
- 日本電技株式会社 有価証券報告書(2026年3月期)
- 日本電技株式会社 ウェブサイト「経営計画」
- IR BANK「日本電技(1723)」(業績・財務・キャッシュフロー・配当の長期データ、株価指標)
※1株あたりの数値は、2025年1月1日(1株→2株)と2026年4月1日(1株→4株)の株式分割を考慮して遡って調整した値です。※データの確認日:2026年11月10日。
本記事は情報提供を目的としており、投資の勧誘や特定銘柄の推奨を目的としたものではありません。記載内容の正確性には注意を払っていますが、その完全性を保証するものではありません。投資に関する最終判断は、ご自身の責任でお願いします。

コメント