※本記事は情報提供を目的としたもので、特定の銘柄・金融商品の売買や、特定の証券会社をおすすめするものではありません。投資判断はご自身の責任でお願いします。内容は2026年11月12日時点の情報にもとづきます。
この記事のポイント
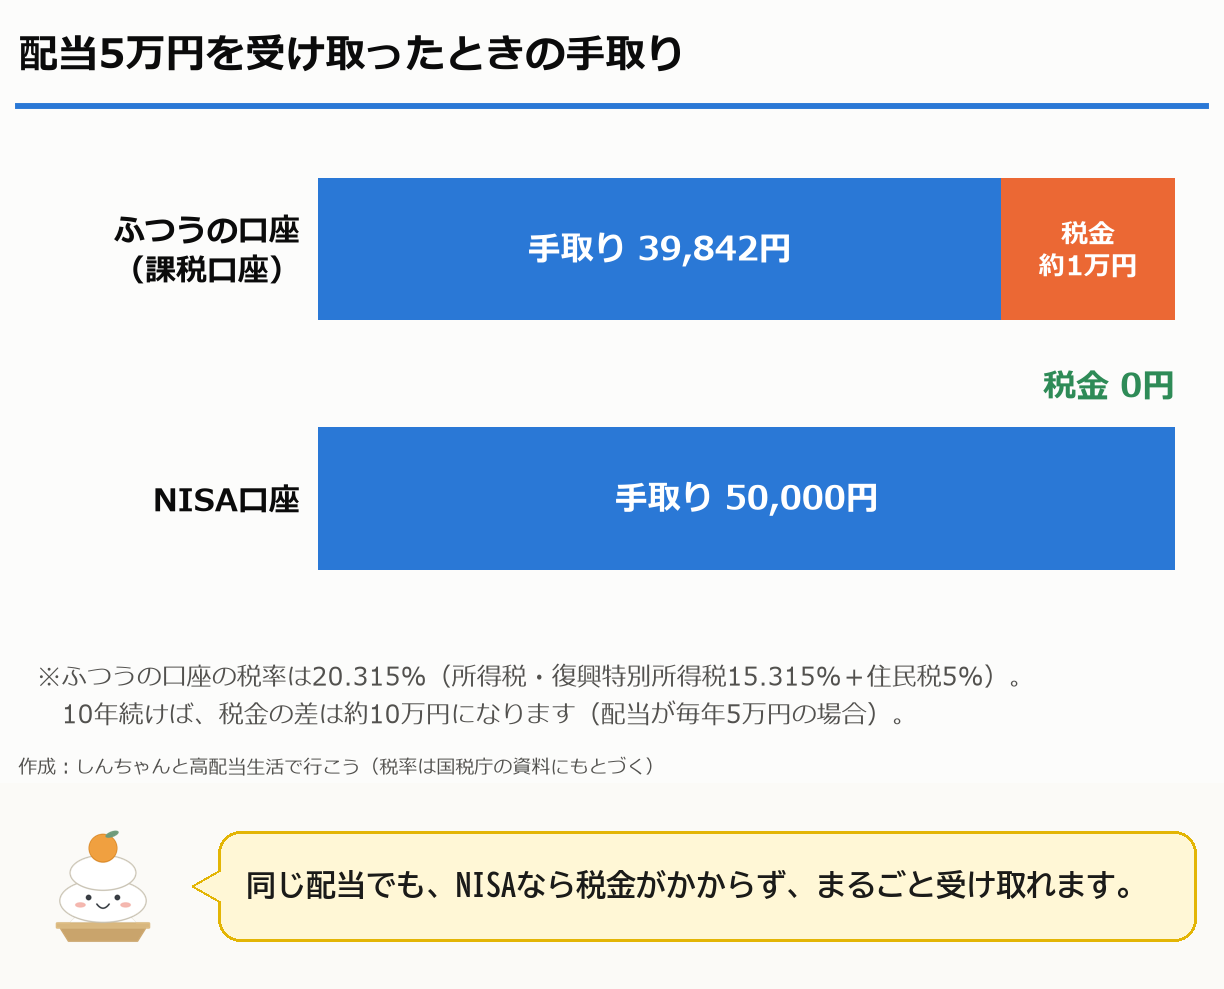
① NISA口座なら、配当や売却益の税金が0円。
② 高配当株(個別株)は「成長投資枠」で買う。
③ 売った分の枠は翌年に復活。年間の上限は戻らない。
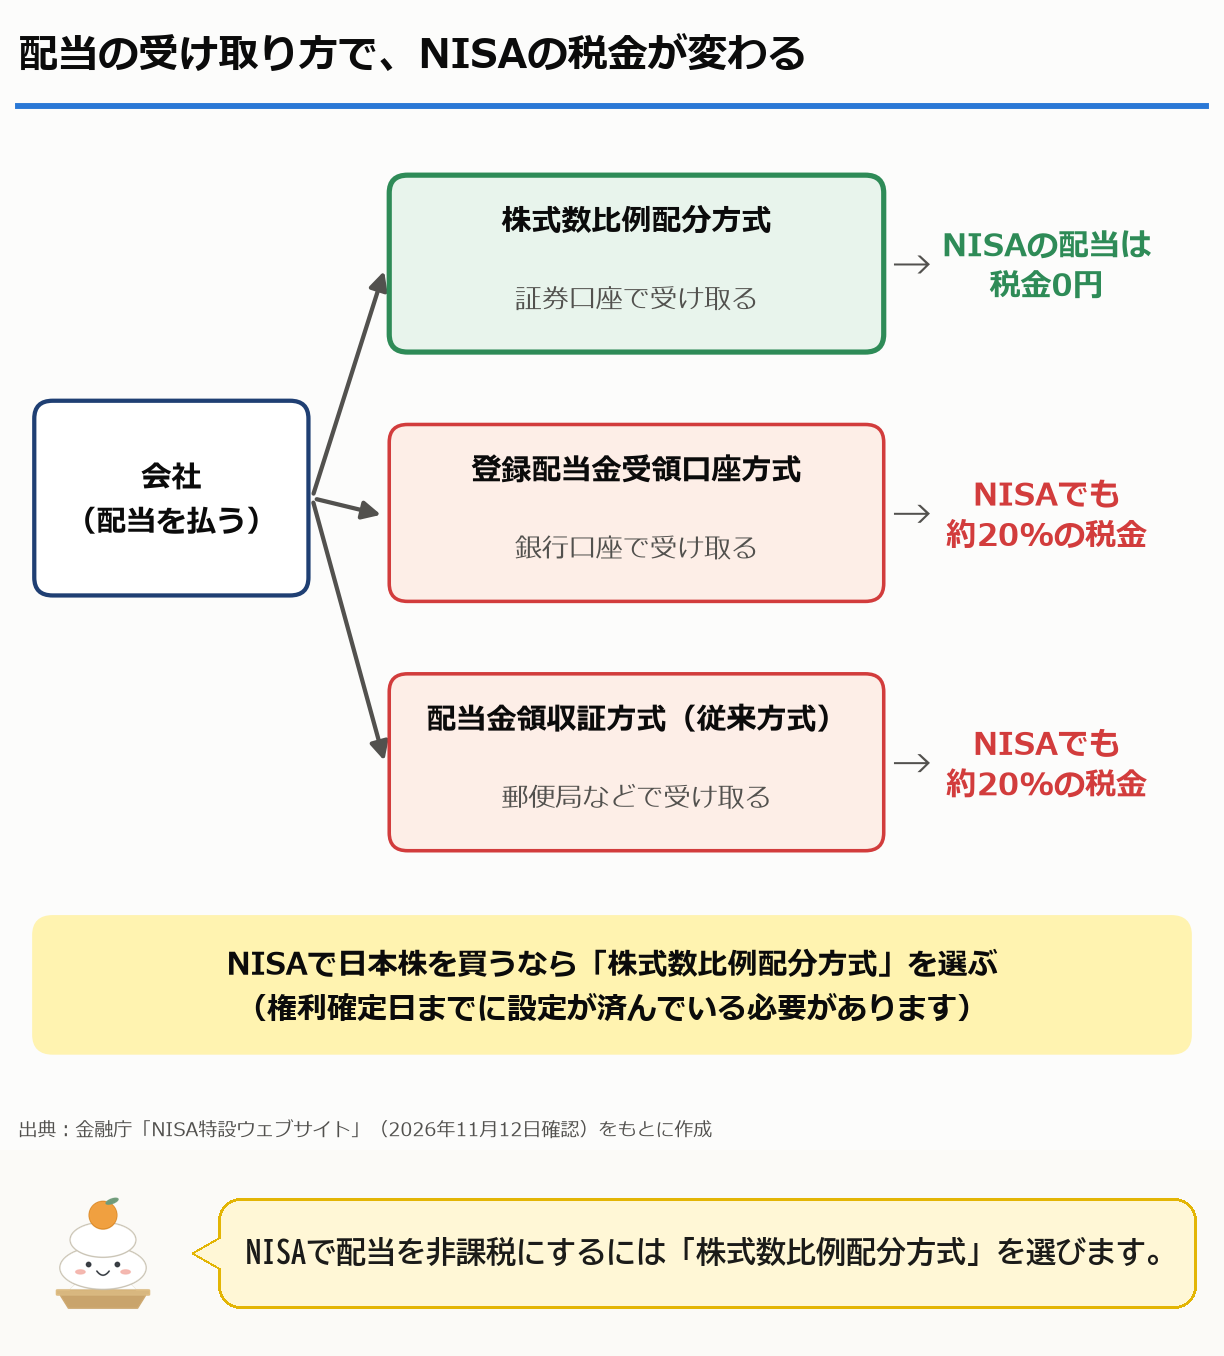
④ 配当の受け取り方は「株式数比例配分方式」に。ほかの方式だと税金がかかる。
NISAは「利益に税金がかからない」制度
ふつうの口座では配当や売却益に約20%の税金がかかりますが、NISA口座なら0円です。
新NISAの「2つの枠」
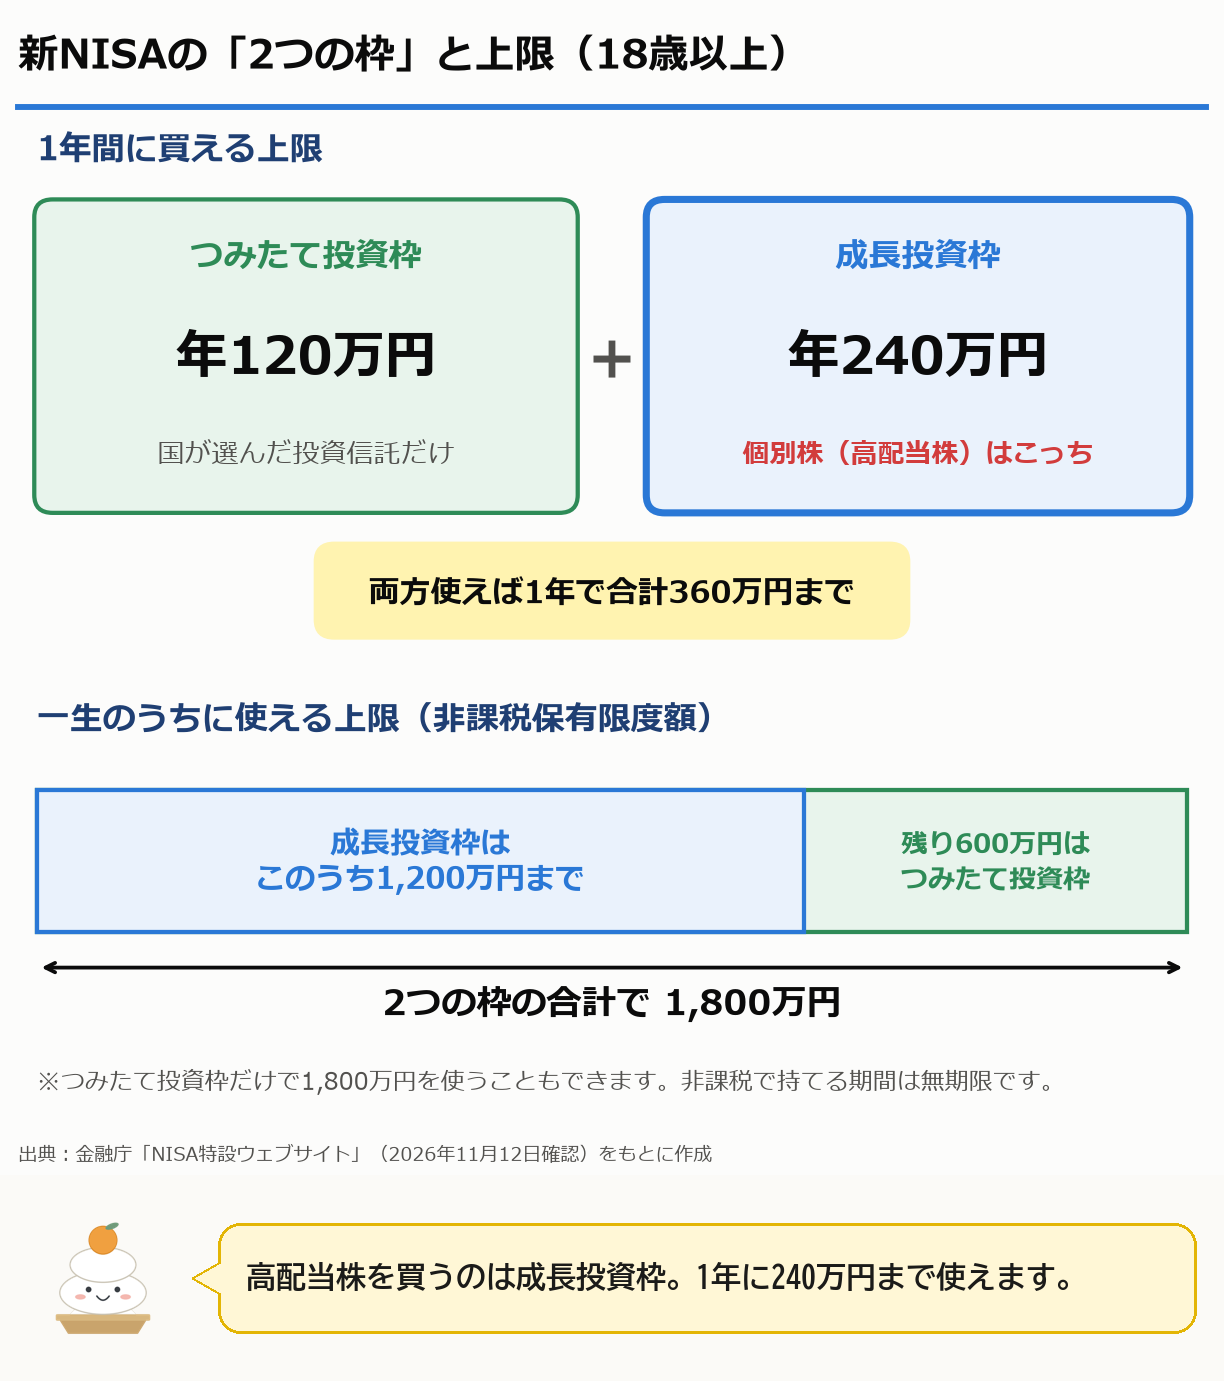
高配当株を買えるのは成長投資枠です。利回り4%の株を1,200万円分持てば、計算上は年48万円の配当を非課税で受け取れます(配当は業績で変わります)。
※金融庁「NISA特設ウェブサイト」で2026年11月12日に確認。
売った分の枠は「翌年」に復活する
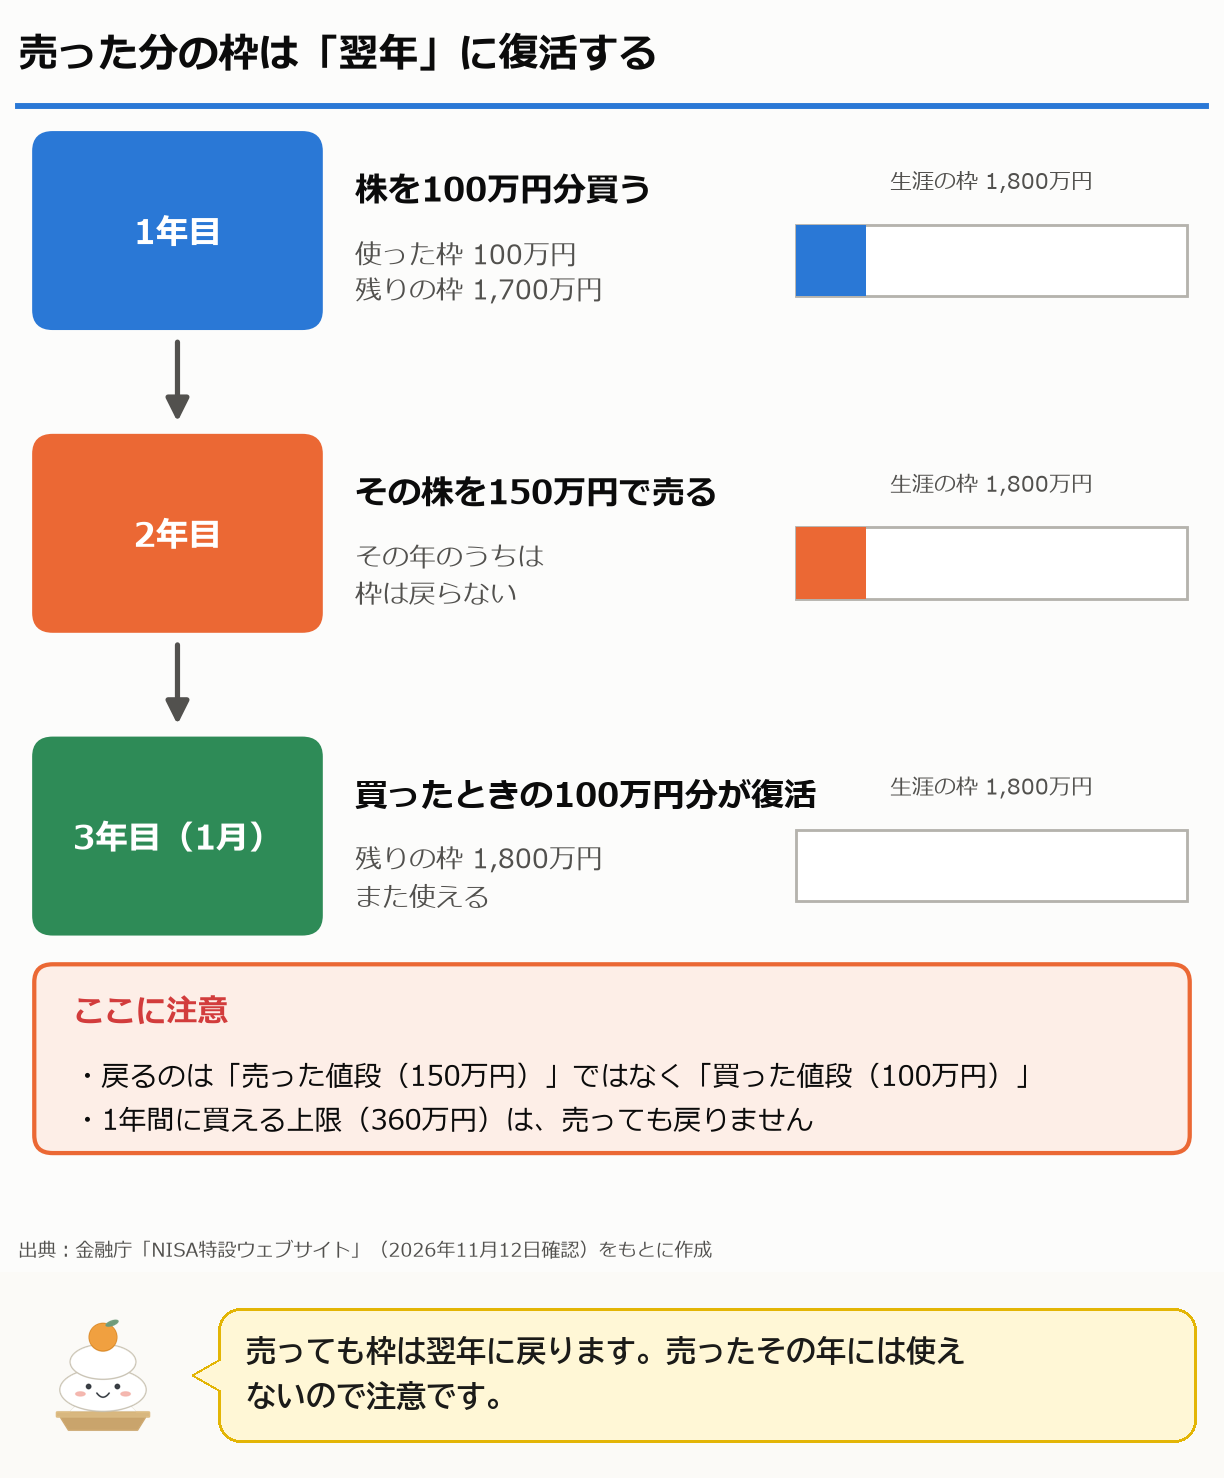
高配当株は長く持つのが基本なので、ひんぱんな売り買いよりも、じっくり持ち続ける使い方がNISAと合っています。
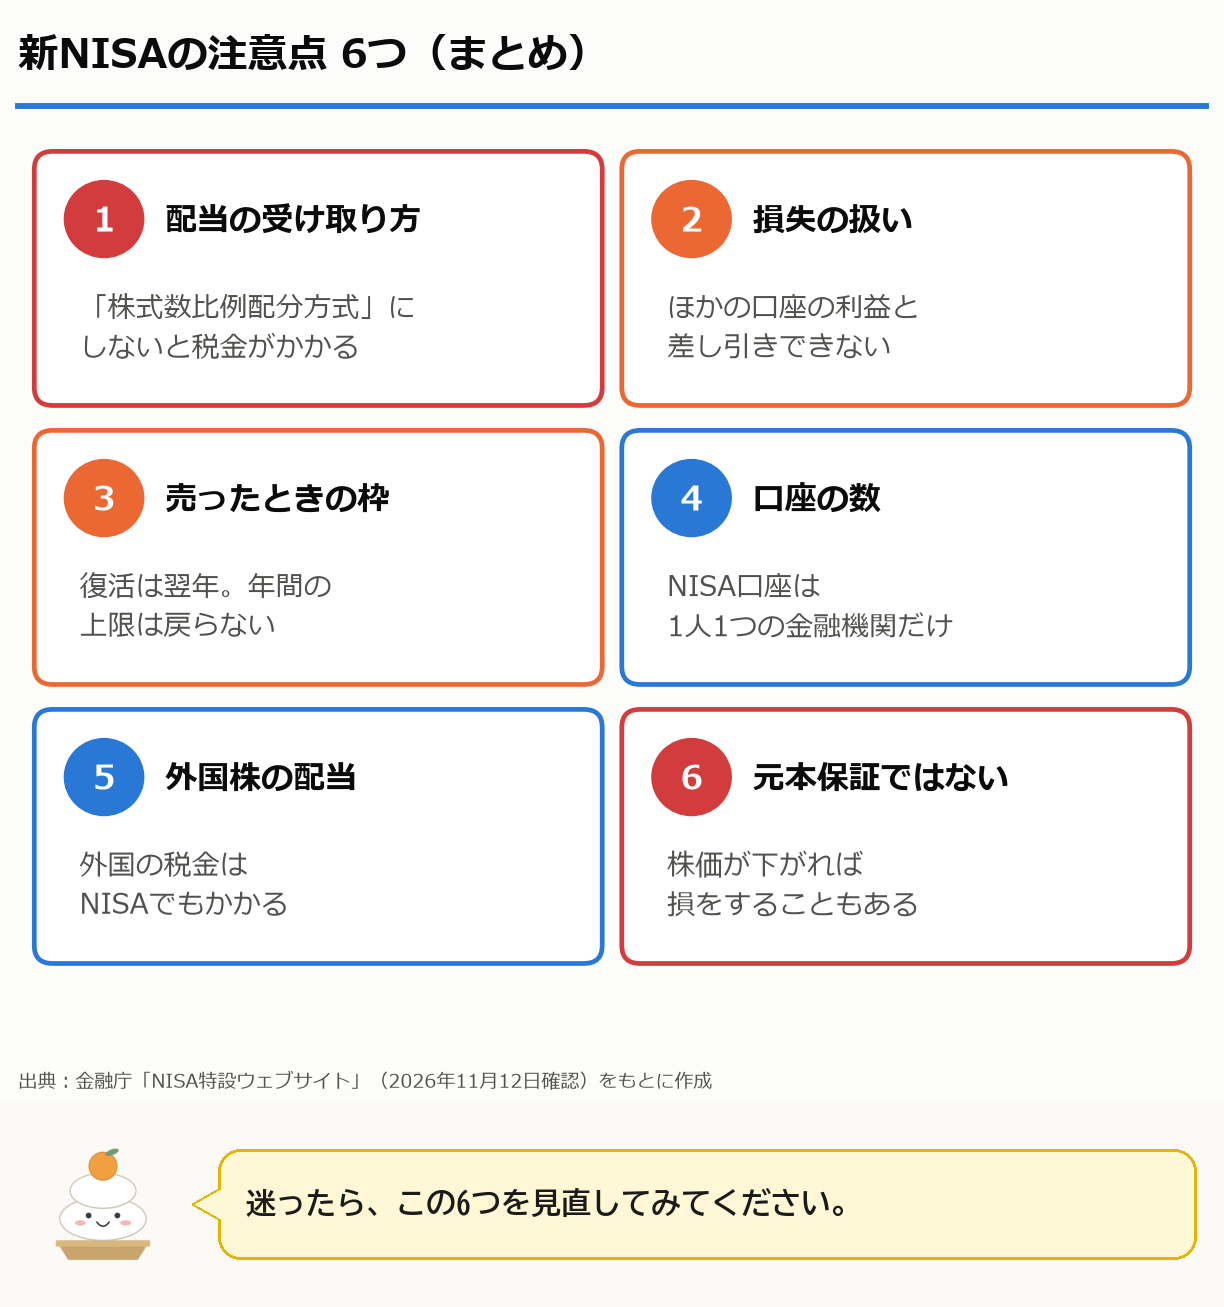
新NISAの注意点を図でまとめてみた
① 配当の受け取り方は「株式数比例配分方式」に
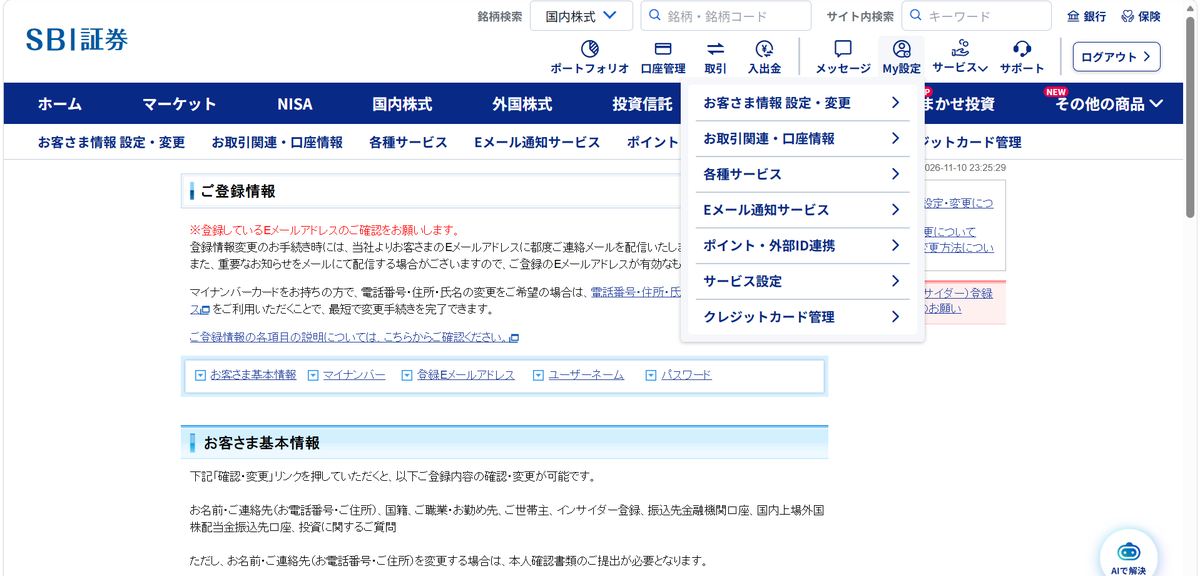
手順1:「My設定」→「お客さま情報 設定・変更」
手順2:「配当金受領サービス」の「変更」
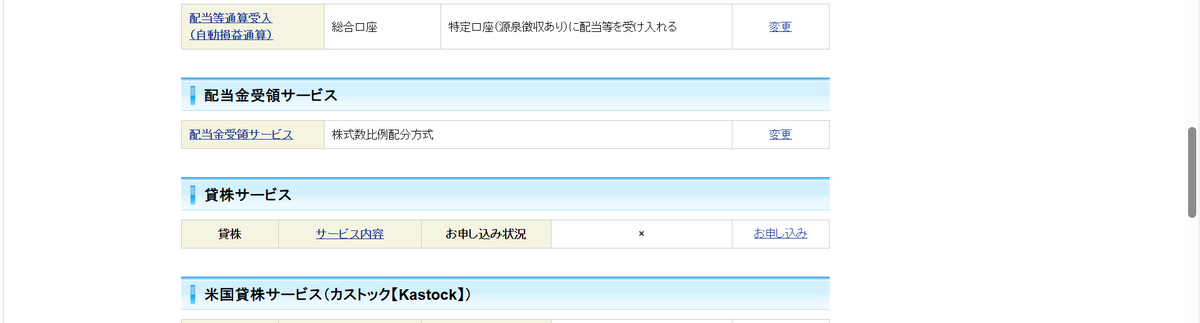
手順3:「株式数比例配分方式」を選び、取引パスワードを入れて「変更」
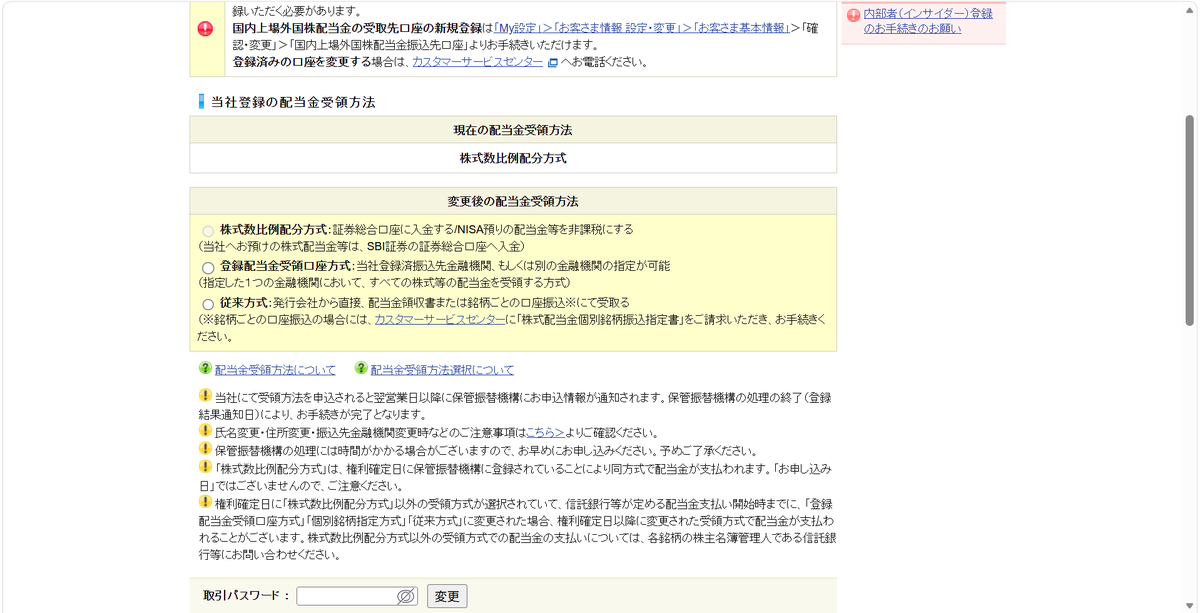
配当は権利確定日に登録されている方式で支払われるので、株を買う前に設定しておくと安心です。
※画面はしんちゃんのSBI証券の口座(2026年11月撮影)。ほかの証券会社は、ヘルプで「株式数比例配分方式」と検索すると手順が見つかります。
これを設定しないと、NISAでも配当に税金がかかってしまいます。口座を開いたら、最初に確認してほしい設定です。
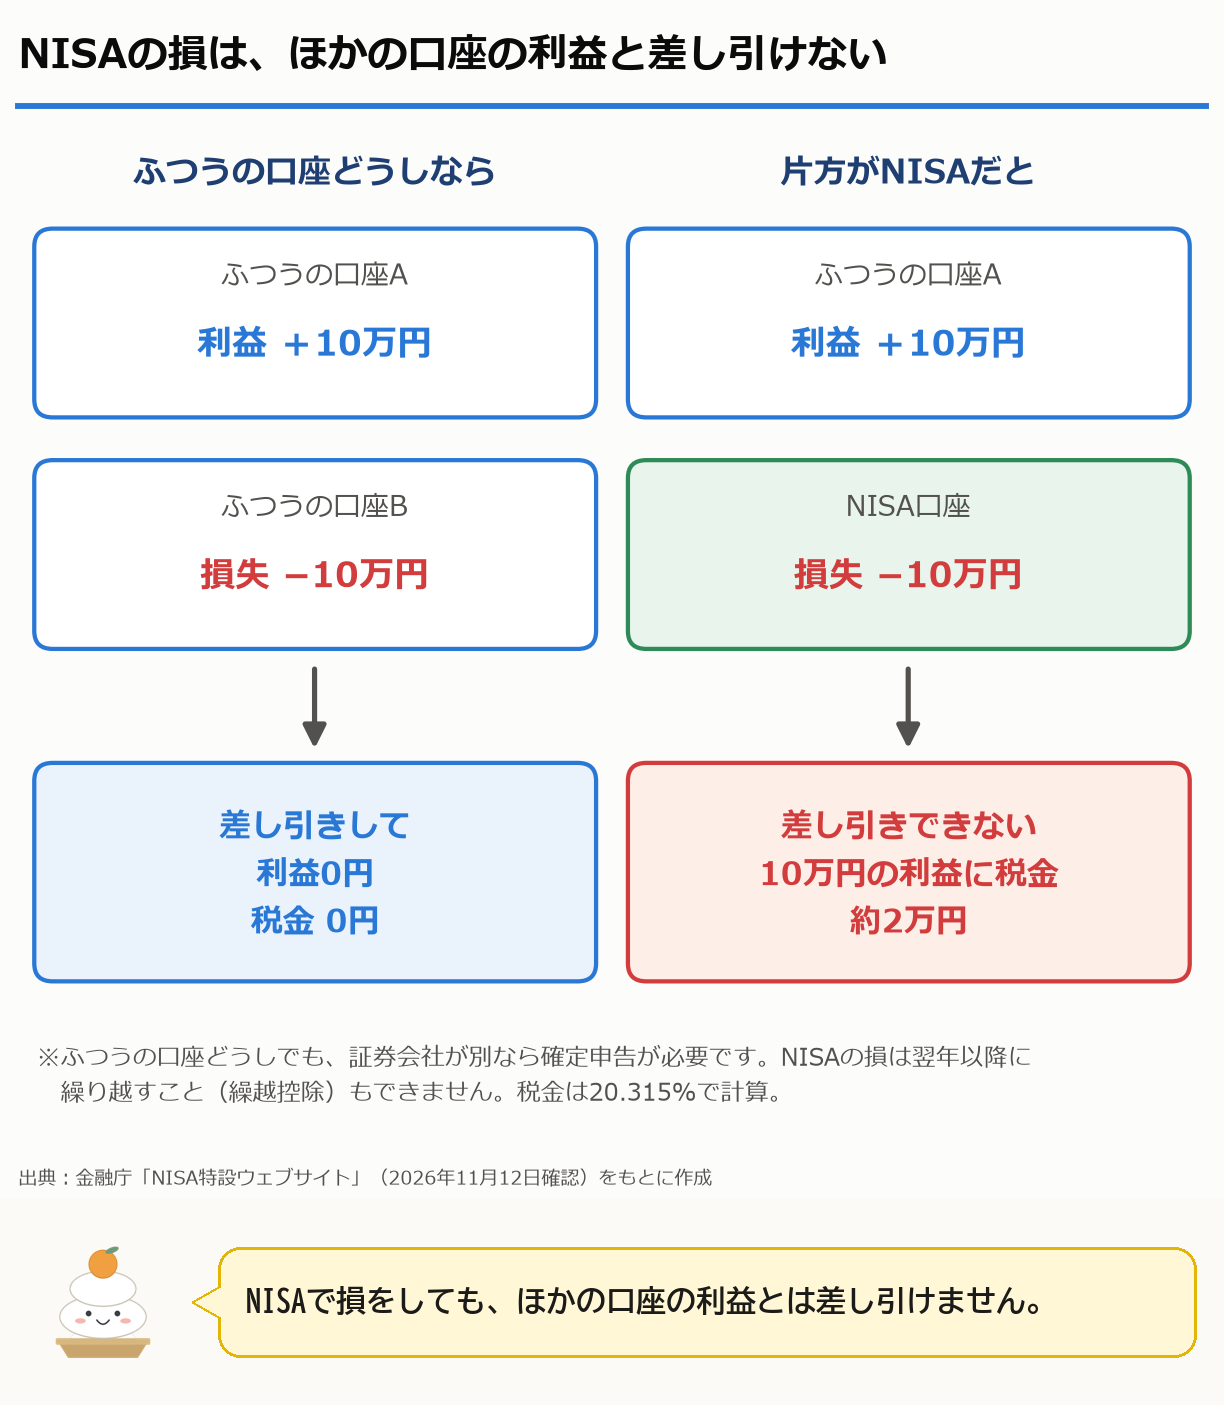
② NISAの損は、ほかの口座の利益と差し引けない
③〜⑥ そのほかの注意点
- ③ 売った枠:復活は翌年。1年間に買える上限は戻らない(上の図)。
- ④ 口座の数:NISA口座は1人1つの金融機関だけ。変更は1年単位。
- ⑤ 外国株の配当:現地の税金(米国は10%)はNISAでも引かれる。
- ⑥ 元本保証ではない:株価が下がれば損をすることもある。
はじめは少額から
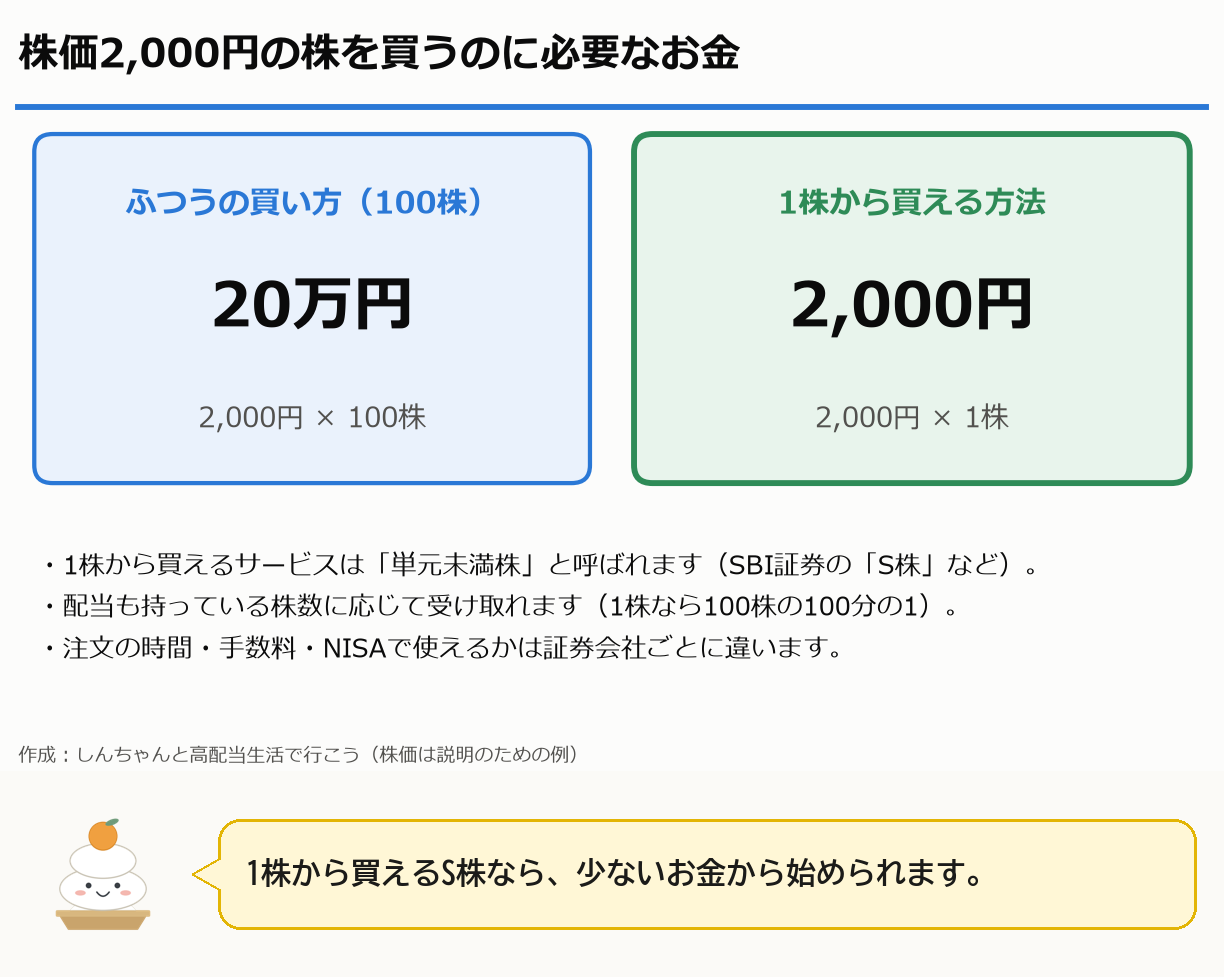
学費や家賃、急な出費に備えるお金は残しておき、使う予定のないお金で少しずつ始めるのが安心です。
最初から大きな金額を入れなくても大丈夫です。S株なら1株から買えるので、少しずつ慣れていくのがいいと思います。
しんちゃんの場合
SBI証券でNISA口座を使っています。配当の受け取り方は2024年3月から「株式数比例配分方式」にしていて、成長投資枠で日本の高配当株・増配株を、1株から買えるS株も使いながら少しずつ買っています。SBI証券だとS株は手数料なしで購入可能なので無駄なコスト減らして資産を増やしていけます。
あわせて読みたい
口座を開くなら
高配当株を新NISAで買うには、証券会社でNISA口座を開く必要があります。証券会社の選び方や、実際の買い方の記事は準備中です。
PR 株を買うには、証券会社の口座が必要です。手数料や取り扱う商品は会社ごとに違うので、公式サイトで確かめてから選んでください。

出典
- 金融庁「NISA特設ウェブサイト」(https://www.fsa.go.jp/policy/nisa2/)2026年11月12日確認
- 税率(20.315%)は国税庁の資料による
コメント