※本記事は情報提供を目的としたもので、特定の銘柄の売買をおすすめするものではありません。投資の判断はご自身でお願いします。数値は2026年10月27日時点の情報です。
※しんちゃんは三菱商事の株を保有しています。保有状況は予告なく変わることがあります。
ひとことで言うと
どんな会社:日本最大級の総合商社。世界中の資源・エネルギー・食品・コンビニなどの事業に出資している。
もうけ:資源の値段で大きく上下する。今年度は1兆2,000億円と過去最高になる予想。
配当:「配当を減らさない」方針で10年続けて増配中。今年度は1株125円で、利回りは約2.4%。
三菱商事ってどんな会社?
三菱商事は、日本を代表する総合商社です。昔は貿易が中心でしたが、今は世界中の鉱山、天然ガス、サーモンの養殖、コンビニのローソン、発電所など、さまざまな事業にお金を出して、そこから利益を得ています。
銅や鉄鉱石、天然ガスなどの「資源」の事業が利益の約半分を占めるので、資源の値段が上がると大きくもうかり、下がるともうけが減ります。
もうけ(利益)はどうなっている?
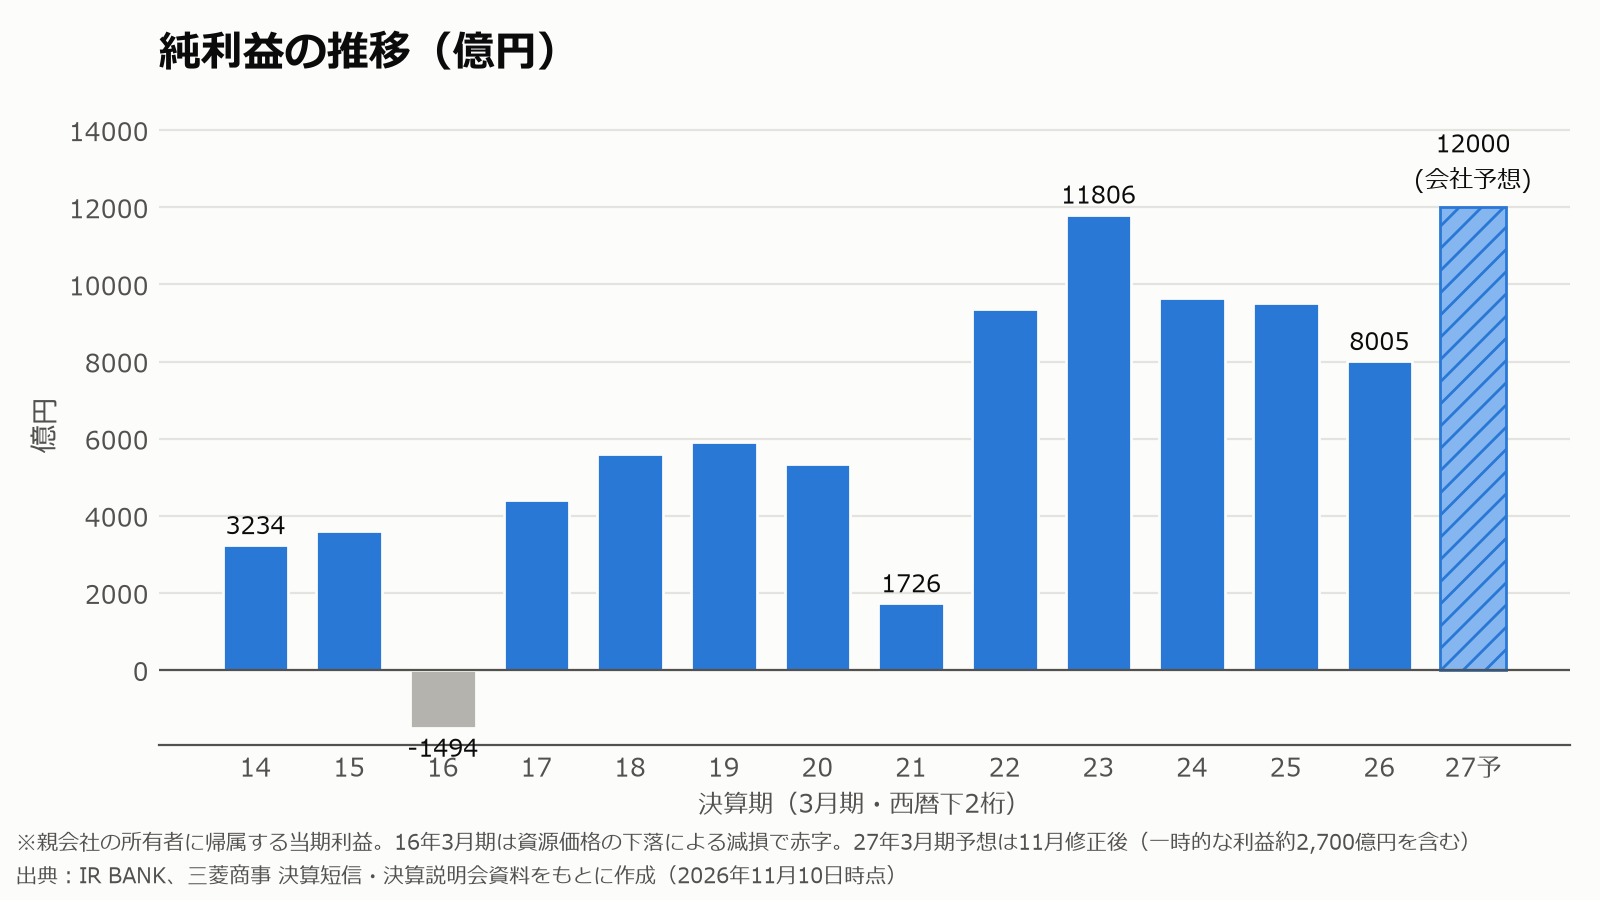
1年間の最終的なもうけ(純利益)は、資源の値段が下がって赤字になった年もありましたが、資源が高かった23年3月期には1兆1,806億円の過去最高になりました。
26年3月期は8,005億円でしたが、27年3月期は11月に予想を引き上げ、1兆2,000億円と過去最高になる見込みです。天然ガスの新しい事業や資源の値上がりが理由ですが、事業を売ったときの一時的なもうけも含みます。
配当はどうなっている?
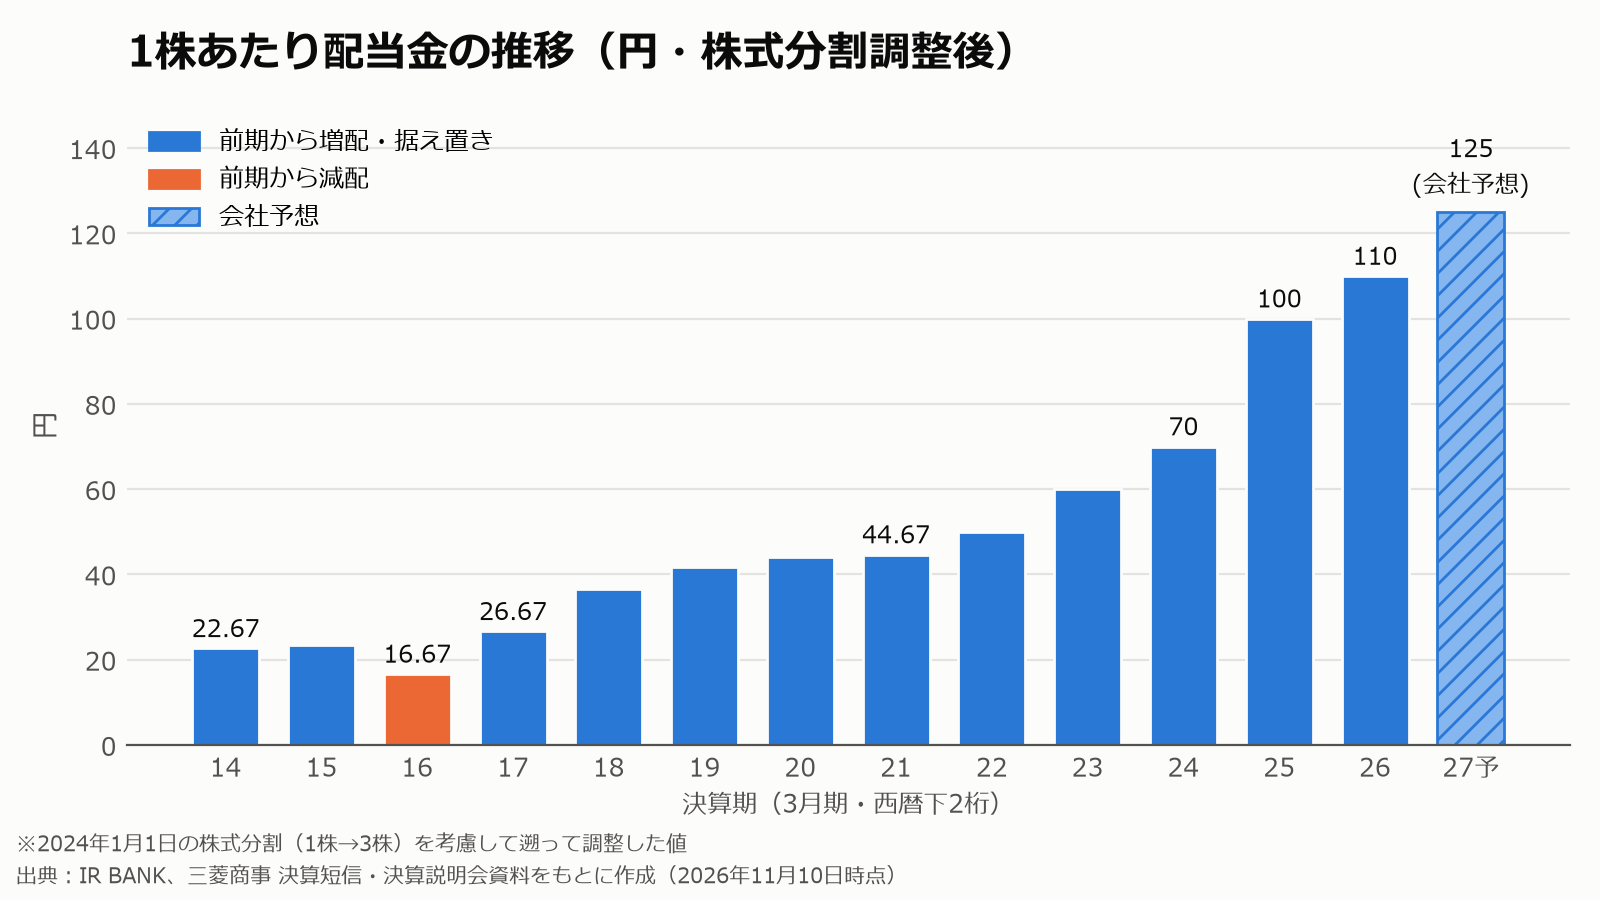
1株あたりの配当は、17年3月期の約27円から27年3月期予想の125円へ、約4.7倍になりました。17年3月期から毎年増配が続いています。
三菱商事は「累進配当」という、原則として配当を減らさない方針を取っています。さらに26年3月期に1兆円もの「自社株買い」を行い、2026年11月にはもう一度1兆円の自社株買いを決めました。
100株買うと、配当はいくら?
| 項目 | 数値 | メモ |
|---|---|---|
| 株価 | 5,170円 | 2026年11月9日の終値 |
| 100株を買うのに必要なお金 | 約51.7万円 | 株は100株単位で買うのが基本 |
| 1年間にもらえる配当(予想) | 12,500円 | 1株125円×100株(27年3月期の会社予想) |
| 配当利回り | 約2.4% | 1年の配当÷株価 |
最新の株価・配当利回りは、Yahoo!ファイナンス(三菱商事)で確認できます。
※新NISAの口座で買えば配当に税金はかかりません。通常の口座では約20%の税金が引かれます。配当の金額は会社の予想で、変わることがあります。
気をつけたいポイント
- 資源の値段や為替によって、もうけが大きく上下します。
- 利回り(約2.4%)は高配当株としては低めです。配当の伸びと自社株買いに注目する銘柄です。
- 過去に赤字になり、配当を減らしたことがあります。
言葉のミニ解説
- 配当利回り:株価に対して、1年間にどれだけ配当がもらえるかの割合。2,000円の株で年60円の配当なら3%です。
- 累進配当(るいしんはいとう):「原則として配当を減らさず、維持するか増やす」という会社の約束ごと。ただし絶対に減らさないという保証ではありません。
- 自社株買い:会社が自分の会社の株を買い戻すこと。出回る株の数が減るので、1株あたりのもうけや配当が増えやすくなります。
PR 株を買うには、証券会社の口座が必要です。手数料や取り扱う商品は会社ごとに違うので、公式サイトで確かめてから選んでください。
松井証券
もっと詳しく知りたい人へ
詳しい分析記事では、事業ごとのもうけ、配当方針、1兆円の自社株買い、経営計画「経営戦略2027」、5年後の利回りの試算などをデータで確認しています。
しんちゃんのひとこと
毎年入る利益と、事業を売ったときの一時的な利益があるので、利益が不安定に見えることがあります。でも毎年入る利益は伸びていて、お金を増やす効率も高めようとしている会社です。
三菱商事の株を買うには
三菱商事は東証プライム市場に上場しており、ネット証券から100株単位で購入できます。新NISAの成長投資枠を使えば、配当金や売却益が非課税になります。
出典
- 三菱商事株式会社「2026年3月期 決算短信」「決算説明会資料」(2026年5月1日)
- 三菱商事株式会社「2027年3月期 第2四半期(中間期)決算短信」「自己株式取得及び自己株式消却に係る事項の決定に関するお知らせ」(2026年11月4日)
- IR BANK「三菱商事(8058)」(業績・配当の長期データ)
※1株あたりの配当は、株式分割などを考慮して今の株数にそろえた値です。※データの確認日:2026年10月27日。

コメント